✍️ Paras Kumar Sharma
Multi-times MDRT · Semi-Qualified CA · CA Faculty
📞 WhatsApp 9709602222 · 2 नवंबर 2026
“जवानी में पैसा कम हो तो मेहनत से कमा लेते हैं, पर 60 के बाद शरीर साथ न दे और जेब ख़ाली हो — तब किसी के आगे हाथ फैलाना सबसे बड़ा दुख है।” रिटायरमेंट प्लानिंग पैसे का नहीं, आपके स्वाभिमान का बीमा है। आज हम समझेंगे कि भारत सरकार की सॉवरेन गारंटी क्या है, रिटायरमेंट की असली समस्याएँ क्या हैं, और उनका पक्का समाधान क्या है।
- LIC अधिनियम 1956 की धारा 37: बीमा राशि + घोषित बोनस के भुगतान की गारंटी केंद्र सरकार की।
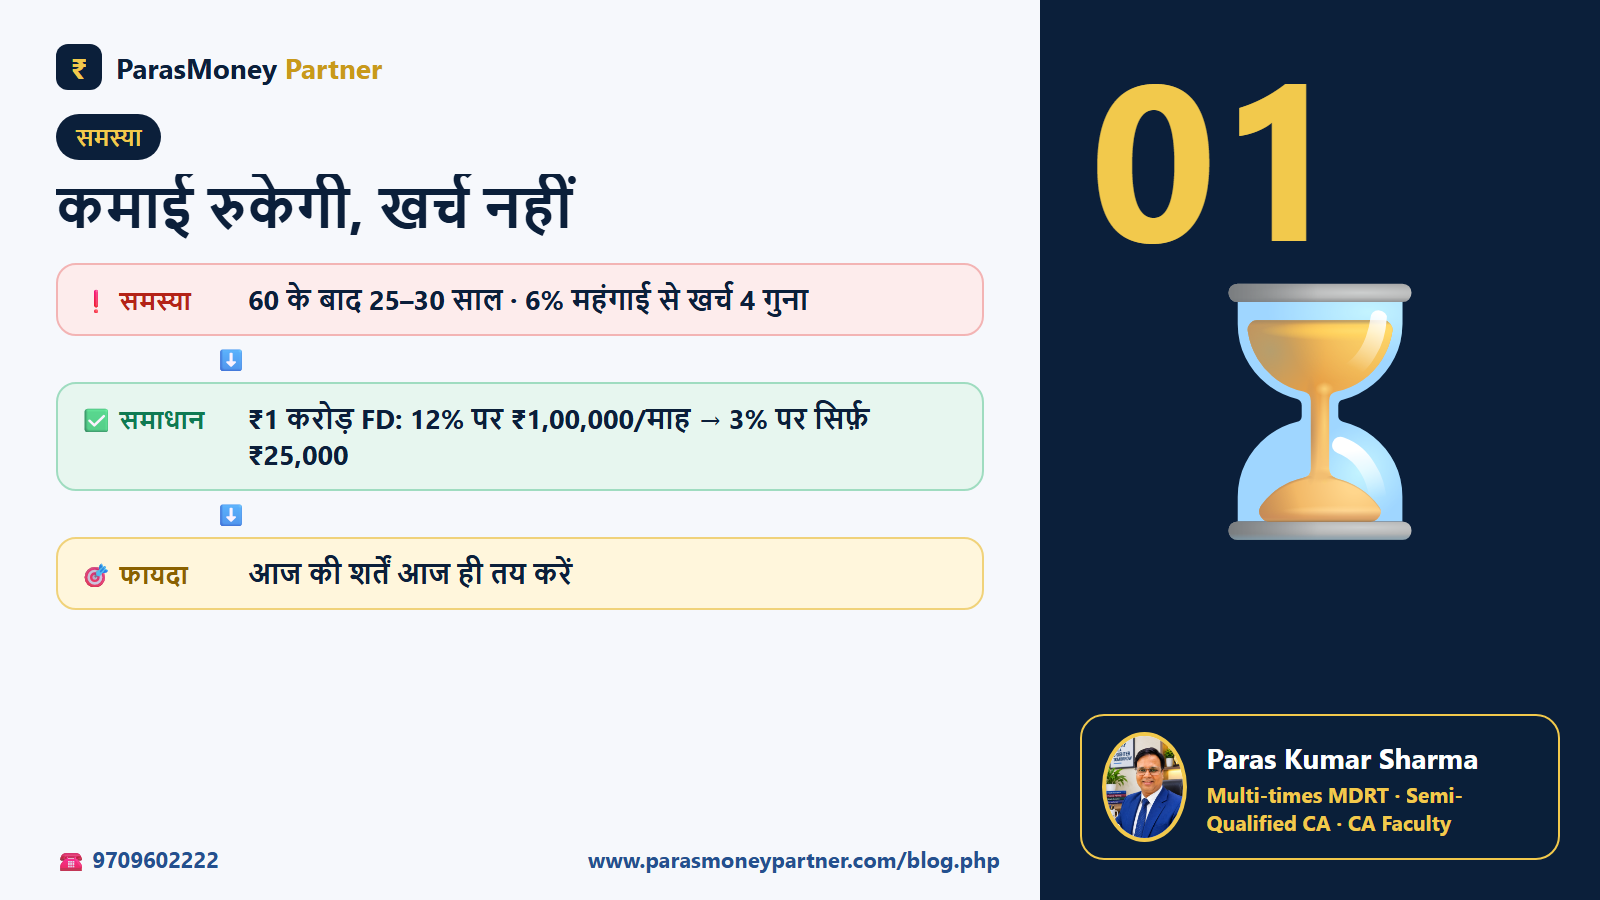
- 60 के बाद कमाई रुकती है, खर्च नहीं — और 6% महंगाई से 24 साल में खर्च 4 गुना।
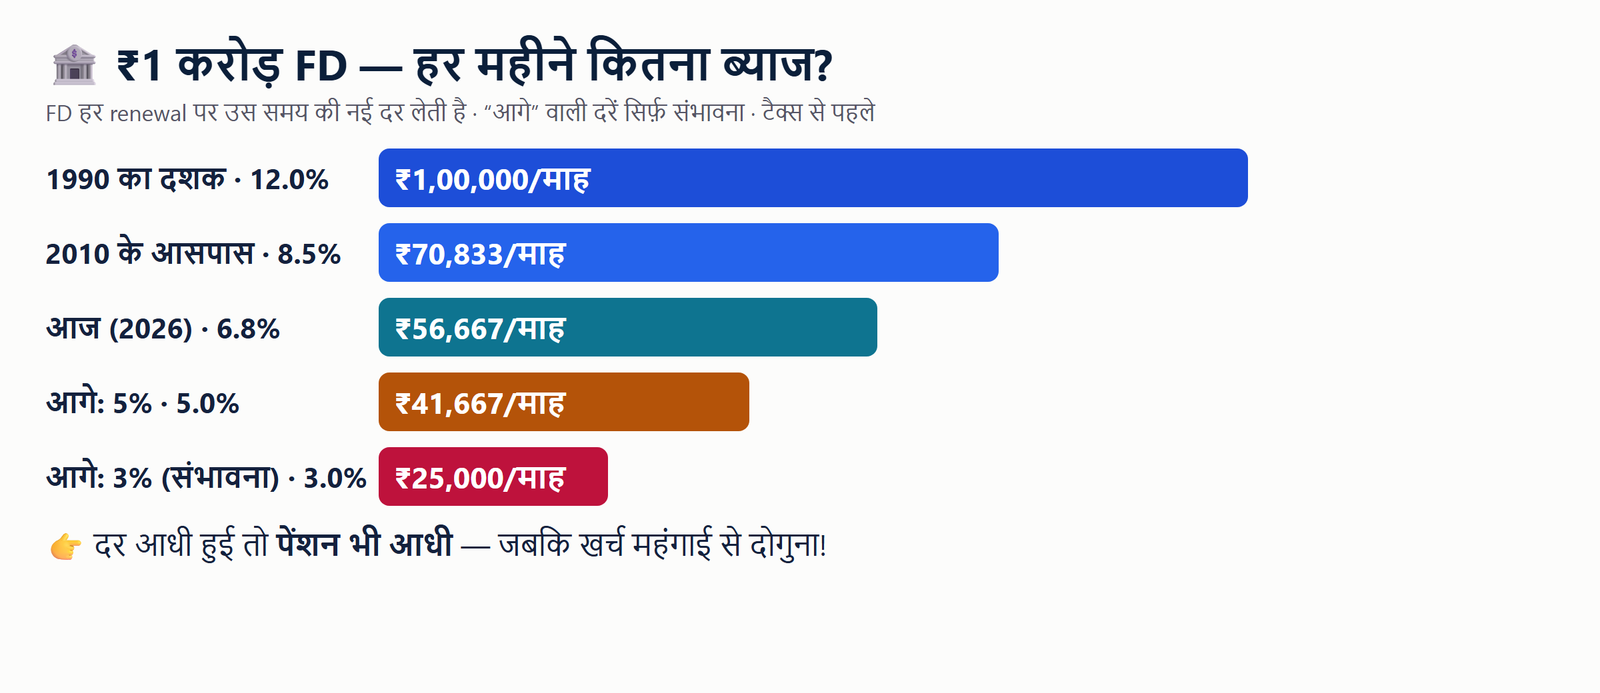
- FD दरें गिरीं: ₹1 करोड़ पर 12% में ₹1,00,000/माह, आज ~₹56,667, 3% हुई तो सिर्फ़ ₹25,000।
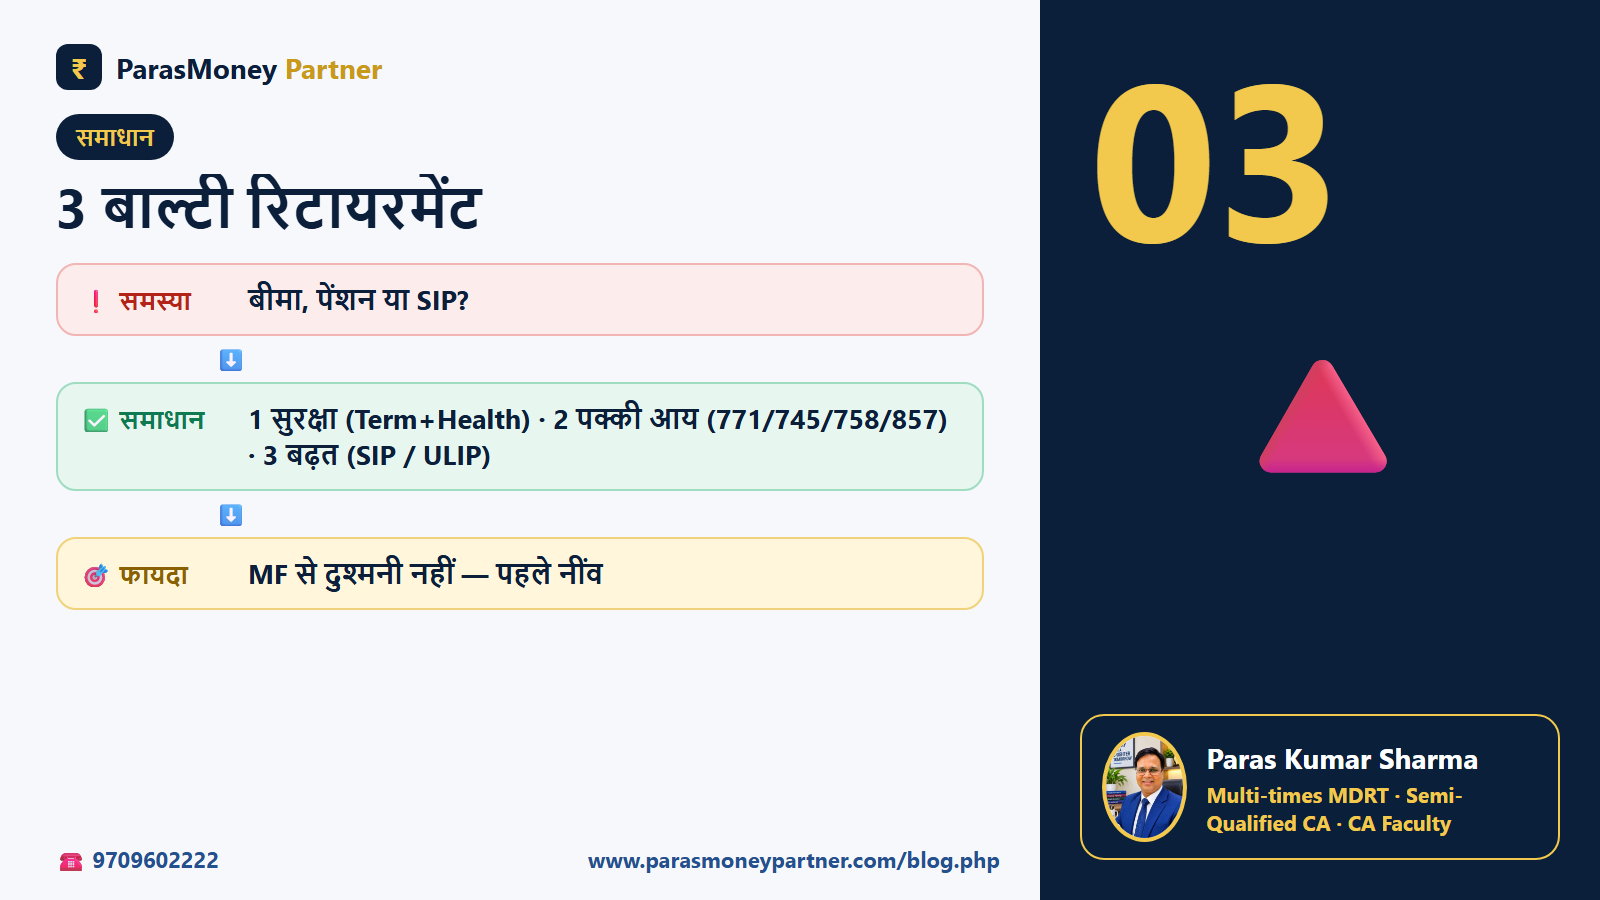
- समाधान: 3 बाल्टी — सुरक्षा (Term+Health) · पक्की आय (LIC 771/745/758/857) · बढ़त (SIP / ULIP)।
- MF से दुश्मनी नहीं — पहले नींव, फिर बढ़त।
🏛️ 1. पृष्ठभूमि: सॉवरेन गारंटी क्या है और कहाँ से आई?
1 सितंबर 1956 को संसद ने LIC अधिनियम बनाकर देश की 245 बीमा कंपनियों/सोसाइटियों को मिलाकर भारतीय जीवन बीमा निगम (LIC) बनाया। उस समय कई निजी कंपनियाँ डूब चुकी थीं और लोगों का पैसा फँसा था। भरोसा लौटाने के लिए क़ानून में ही धारा 37 लिखी गई:
- सॉवरेन = संप्रभु, यानी देश की सरकार। सरकार की गारंटी देश की सबसे ऊँची गारंटी मानी जाती है।
- 2022 में IPO आया, पर धारा 37 बनी रही; आज भी भारत सरकार LIC की लगभग 96.5% मालिक है।
- यह गारंटी क़ानून में लिखी है — किसी विज्ञापन का वादा नहीं।
- ⚠️ ध्यान: गारंटी घोषित बोनस पर है; भविष्य का बोनस हर साल की valuation पर तय होता है।
⚠️ 2. समस्या: रिटायरमेंट के 5 बड़े ख़तरे
(क) हर महीने की 1 तारीख कभी रिटायर नहीं होती। सैलरी/व्यापार की आय रुकती है, पर राशन, बिजली, दवाइयाँ, नाती-पोतों के उपहार और समाज में मान — कुछ भी रिटायर नहीं होता। 60 की उम्र पर भारत में औसत बाक़ी आयु लगभग 18–20 साल है, और बहुत से लोग 85–90 तक जीते हैं — इसलिए योजना 25–30 साल (300+ महीने) की बनानी चाहिए।
(ख) महंगाई — चुपचाप जेब काटने वाला चोर। आज ₹30,000 महीने का घर-खर्च है, तो 6% महंगाई से:

| कितने साल बाद | ₹30,000 का आज वाला खर्च बन जाएगा |
|---|---|
| आज | ₹30,000 |
| 6 साल | ₹42,556 |
| 12 साल | ₹60,366 |
| 18 साल | ₹85,630 |
| 24 साल | ₹1,21,468 |
| 30 साल | ₹1,72,305 |
(ग) गिरती ब्याज दरें (सबसे बड़ा छुपा ख़तरा)। बहुत लोग सोचते हैं कि रिटायरमेंट का पैसा FD में रखकर ब्याज से घर चलाएँगे। पर FD हर 1–5 साल में उस समय की नई दर पर renew होती है:
| दौर | FD ब्याज दर | ₹1 करोड़ पर हर महीने |
|---|---|---|
| 1990 का दशक | 12.0% | ₹1,00,000 |
| 2010 के आसपास | 8.5% | ₹70,833 |
| आज (2026) | 6.8% | ₹56,667 |
| आगे: 5% | 5.0% | ₹41,667 |
| आगे: 3% (संभावना) | 3.0% | ₹25,000 |
1990 के दशक और आज की दरें लगभग; “आगे 5%/3%” सिर्फ़ संभावना दिखाने के लिए है, भविष्यवाणी नहीं। ब्याज पर टैक्स अलग से कटेगा।
(घ) बाज़ार का समय-जोखिम (Sequence Risk)। अगर रिटायरमेंट के साल में ही बाज़ार 2020 (कोविड) जैसा 30–35% गिर जाए और उसी समय पैसा निकालना पड़े, तो नुक़सान पक्का हो जाता है। जवानी में गिरावट को समय ठीक कर देता है; 60 के बाद समय कम होता है।
(ङ) बच्चों पर निर्भरता। बच्चे माता-पिता का आदर करते हैं, पर उन पर ख़ुद EMI, बच्चों की पढ़ाई और दूसरे शहर की ज़िंदगी का बोझ है। स्वाभिमानी माता-पिता की जीत यही है कि 70 की उम्र में भी बच्चे उनसे आशीर्वाद और मदद लें, न कि उन्हें दवाइयों के लिए बच्चों की ओर देखना पड़े।
✅ 3. समाधान: रिटायरमेंट की 3 बाल्टियाँ

| बाल्टी | काम | क्या रखें |
|---|---|---|
| 🛡️ 1. सुरक्षा | अनहोनी और बीमारी से परिवार को बचाना | Term बीमा (HLV तक) · Health बीमा (बुढ़ापे में सबसे ज़रूरी) · इमरजेंसी फंड |
| 🏛️ 2. पक्की आय (नींव) | हर महीने/साल की ज़रूरी आय — बाज़ार चाहे जो करे | LIC जीवन उत्सव 771 · जीवन उमंग 745 · नई जीवन शांति 758 · जीवन अक्षय-VII 857 (धारा 37 वाली सरकारी गारंटी) |
| 📈 3. बढ़त | महंगाई से आगे निकलना, शौक़ और विरासत | म्यूचुअल फंड SIP · ULIP (बीमा + बाज़ार, 5 साल lock-in) — लंबी अवधि; रिटायरमेंट से 3–5 साल पहले धीरे-धीरे बाल्टी 2 में पैसा लाना |
📈 बाल्टी 3 में ULIP — बीमा भी, बाज़ार की बढ़त भी
ULIP (Unit Linked Insurance Plan) में आपके प्रीमियम का एक छोटा हिस्सा जीवन बीमा में जाता है और बाक़ी पैसा आपके चुने fund (equity, debt या balanced) में लगता है। इसलिए ULIP बढ़त वाली बाल्टी का साधन है — पक्की आय वाली बाल्टी का नहीं।
| बात | ULIP में क्या होता है |
|---|---|
| 🛡️ बीमा कवर | पहले दिन से — आम तौर पर सालाना प्रीमियम का कम से कम 10 गुना; मृत्यु पर बीमा राशि या fund value (जो ज़्यादा हो, प्लान के अनुसार) |
| 🔒 Lock-in | 5 साल — इससे पहले पैसा नहीं निकलता (surrender करने पर भी 5 साल बाद ही मिलता है)। यही ज़बरदस्ती का अनुशासन है |
| 🔄 Fund switch | रिटायरमेंट पास आए तो equity से debt fund में switch — कई प्लान में साल में कुछ switch मुफ़्त, और switch पर टैक्स नहीं |
| 💸 Partial withdrawal | 5 साल बाद ज़रूरत पर आंशिक निकासी (शर्तों के साथ) |
| 📊 Charges | Premium allocation, mortality, policy admin और fund management charge (FMC की ऊपरी सीमा IRDAI तय करता है) — पहले 5 साल charges ज़्यादा, इसलिए कम से कम 10–15 साल के लिए ही लें |
| 🧾 टैक्स | सालाना प्रीमियम ₹2.5 लाख तक (1-2-2021 के बाद की पॉलिसी): परिपक्वता 10(10D) में छूट संभव। उससे ज़्यादा: लाभ पर capital gains टैक्स। CA से पक्का करें |
| ⚠️ जोखिम | रिटर्न गारंटीड नहीं — बाज़ार के साथ ऊपर-नीचे; निवेश का जोखिम पॉलिसीधारक का |
👉 SIP या ULIP? जिन्हें अलग से Term लेने और SIP चलाने का अनुशासन है, उनके लिए SIP सरल है; जिन्हें बीमा + लंबा lock-in + टैक्स-फ़्री switch एक ही पॉलिसी में चाहिए, उनके लिए ULIP। दोनों बढ़त की बाल्टी के साधन हैं — नींव (बाल्टी 1 और 2) के बाद।
🏆 4. LIC के 4 समाधान — आपकी ज़रूरत के अनुसार
| प्लान | किसके लिए | कैसे काम करता है |
|---|---|---|
| 🎉 जीवन उत्सव (771) · non-par | 35–50 वर्ष, नियमित कमाई वाले | 5–16 साल प्रीमियम → फिर जीवन भर हर साल मूल बीमा राशि का 10% गारंटीड आय (Regular Income विकल्प) + जीवन भर बीमा कवर |
| 🌈 जीवन उमंग (745) · with-profit | जिन्हें आय + बड़ी विरासत दोनों चाहिए | 15–30 साल प्रीमियम → 100 वर्ष तक हर साल मूल बीमा राशि का 8% → अंत में/मृत्यु पर बीमा राशि + बोनस (परिवार के लिए विरासत) |
| 🕊️ नई जीवन शांति (758) · deferred annuity | 45–60 वर्ष, एकमुश्त रकम वाले | आज एकमुश्त जमा → कुछ साल बाद से पेंशन; पेंशन दर आज ही तय |
| 🪔 जीवन अक्षय-VII (857) · immediate annuity | रिटायर हो चुके (PF/gratuity मिली) | एकमुश्त जमा → अगले महीने/साल से पेंशन शुरू; पति-पत्नी joint विकल्प भी |
उम्र-सीमा, न्यूनतम बीमा राशि और पेंशन दर उम्र/विकल्प पर निर्भर हैं — अपना पक्का quote LIC के आधिकारिक Benefit Illustration से ही लें।
⚖️ 5. एक नज़र में तुलना — कौन किस काम का?
| तुलना | LIC गारंटीड / पेंशन प्लान | म्यूचुअल फंड (SIP) | बैंक FD |
|---|---|---|---|
| गारंटी | बीमा राशि + घोषित बोनस पर धारा 37 सरकारी गारंटी; non-par में लिखी आय अनुबंध से पक्की | कोई गारंटी नहीं — बाज़ार के अनुसार; लंबे समय में महंगाई से आगे निकलने की क्षमता | DICGC: एक बैंक में ₹5 लाख तक |
| ब्याज/दर का भविष्य | पॉलिसी लेते समय की शर्तें पूरी अवधि के लिए तय | बाज़ार पर निर्भर — ऊपर-नीचे | हर renewal पर उस समय की नई दर |
| पहले दिन से जीवन बीमा | ✅ हाँ — पूरा बीमा कवर | ❌ नहीं — सिर्फ़ जमा का मूल्य | ❌ नहीं |
| बचत का अनुशासन | लंबी प्रतिबद्धता; बीच में छोड़ना महँगा (surrender नुक़सान) | रोकना/निकालना आसान — अनुशासन ख़ुद रखना होता है | तोड़ना आसान |
| टैक्स | बीमा लाभ: 10(10D) शर्तों पर छूट संभव · annuity पेंशन पर टैक्स लगता है | Equity LTCG ₹1.25 लाख से ऊपर 12.5% | ब्याज slab के अनुसार, TDS |
| सबसे सही काम | 🔺 रिटायरमेंट की नींव: पक्की मासिक/सालाना आय | 🔺 बढ़त: महंगाई से आगे | 🔺 इमरजेंसी फंड और छोटी अवधि |
👉 तीनों ज़रूरी हैं, पर अलग-अलग काम के लिए। रिटायरमेंट की ज़रूरी आय ऐसी जगह से आए जहाँ बाज़ार या ब्याज दर का डर न हो।
👬 6. दो दोस्तों की कहानी: शर्मा जी बनाम वर्मा जी

35 की उम्र में दोनों ने हर महीने ₹15,000 बचाना शुरू किया। शर्मा जी ने कहा “ख़ुद बैंक और बाज़ार में लगाऊँगा” — पर 5 साल बाद घर का रेनोवेशन, फिर नई कार, और बचत ख़त्म। वर्मा जी ने अनुशासित गारंटीड आय वाला प्लान लिया और साथ में छोटी SIP भी चलाई।
आज दोनों 60 के हैं। शर्मा जी को अपने खर्च के लिए बच्चों के वेतन का इंतज़ार रहता है; वर्मा जी के खाते में हर साल पक्की रकम आती है और वे पोते-पोतियों को ख़ुशी से उपहार देते हैं। अंतर कमाई का नहीं, सही समय पर लिए एक पक्के फ़ैसले का था।
(यह समझाने के लिए उदाहरण-कहानी है। सीख: बचत किसी भी साधन में हो, उसे बीच में न तोड़ें — LIC पॉलिसी भी बीच में छोड़ी जाए तो surrender का नुक़सान होता है।)
🔍 7. ईमानदार जाँच: रिपोर्ट के दावे — क्या सही, क्या सुधारा
यह लेख एक रिटायरमेंट एडवाइजरी रिपोर्ट पर आधारित है। हमने हर दावे को क़ानून और आँकड़ों से मिलाया, ताकि आप सही जानकारी पर फ़ैसला लें:
| PDF में लिखा | हमारी जाँच | सही बात |
|---|---|---|
| “हर पाई-पाई पर सरकार की गारंटी” | 🟡 आधा सही | गारंटी बीमा राशि + घोषित बोनस पर; भविष्य का बोनस पहले से गारंटीड नहीं |
| “60 के बाद 25–30 साल जीते हैं” | 🟡 बढ़ा-चढ़ाकर | 60 की उम्र पर औसत बाक़ी आयु लगभग 18–20 साल; पर योजना 85–90 वर्ष तक की बनाना समझदारी |
| “2045 तक FD 2–3% रह जाएगी” | 🟡 अनुमान | पक्का नहीं — संभावना। पक्का ख़तरा है renewal पर गिरती दर |
| “पेंशन/लाभ टैक्स-फ़्री” | 🔴 ग़लत (annuity के लिए) | annuity पेंशन taxable; बीमा लाभ 10(10D) की शर्तों पर |
| “80% लोग 2–3 साल में SIP बंद करते हैं” | 🔴 स्रोत नहीं | बहुत से लोग SIP बीच में रोकते हैं — पर 80% का कोई आधिकारिक आँकड़ा नहीं मिला। LIC पॉलिसियाँ भी बीच में lapse होती हैं |
| “आज की ऊँची दर 40 साल के लिए लॉक” | 🟢 सही, पर | शर्तें पक्की होती हैं; पारंपरिक प्लान का IRR आम तौर पर लगभग 6.35–6.76% |
| DICGC ₹5 लाख · 6% महंगाई से 24 साल में 4 गुना · SIP ₹10,000×24 = ₹2.4 लाख | 🟢 सही | हिसाब सही है |
📝 8. आज ही करने वाले 5 काम
- 1️⃣ अपना आज का मासिक खर्च लिखिए और 6% महंगाई से रिटायरमेंट तक बढ़ाइए।
- 2️⃣ PF, NPS, किराया आदि से आने वाली आय घटाकर कमी (gap) निकालिए।
- 3️⃣ पहले Term + Health पक्का कीजिए — बुढ़ापे का सबसे बड़ा खर्च इलाज है।
- 4️⃣ gap को गारंटीड आय (771/745 अभी से, 758/857 एकमुश्त रकम से) से भरिए।
- 5️⃣ बचा पैसा SIP या ULIP में — लंबी अवधि (10–15 साल+) के लिए, बिना बीच में तोड़े।
📞 मुफ़्त पारिवारिक पेंशन हिसाब: WhatsApp 9709602222 · 🤖 Advisor AI Mitra में ख़ुद हिसाब देखें
❓ 9. आपके सवाल — 13 जवाब
सॉवरेन यानी संप्रभु — देश की सरकार। LIC अधिनियम 1956 की धारा 37 कहती है कि LIC की पॉलिसियों में बीमा राशि और उन पर घोषित बोनस के नकद भुगतान की गारंटी केंद्र सरकार देती है। यानी अगर कभी LIC ख़ुद भुगतान न कर सके, तो भुगतान की ज़िम्मेदारी भारत सरकार की है।
नहीं। गारंटी बीमा राशि और जो बोनस घोषित हो चुका है, उस पर है। भविष्य का बोनस हर साल की valuation पर तय होता है — वह पहले से गारंटीड नहीं। Non-par प्लान (जैसे जीवन उत्सव) में जो Guaranteed Addition/आय पॉलिसी में लिखी है, वह अनुबंध के हिसाब से पक्की है।
नहीं। IPO से पहले वित्त अधिनियम 2021 से LIC अधिनियम में बदलाव हुए, पर धारा 37 वाली सरकारी गारंटी बनी रही। आज भी भारत सरकार LIC की लगभग 96.5% मालिक है।
ऐसा नहीं है। सभी बीमा कंपनियाँ IRDAI के कड़े नियमों (solvency margin आदि) में चलती हैं। फ़र्क़ सिर्फ़ इतना है कि LIC के पास क़ानून में लिखी सीधी सरकारी गारंटी है — यह भरोसे की एक अतिरिक्त परत है।
DICGC बीमा के तहत एक बैंक में एक व्यक्ति के (सभी खाते मिलाकर) मूलधन + ब्याज ₹5 लाख तक सुरक्षित है। उससे ऊपर की रकम बैंक की अपनी सेहत पर निर्भर है।
यह पक्का नहीं कहा जा सकता — यह एक संभावना है। पर इतिहास साफ़ है: 1990 के दशक में 11–13% मिलता था, आज लगभग 6.5–7%। विकसित देशों में दरें बहुत कम रहीं। FD का असली ख़तरा यह है कि हर renewal पर उस समय की नई दर मिलती है (reinvestment risk)।
जीवन उत्सव non-par है: 5–16 साल प्रीमियम, फिर जीवन भर हर साल मूल बीमा राशि का 10% गारंटीड आय (Regular Income विकल्प), गारंटी पहले से लिखी। जीवन उमंग with-profit है: प्रीमियम अवधि के बाद 100 वर्ष तक हर साल मूल बीमा राशि का 8%, और अंत में/मृत्यु पर बीमा राशि + बोनस।
जिनके पास एकमुश्त रकम है (जैसे PF, gratuity, जमीन बिक्री)। जीवन अक्षय-VII तुरंत पेंशन शुरू करता है; नई जीवन शांति में पैसा आज जमा, पेंशन कुछ साल बाद — और पेंशन दर आज ही तय। दर उम्र और विकल्प पर निर्भर है, LIC का quote लें।
नहीं — यह ज़रूरी सुधार है। जीवन शांति/अक्षय जैसी annuity से मिलने वाली पेंशन आपकी आय में जुड़ती है और slab के हिसाब से टैक्स लगता है। जीवन उमंग/उत्सव जैसी बीमा पॉलिसी के लाभ धारा 10(10D) की शर्तें पूरी हों तो छूट पा सकते हैं — 1-4-2023 के बाद की पॉलिसियों में साल का कुल प्रीमियम ₹5 लाख से ज़्यादा हो तो छूट नहीं। अपने CA से पूछें।
पारंपरिक गारंटी वाले प्लान का IRR आम तौर पर लगभग 6.35–6.76% के आसपास रहता है (उम्र, अवधि, विकल्प पर निर्भर)। यह शेयर बाज़ार से कम हो सकता है, पर यह पक्का और जीवन भर का है — रिटायरमेंट की नींव के लिए यही चाहिए।
ULIP बढ़त की बाल्टी (बाल्टी 3) का साधन है — बीमा कवर + बाज़ार से जुड़ा fund, 5 साल lock-in। 10–15 साल+ के लिए लें, रिटायरमेंट से 3–5 साल पहले equity से debt fund में switch करें और फिर पैसा पक्की आय वाले प्लान (जैसे जीवन अक्षय/शांति) में लाएँ। रिटर्न गारंटीड नहीं और शुरुआती charges ज़्यादा होते हैं — जल्दी surrender नुक़सानदेह है।
बिल्कुल नहीं। हमारी लड़ाई म्यूचुअल फंड से नहीं है। पहले नींव (बीमा + पक्की आय), फिर SIP — महंगाई से आगे निकलने के लिए। दाल-चावल रोज़ चाहिए, काजू-किशमिश भी अच्छे हैं, पर क्रम ज़रूरी है।
आज का मासिक खर्च लिखिए, उसे महंगाई (मान लें 6%) से रिटायरमेंट की उम्र तक बढ़ाइए, फिर देखिए कि PF/पेंशन/किराया से कितना आएगा। बाक़ी कमी (gap) को गारंटीड आय से भरिए। WhatsApp 9709602222 पर मुफ़्त पारिवारिक पेंशन हिसाब करवाइए।
🪷 “मनुष्य अपने द्वारा अपना उद्धार करे, स्वयं को गिरने न दे; मनुष्य स्वयं ही अपना मित्र है और स्वयं ही अपना शत्रु।”
— श्रीमद्भगवद्गीता 6.5 का भाव (अपने शब्दों में) · जय श्री कृष्ण
✍️ Paras Kumar Sharma
Multi-times MDRT · Semi-Qualified CA · CA Faculty
📞 WhatsApp 9709602222 · 2 नवंबर 2026
Visitor Comments (0)
Abhi koi approved comment nahi hai. Aap pehla comment bhej sakte hain.