
एक client ने बड़ी सीधी बात कही: "पारस जी, म्यूचुअल फंड 10–11% देता है और LIC 6–7%। तो LIC क्यों लूँ?"
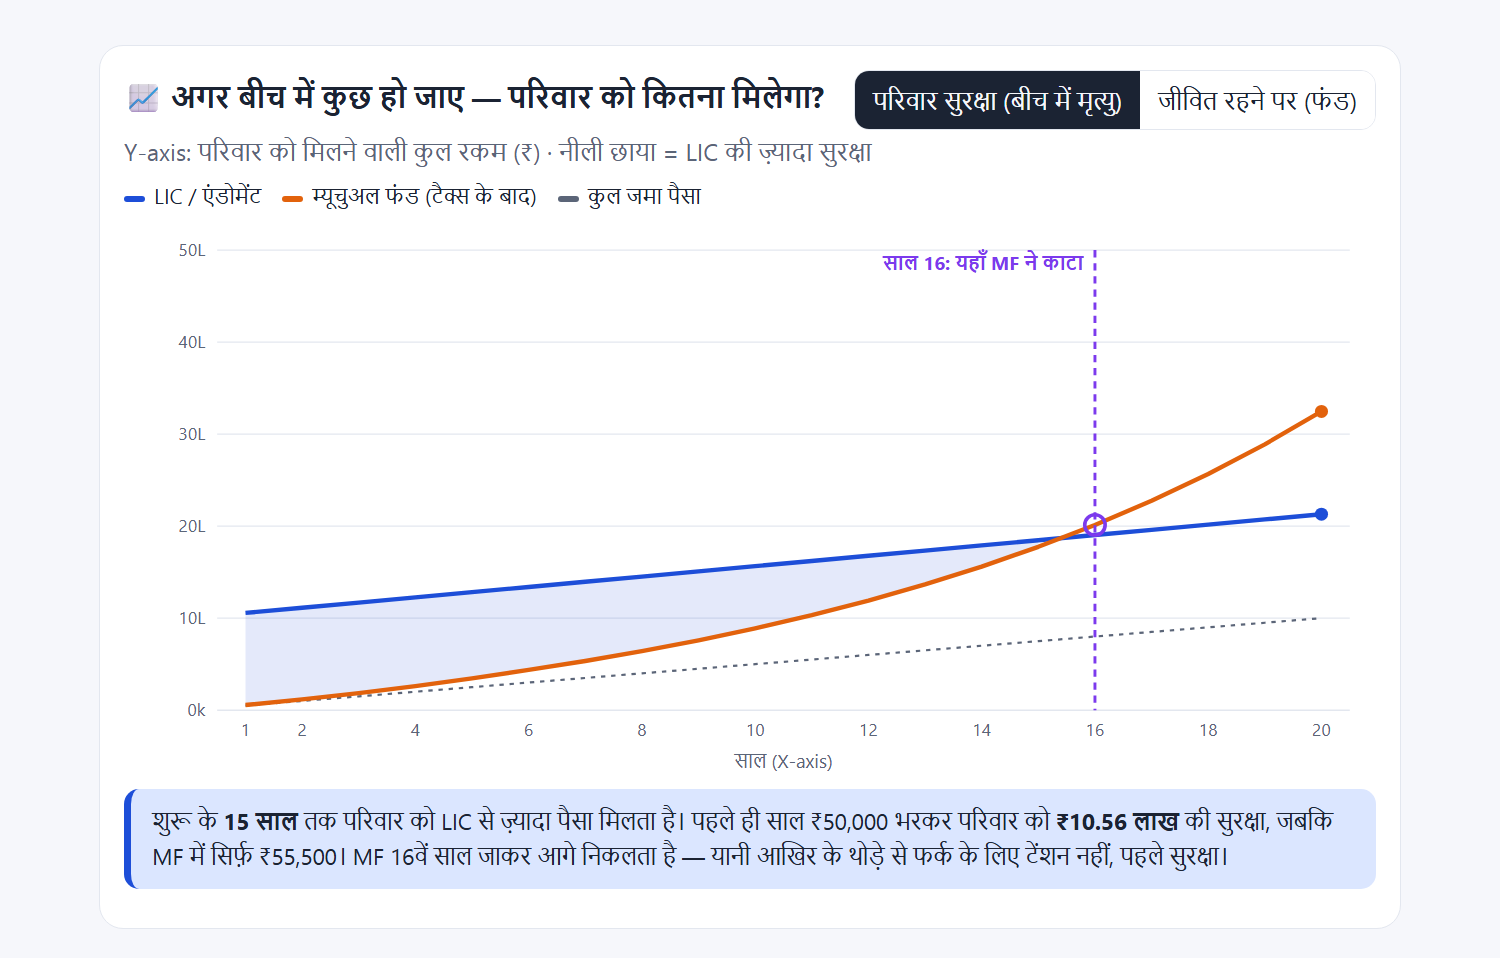
मैंने laptop खोला और एक ग्राफ़ दिखाया। फिर पूछा: "अगर पहले ही साल कुछ हो जाए, तो परिवार के हाथ में किसमें ज़्यादा पैसा आएगा?" ग्राफ़ देखकर वे थोड़ी देर चुप रहे। यह लेख उसी ग्राफ़ की कहानी है।
पहले ही साफ़ कर दूँ: हमारी लड़ाई म्यूचुअल फंड से नहीं है। म्यूचुअल फंड अच्छा साधन है और पोर्टफोलियो का हिस्सा है। हम बस इतना कहते हैं कि नियम से चलें: पहले सुरक्षा का आधार मज़बूत, फिर बढ़त।
पृष्ठभूमि: दोनों के काम अलग हैं
LIC एंडोमेंट पॉलिसी के दो काम हैं। पहला, पहले दिन से परिवार की सुरक्षा (Sum Assured)। दूसरा, बिना बाज़ार के जोखिम के अनुशासित बचत। म्यूचुअल फंड का काम है लंबे समय में पैसा बढ़ाना, जिसमें बाज़ार के उतार-चढ़ाव का जोखिम रहता है।
इसलिए सिर्फ़ "return कितना" देखकर दोनों को तौलना आधी तस्वीर है। पूरी तस्वीर तब बनती है जब हम यह भी देखें कि बीच के सालों में परिवार किसके भरोसे है।
गणित: ₹50,000 सालाना, 20 साल — कौन कब आगे?
मान लीजिए 30 साल के एक व्यक्ति ने ₹50,000 सालाना, 20 साल के लिए लगाए। LIC एंडोमेंट में ₹10 लाख का बीमा है और औसत return लगभग 6.75% है। म्यूचुअल फंड में लगभग 11% (LTCG टैक्स के बाद करीब 10%) माना है।
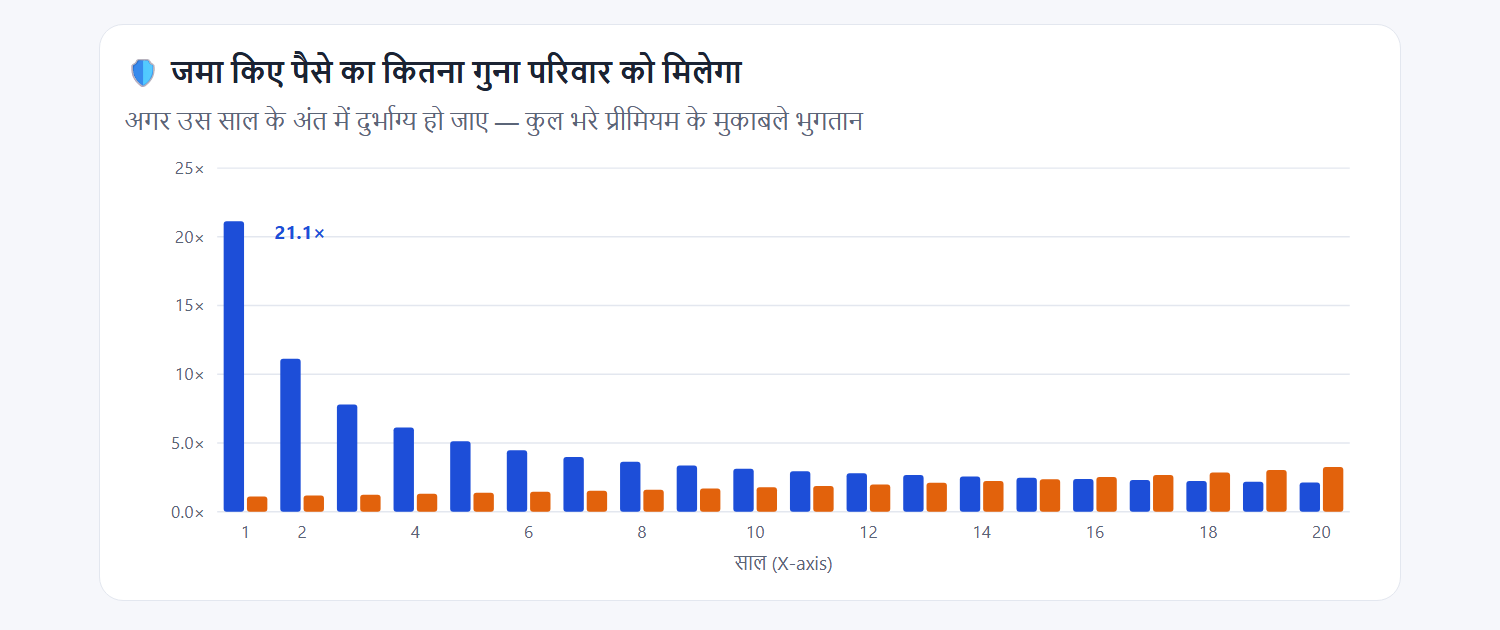
✅ पहले ही साल: LIC से परिवार की सुरक्षा ₹10.56 लाख। MF में सिर्फ़ ₹55,500।
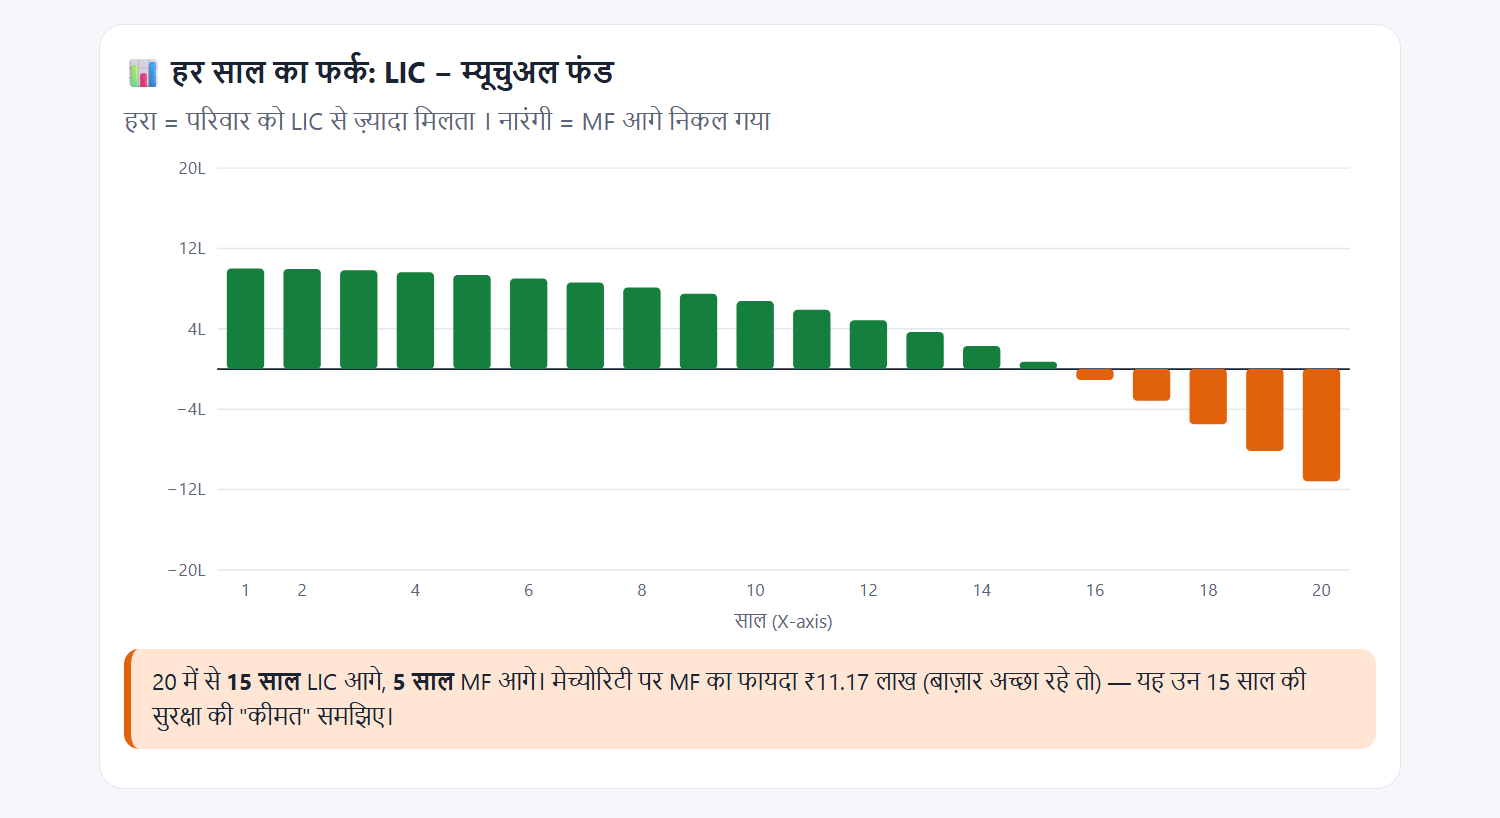
✅ 15 साल तक हर साल परिवार को LIC से ज़्यादा मिलता है।
📈 16वें साल में जाकर MF आगे निकलता है।
📊 मेच्योरिटी पर: LIC लगभग ₹21.29 लाख (टैक्स-फ्री, शर्तों के साथ), MF लगभग ₹32.46 लाख (टैक्स के बाद, अगर बाज़ार औसत दे)।
यानी आखिर का लगभग ₹11 लाख का फर्क उन 15 साल की पक्की सुरक्षा की "कीमत" है। जिस परिवार की पूरी कमाई एक व्यक्ति पर टिकी है, उसके लिए यह कीमत कम है।
बाज़ार का सच: 11% सीधी रेखा में नहीं आता
म्यूचुअल फंड का औसत अच्छा है, पर रास्ता सीधा नहीं है। भारत के शेयर बाज़ार में कई बड़ी गिरावटें आई हैं (सूचकांक के सबसे ऊँचे से सबसे नीचे स्तर तक, लगभग):
📉 1992 हर्षद मेहता घोटाला — Sensex लगभग −54%
📉 2000–01 डॉट-कॉम — Sensex लगभग −56%
📉 2008 वैश्विक मंदी — Sensex लगभग −61%
📉 2015–16 — Nifty लगभग −25%
📉 2020 कोरोना — Nifty लगभग −40%
📉 2024–25 — Nifty लगभग −16% (small-cap इससे ज़्यादा)
हर बार बाज़ार संभला भी है। इन सब गिरावटों के बावजूद Nifty 50 ने 2005–2025 में लगभग 11–12% सालाना दिया। पर यह सिर्फ़ उन्हें मिला जो पूरे समय टिके रहे।

असली समस्या: लोग टिक नहीं पाते
AMFI के आँकड़े बताते हैं कि जून 2025 में equity म्यूचुअल फंड की लगभग 45% रकम 2 साल से कम समय से लगी थी। फ़रवरी 2025 की गिरावट में SIP stoppage ratio 122% तक पहुँचा, यानी जितनी नई SIP शुरू हुईं उससे ज़्यादा बंद या पूरी हुईं।
लोग बीच में क्यों निकलते हैं? ज़्यादातर इसलिए कि घर में अचानक ज़रूरत आ जाती है: बीमारी, नौकरी जाना, शादी। अगर उसी समय बाज़ार गिरा हो, तो नुकसान पक्का हो जाता है।
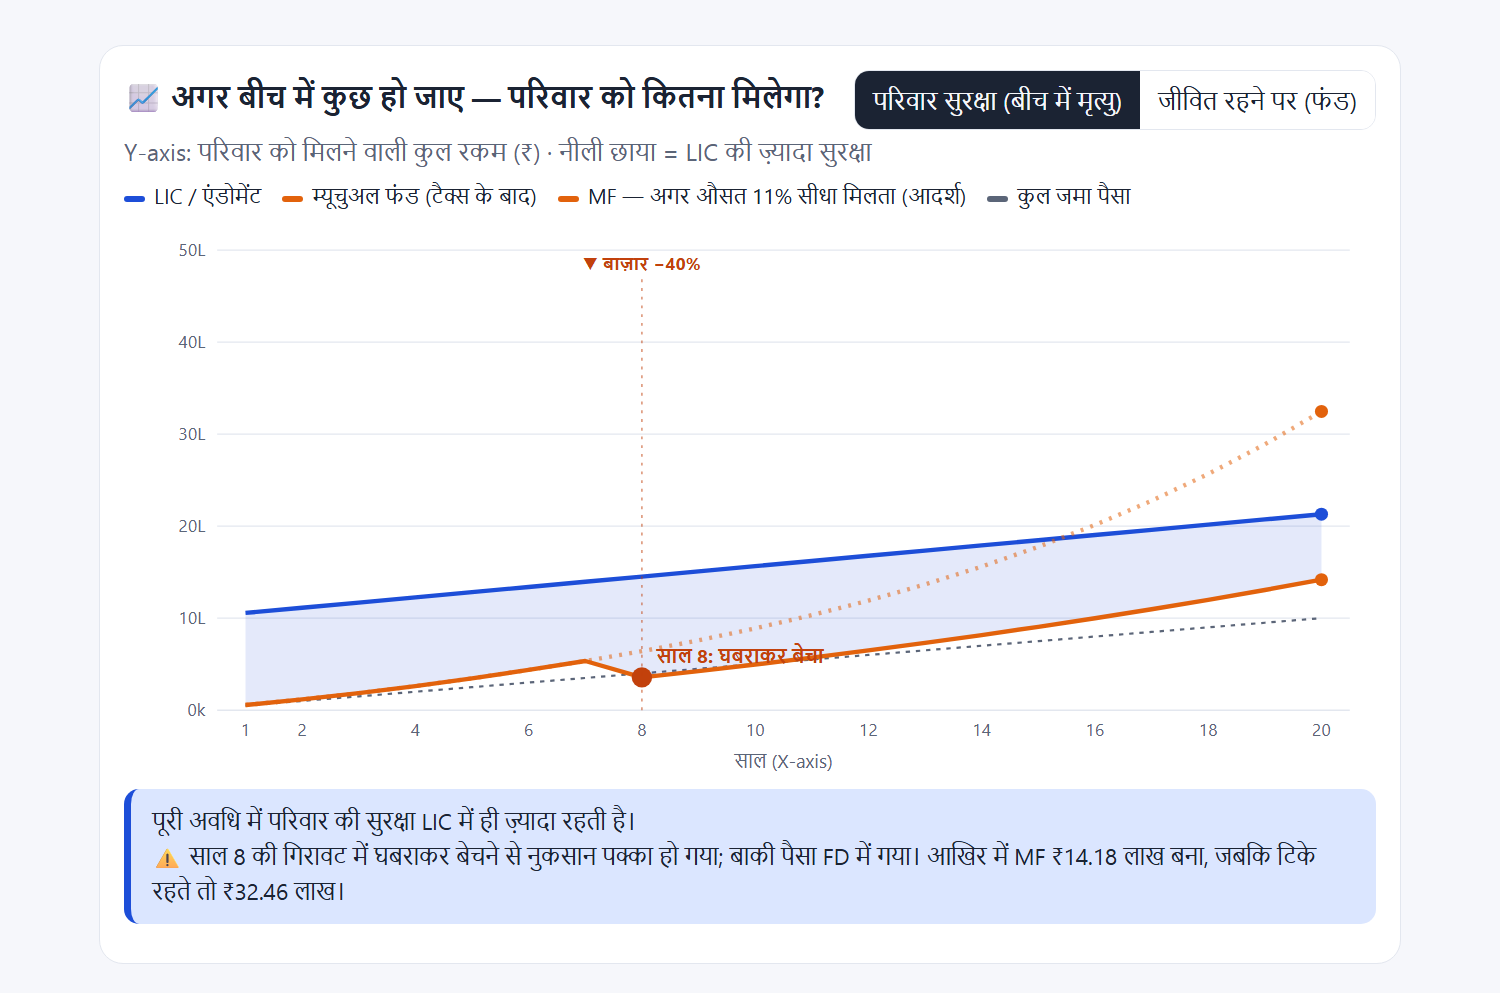
नीचे का ग्राफ़ एक उदाहरण है: 8वें साल बाज़ार 40% गिरा और निवेशक ने घबराकर बेच दिया। 20 साल बाद MF में लगभग ₹14 लाख बचे, जबकि टिके रहते तो लगभग ₹32 लाख होते। LIC की लाइन पूरे समय अपनी जगह पर रही।
दाल-चावल और काजू-किशमिश
काजू-किशमिश बहुत अच्छे और ताकतवर हैं। पर कोई दिन भर 1–2 किलो काजू-किशमिश खाए तो शरीर बिगड़ जाएगा, और जेब भी। रोज़ की ताकत और स्टेमिना दाल-चावल से आती है।
🍚 दाल-चावल = स्टेप 1 और 2: जीवन बीमा, हेल्थ बीमा, इमरजेंसी फंड, सुरक्षित बचत। परिवार की रोज़ की ताकत, हर हाल में साथ।
🥜 काजू-किशमिश = स्टेप 3 और ऊपर: म्यूचुअल फंड, शेयर। बहुत अच्छे, पर सही मात्रा में और आधार बनने के बाद।
⚖️ सिर्फ़ म्यूचुअल फंड ही सही नहीं है, और ना ही हम उसे गलत बता रहे हैं। दुनिया में और भी अच्छे साधन हैं: PPF, सुकन्या समृद्धि, NPS, FD/RD, पोस्ट ऑफिस योजनाएँ, सोना (Gold ETF), रियल एस्टेट। हर एक की अपनी जगह है। बात बस क्रम की है।
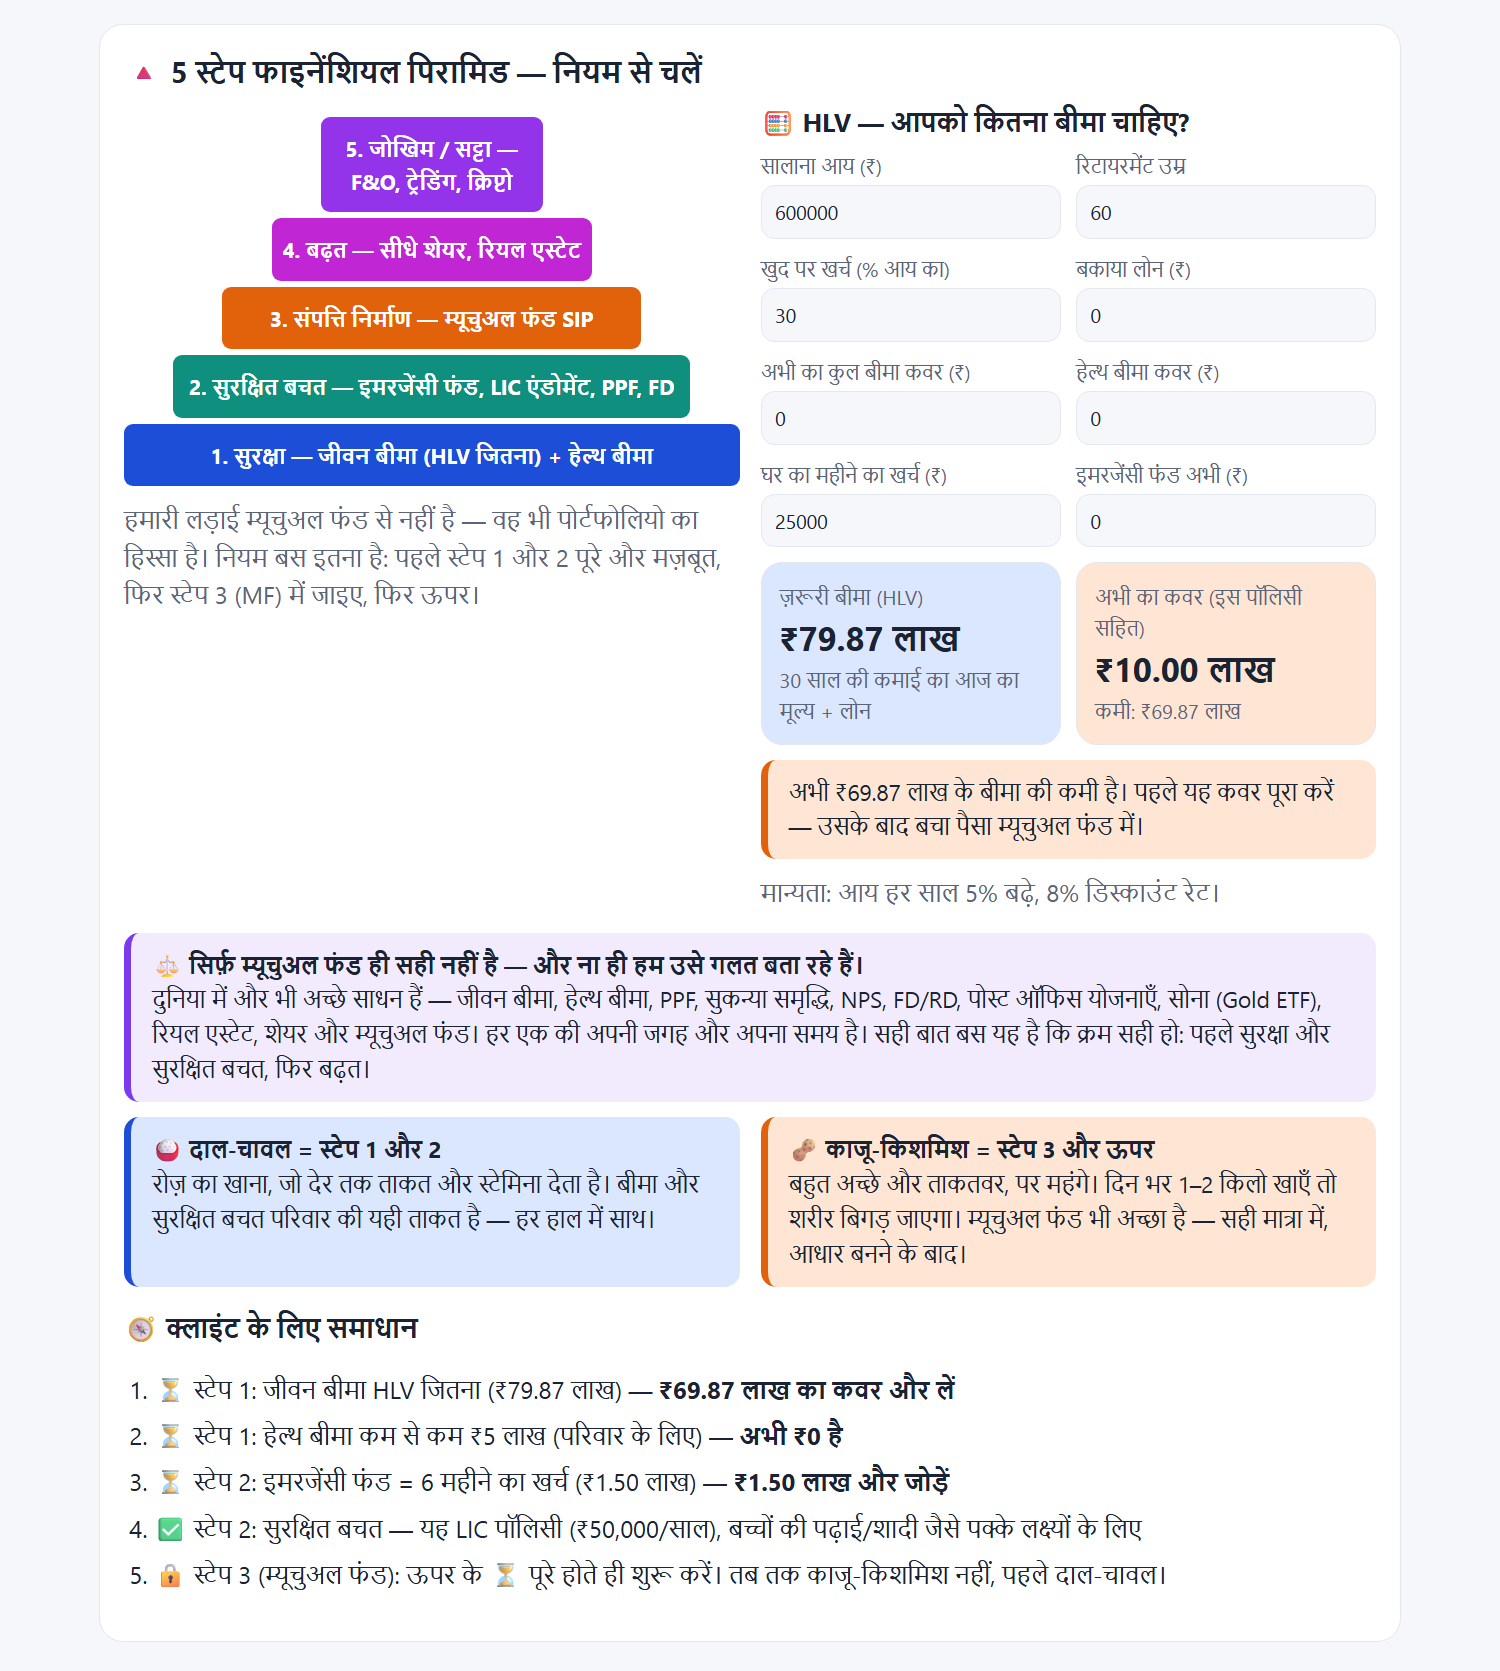
समाधान: 5 स्टेप फाइनेंशियल पिरामिड
सुरक्षा: जीवन बीमा HLV (Human Life Value) जितना + हेल्थ बीमा।
सुरक्षित बचत: 6 महीने के खर्च का इमरजेंसी फंड, LIC एंडोमेंट, PPF, FD — बच्चों की पढ़ाई और शादी जैसे पक्के लक्ष्यों के लिए।
संपत्ति निर्माण: म्यूचुअल फंड SIP, लंबे समय (7+ साल) के लिए।
बढ़त: सीधे शेयर, रियल एस्टेट।
जोखिम / सट्टा: F&O, ट्रेडिंग — सबसे आख़िर में और थोड़ा।
जब स्टेप 1 और 2 पूरे हों, तब बेझिझक म्यूचुअल फंड में जाइए। तब गिरावट आने पर भी MF तोड़ना नहीं पड़ेगा। यानी आधार मज़बूत = MF भी सफल।
टैक्स एक नज़र में (FY 2025-26 की दरें)
Equity MF, 12 महीने से कम (STCG): 20%
Equity MF, 12 महीने से ज़्यादा (LTCG): 12.5%, हर साल ₹1.25 लाख तक के फ़ायदे पर छूट
Debt MF (1 अप्रैल 2023 के बाद): आपके टैक्स स्लैब पर
LIC एंडोमेंट की मेच्योरिटी: टैक्स-फ्री, अगर प्रीमियम Sum Assured के 10% से ज़्यादा न हो और कुल सालाना प्रीमियम ₹5 लाख से ज़्यादा न हो
मृत्यु लाभ: पूरी तरह टैक्स-फ्री। पुरानी टैक्स व्यवस्था में प्रीमियम पर 80C की छूट।
सभी पर 4% cess अलग से। नया Income-tax Act 2025 (1 अप्रैल 2026 से) में धाराओं के नंबर बदले हैं, इसलिए ताज़ा नियम अपने CA से पुष्टि करें।
खुद देखिए: LIC बनाम MF कैलकुलेटर
अपनी उम्र, प्रीमियम और प्लान (714 / 715 / 733 / 736) डालिए, या LIC के Benefit Illustration के आँकड़े डालिए। ग्राफ़, टैक्स, HLV और रंगीन Excel रिपोर्ट तुरंत बनती है।
अक्सर पूछे जाने वाले सवाल
1. क्या म्यूचुअल फंड बुरा है?
नहीं। लंबे समय के लिए यह अच्छा साधन है। हम बस क्रम की बात करते हैं: पहले बीमा और सुरक्षित बचत, फिर MF।
2. MF आखिर में ज़्यादा देता है, तो LIC क्यों?
क्योंकि शुरू के सालों में परिवार की सुरक्षा LIC में कई गुना ज़्यादा है, और LIC में बाज़ार गिरने का डर नहीं। आखिर का फर्क उसी सुरक्षा की कीमत है।
3. क्या Term प्लान + MF बेहतर नहीं?
सबसे सस्ता बड़ा कवर Term प्लान देता है, और कैलकुलेटर में यह तुलना भी दिखती है। पर इसके लिए दोनों हिस्सों में अनुशासन चाहिए: Term हर साल भरना और MF को गिरावट में भी न छूना। जिनमें यह अनुशासन है, उनके लिए यह अच्छा रास्ता है।
4. LIC पॉलिसी बीच में बंद करें तो?
शुरू के सालों में Surrender करने पर भरे पैसे से भी कम मिल सकता है। इसलिए उतना ही प्रीमियम लें जितना पूरी अवधि आराम से भर सकें।
5. कितना बीमा चाहिए?
HLV के हिसाब से — आपकी आने वाली कमाई का आज का मूल्य + लोन, उसमें से मौजूदा बीमा और बचत घटाकर। कैलकुलेटर में HLV अपने-आप निकलता है।
6. MF कब शुरू करें?
जब जीवन बीमा HLV जितना हो, हेल्थ बीमा हो और 6 महीने का इमरजेंसी फंड हो। उसके बाद बचा पैसा लंबे समय के लिए SIP में।
7. इस लेख के आँकड़े कहाँ से हैं?
गिरावट के आँकड़े लगभग हैं (Sensex/Nifty के peak से bottom तक)। निवेशक व्यवहार के आँकड़े AMFI के हैं। LIC के उदाहरण में औसत return मान लिया गया है; असली आँकड़े पॉलिसी के Benefit Illustration से देखें।
यह लेख समझाने के लिए है, निवेश की सलाह नहीं। म्यूचुअल फंड बाज़ार जोखिम के अधीन हैं; पिछला return भविष्य की गारंटी नहीं। बीमा आग्रह की विषय-वस्तु है। LIC का बोनस गारंटीड नहीं होता।
स्रोत: AMFI — Folio & Ticket Size (जून 2025) · AMFI · SIP stoppage के AMFI आँकड़े (फ़रवरी 2025, FY25)
Visitor Comments (0)
Abhi koi approved comment nahi hai. Aap pehla comment bhej sakte hain.