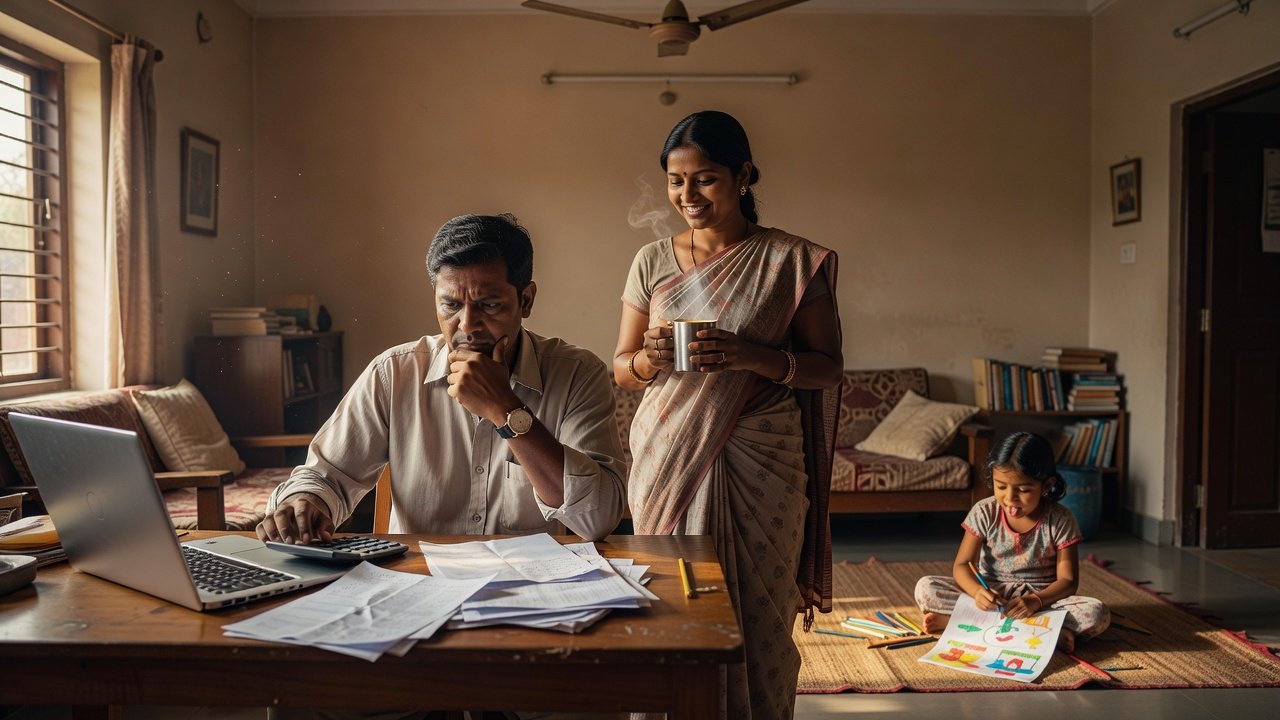
रविवार की शाम थी। 32 साल के राकेश जी ने चाय का कप रखा और मुझसे सीधा सवाल किया: "पारस जी, यह policy कितना return देगी? FD से ज़्यादा या कम?"
मैंने मुस्कुराकर उल्टा पूछा: "राकेश जी, अगर कल आप न रहें, तो भाभी जी और दोनों बच्चों के हाथ में कितना पैसा आएगा? और वह कितने साल घर चला पाएगा?" कमरे में कुछ देर चुप्पी रही। फिर उन्होंने कहा, "यह तो मैंने कभी सोचा ही नहीं।"
यही इस लेख का सार है। ज़्यादातर लोग life insurance को "कितना return मिलेगा" की नज़र से देखते हैं, जबकि उसका असली काम है "मेरे न रहने पर परिवार का क्या होगा" का जवाब देना। आइए इसे तर्क, गणित और जीवन के अनुभव से समझते हैं।
पृष्ठभूमि: बीमा और निवेश दो अलग काम हैं
पैसे से जुड़ी हर ज़रूरत का अपना औज़ार होता है। निवेश का काम है पैसे को बढ़ाना। बीमा का काम है जोखिम को अपने कंधे से उतारकर किसी और (बीमा कंपनी) के कंधे पर रखना, ताकि अनहोनी में परिवार का सपना न टूटे।
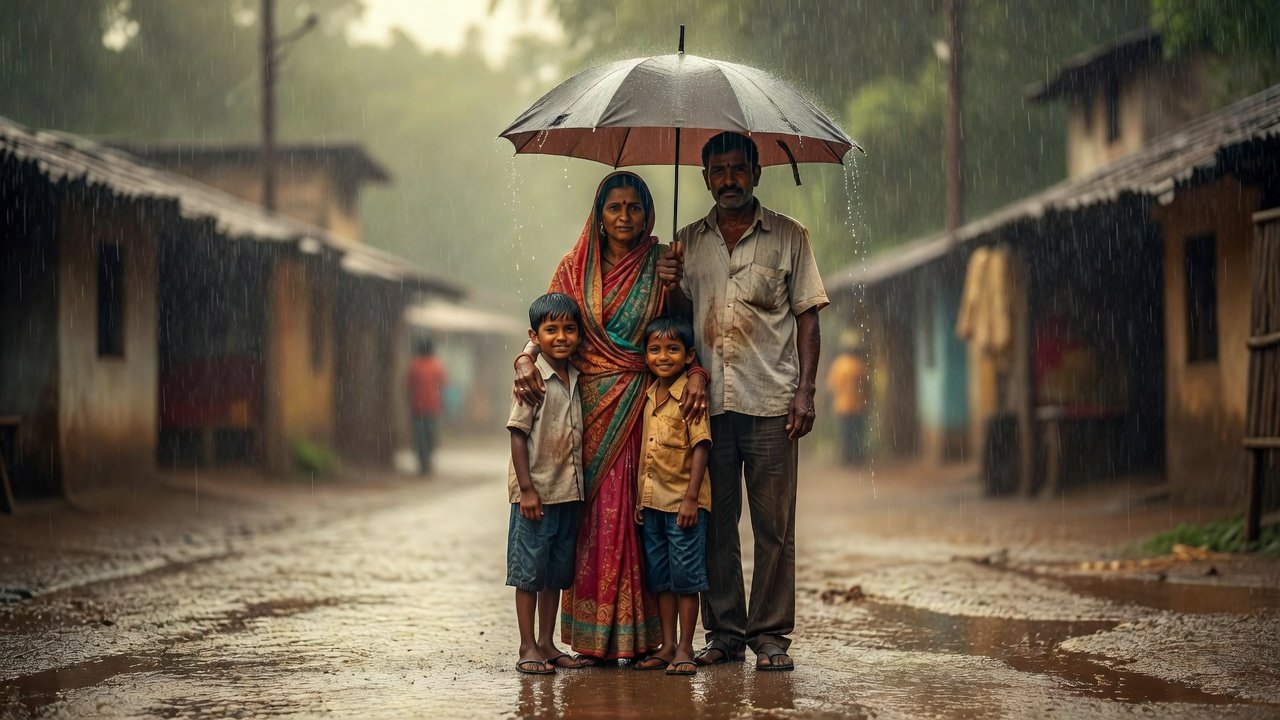
छाते का उदाहरण लीजिए। कोई नहीं पूछता कि छाते का return कितना है। छाता इसलिए लेते हैं कि बारिश में भीगें नहीं। जिस साल बारिश कम हो, उस साल भी छाता बेकार नहीं था। Life insurance परिवार का छाता है।
हमारे घरों में एक आदमी (या औरत) की कमाई पर पूरा परिवार टिका होता है: घर का राशन, किराया या home loan की EMI, बच्चों की फ़ीस, माता-पिता की दवा। कमाने वाले की सबसे बड़ी संपत्ति उसका घर या FD नहीं, बल्कि उसकी आने वाले 25–30 साल की कमाई है। Life insurance उसी कमाई का बीमा है।
समस्या: 'Return' वाली सोच परिवार को कम कवर पर छोड़ देती है
जब policy सिर्फ़ return देखकर ली जाती है, तो तीन गड़बड़ियाँ होती हैं:
❌ कवर बहुत छोटा रह जाता है। ₹6 लाख सालाना कमाने वाले के पास अक्सर सिर्फ़ ₹5–10 लाख का बीमा होता है, जो परिवार का 1–2 साल का ख़र्च भी मुश्किल से है।
❌ Return की तुलना ग़लत चीज़ से होती है। FD या mutual fund में जोखिम-कवर नहीं होता, इसलिए दोनों को सीधे तौलना आधी तस्वीर है।
❌ महँगाई और बीच में बंद करने का नुकसान भुला दिया जाता है। लोग maturity की बड़ी रकम देखते हैं, पर 25 साल की महँगाई और surrender का घाटा नहीं।
मैंने advisor के रूप में अपने काम में ऐसे परिवार देखे हैं, जहाँ दावे का चेक हाथ में आया तो रकम इतनी छोटी थी कि दो साल में ख़त्म हो गई। उस दिन किसी ने नहीं पूछा कि policy का IRR कितना था। सबने यही कहा, "काश कवर बड़ा होता।"
मैं ख़ुद kidney failure से जूझ रहा हूँ और हफ़्ते में दो बार dialysis होता है। मैं जानता हूँ कि अनहोनी पूछकर नहीं आती। इसलिए यह लेख मेरे लिए सलाह नहीं, ज़िम्मेदारी है। 🙏
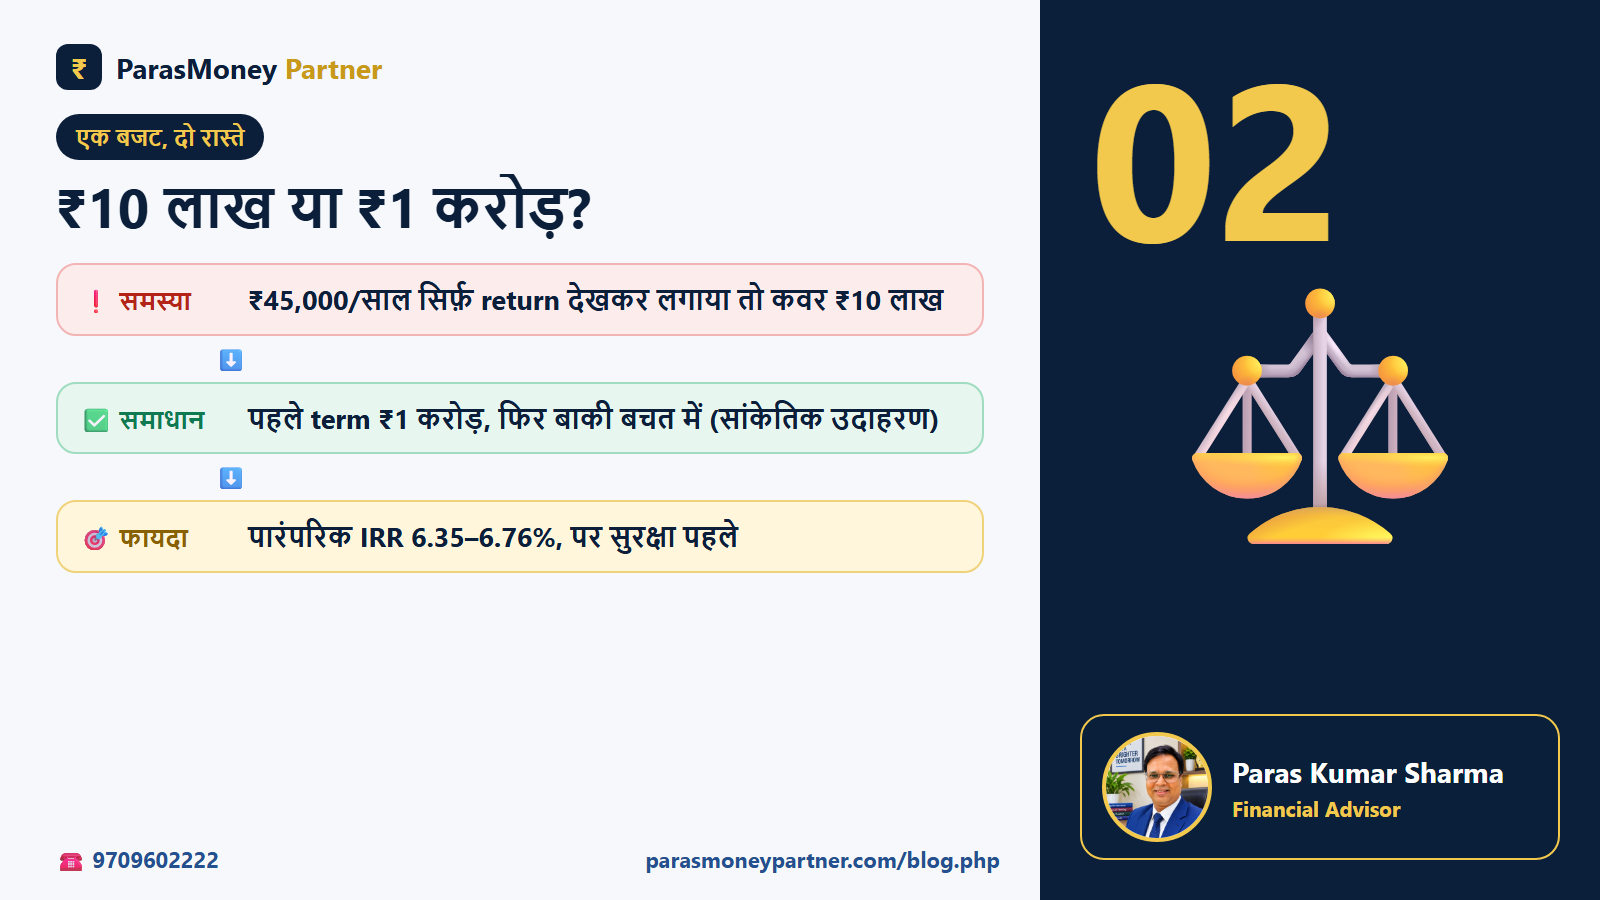
गणित से समझिए: एक ही बजट, दो रास्ते
मान लीजिए राकेश जी (उम्र 30, आय ₹6 लाख/साल) हर साल ₹45,000 बीमा पर लगा सकते हैं, 25 साल तक। नीचे की सारी रकम सिर्फ़ समझाने के लिए सांकेतिक हैं; असली प्रीमियम, bonus और लाभ के लिए plan का आधिकारिक कोटेशन और sales brochure देखें।
| बात | रास्ता A: सिर्फ़ पारंपरिक policy | रास्ता B: पहले term, फिर बचत |
|---|---|---|
| सालाना ख़र्च | ₹45,000 (बीमा राशि ₹10 लाख) | ₹13,000 term (₹1 करोड़) + ₹32,000 बचत योजना |
| 25 साल में कुल भरा | ₹11.25 लाख | ₹11.25 लाख |
| 5वें साल अनहोनी हो जाए तो परिवार को | लगभग ₹10 लाख + तब तक का bonus | ₹1 करोड़ + बचत में जमा रकम |
| 25 साल पूरे होने पर | लगभग ₹27.6–29.4 लाख (बीमा + bonus) | बचत ~₹22 लाख (7.1% मानकर), term का पैसा वापस नहीं |
| सालाना return (IRR) | ≈ 6.35% – 6.76% | बचत हिस्से पर ≈ 7.1% (मान्यता) |
| आज के मूल्य में maturity (6% महँगाई) | ≈ ₹6.4–6.8 लाख | ≈ ₹5.1 लाख |
अब ध्यान से देखिए। पारंपरिक policy का 6.35%–6.76% IRR guaranteed-आधारित, कम जोखिम वाली बचत के हिसाब से अच्छा है, और maturity पर रास्ता A ज़्यादा (लगभग ₹6–7 लाख अधिक) देता है। पर असली फ़र्क उस दिन दिखता है जिस दिन कमाने वाला नहीं रहता: एक परिवार के हाथ में ₹10 लाख, दूसरे के हाथ में ₹1 करोड़। Maturity का फ़र्क कुछ लाख का है, सुरक्षा का फ़र्क ₹90 लाख का। यही बीमा का असली "return" है।
इसलिए समझदारी "A या B" में नहीं, "पहले B की सुरक्षा, फिर A की बचत" में है: पहले पर्याप्त term कवर, और बजट बढ़ते ही बचत वाला हिस्सा पारंपरिक policy में, जहाँ 6.35%–6.76% का IRR guaranteed लाभ और bonus के साथ मिलता है।
इसका मतलब यह नहीं कि पारंपरिक policy ख़राब है। उसकी अपनी ताकत है: guaranteed लाभ, ज़बरदस्ती की बचत, loan सुविधा, MWP Act से परिवार के लिए सुरक्षित रकम, और LIC policies पर LIC Act की धारा 37 के अंतर्गत सरकार की गारंटी। बस उसे सुरक्षा का विकल्प नहीं, सुरक्षा के बाद की बचत समझिए।
IRR खुद निकालिए: Excel में 4 कदम
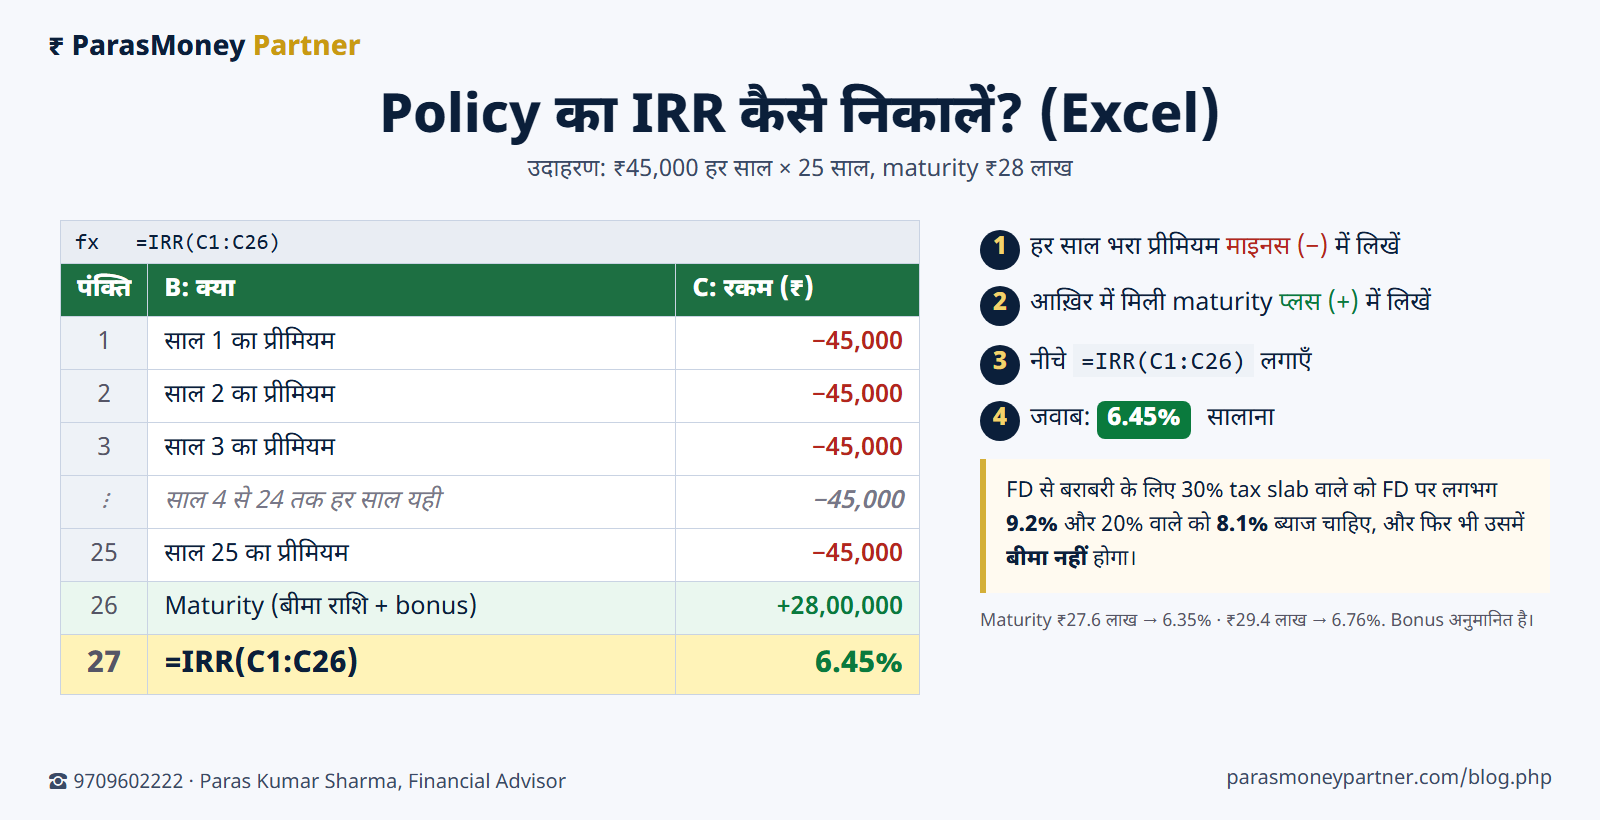
Excel की एक column में 25 पंक्तियों तक हर साल का प्रीमियम माइनस में लिखें: −45000
26वीं पंक्ति में maturity पर मिली रकम प्लस में लिखें: +2800000
नीचे =IRR(C1:C26) लगाएँ। जवाब आएगा ≈ 6.45% सालाना।
Bonus अनुमानित होता है, इसलिए maturity ₹27.6 लाख (IRR 6.35%) और ₹29.4 लाख (IRR 6.76%) मानकर भी निकालें।
ध्यान रहे: IRR में हर साल का बीमा कवर गिना ही नहीं जाता। ₹10 लाख का जोखिम-कवर 25 साल मुफ़्त नहीं मिलता; उसकी कीमत भी इसी प्रीमियम में है। इसलिए असली "कमाई" IRR से ज़्यादा है।
बैंक FD से तुलना: टैक्स के बाद असली तस्वीर
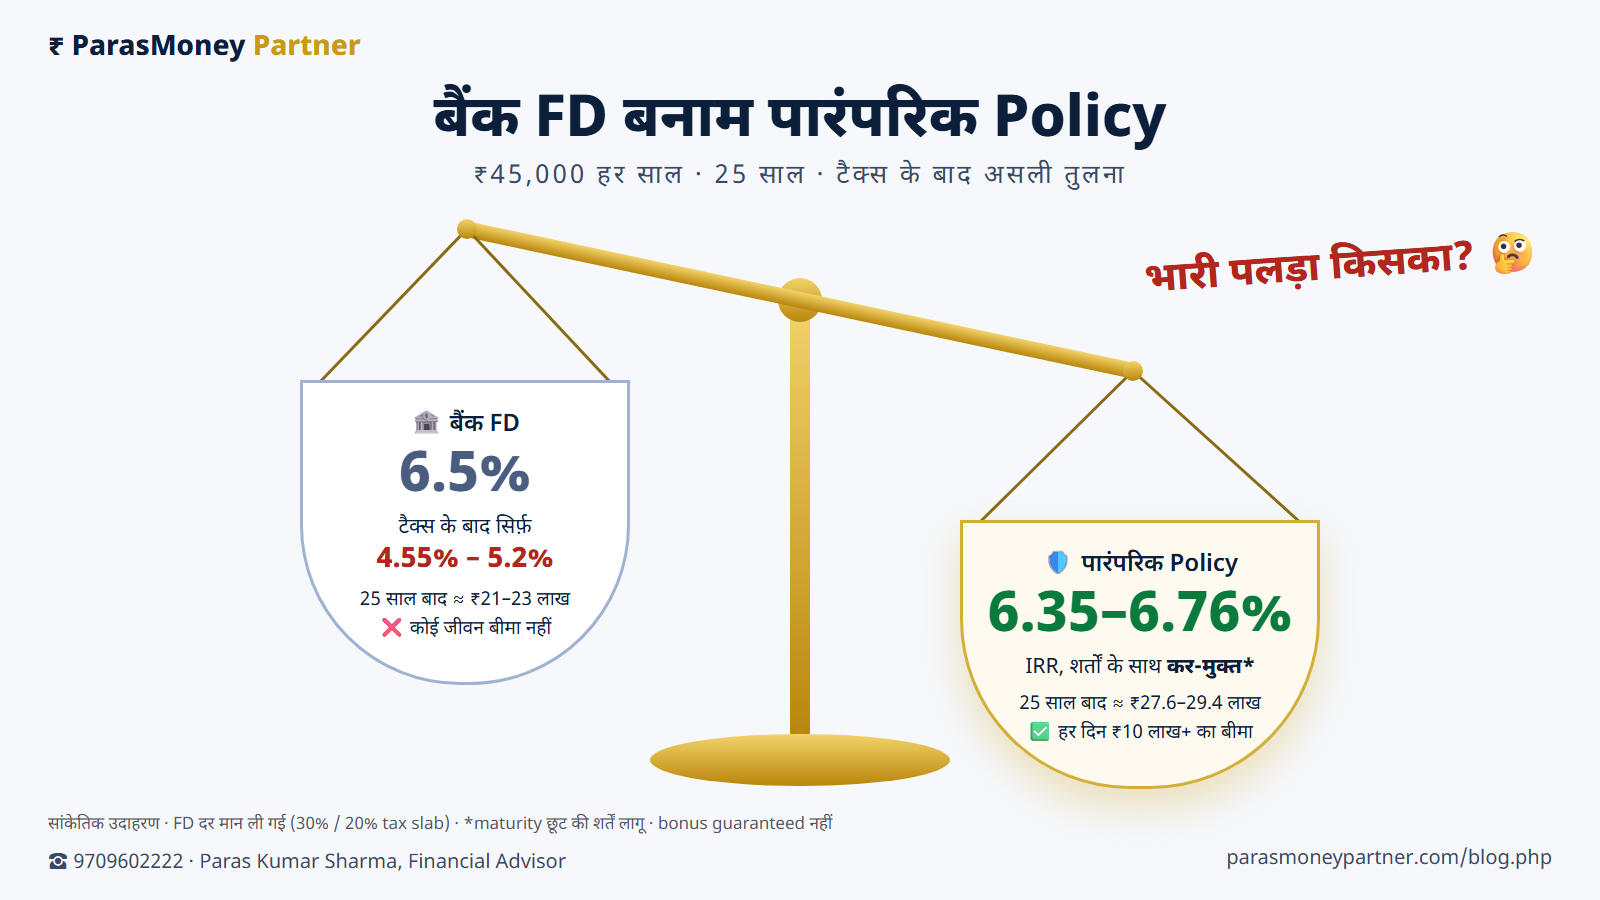
सबसे आम सवाल: "इतना पैसा FD में रख दूँ तो?" मान लीजिए वही ₹45,000 हर साल 25 साल तक FD में जमा करें, और FD पर 6.5% सालाना ब्याज मिले (बैंकों की दरें समय-समय पर बदलती हैं; यह सिर्फ़ उदाहरण है)।
| बात | 🏦 बैंक FD (6.5% मानकर) | 🛡️ पारंपरिक policy |
|---|---|---|
| ब्याज / IRR | 6.5% | 6.35% – 6.76% |
| Tax | हर साल का ब्याज आय में जुड़कर taxable (TDS भी) | शर्तें पूरी हों तो maturity कर-मुक्त* |
| टैक्स के बाद return | 30% slab: ≈ 4.55% · 20% slab: ≈ 5.2% | ≈ 6.35% – 6.76% |
| 25 साल बाद हाथ में | ≈ ₹21.1 लाख (30%) · ≈ ₹23.2 लाख (20%) | ≈ ₹27.6 – 29.4 लाख |
| बीच में अनहोनी हो जाए तो | सिर्फ़ उतना, जितना जमा + ब्याज हुआ | पूरी बीमा राशि ₹10 लाख + तब तक का bonus, चाहे एक ही किस्त भरी हो |
| बीच में पैसा निकालना | आसान, छोटा जुर्माना | शुरुआती सालों में surrender पर घाटा; loan सुविधा |
| सुरक्षा | DICGC से हर बैंक में ₹5 लाख तक बीमित | LIC policy पर धारा 37 की सरकारी गारंटी |
FD से बराबरी करने के लिए 30% tax slab वाले को FD पर लगभग 9.2% और 20% वाले को 8.1% ब्याज चाहिए, और फिर भी उसमें एक रुपये का भी जीवन बीमा नहीं होगा। इसका मतलब यह नहीं कि FD बेकार है: emergency fund और छोटी अवधि के पैसे के लिए FD सबसे सही जगह है। पर लंबी अवधि की परिवार-सुरक्षा वाली बचत के लिए policy का पलड़ा भारी है, और उससे भी पहले ज़रूरी है पर्याप्त term कवर।
*1 अप्रैल 2023 के बाद ली गई non-ULIP policies में सालाना प्रीमियम कुल ₹5 लाख से ज़्यादा हो, या प्रीमियम बीमा राशि के 10% से ज़्यादा हो, तो maturity छूट नहीं मिलती। FD के आँकड़े सालाना चक्रवृद्धि मानकर और हर साल tax कटकर निकाले गए हैं।
वे बातें जो अक्सर छूट जाती हैं
📉 महँगाई: आज ₹1 लाख में जो आता है, 25 साल बाद उसके लिए 6% महँगाई पर ~₹4.3 लाख चाहिए। कवर भी इसी हिसाब से बड़ा रखें।
🔁 बीच में बंद करना: शुरुआती सालों में surrender value भरे पैसे से कम होती है। policy उतनी ही लें जितना प्रीमियम पूरी अवधि आराम से भर सकें।
🧾 Tax: प्रीमियम पर कटौती सिर्फ़ पुरानी tax व्यवस्था में मिलती है। 1 अप्रैल 2023 के बाद की non-ULIP policies में सालाना प्रीमियम कुल ₹5 लाख से ऊपर हो तो maturity पर छूट नहीं। 1 अप्रैल 2026 से नया Income-tax Act लागू है; धारा-संख्या बदली हैं, अपने tax सलाहकार से पुष्टि करें।
🧩 Rider: दुर्घटना मृत्यु/विकलांगता (ADDB) और critical illness rider कम ख़र्च में सुरक्षा बढ़ाते हैं। Return गिनते समय इनका प्रीमियम भी जोड़ें।
👩 गृहिणी का बीमा: घर सँभालने वाली के न रहने पर बच्चों की देखभाल का ख़र्च भी बड़ा होता है। उनके लिए भी उचित कवर सोचें।
🏥 Health insurance अलग: life insurance अस्पताल का बिल नहीं देता। परिवार के लिए अलग health cover ज़रूरी है, वरना एक बीमारी पूरी बचत खा सकती है।
कितना कवर चाहिए? — Human Life Value (HLV)
सबसे आसान मोटा नियम: सालाना आय × 10 से 15 + चालू loan। राकेश जी के लिए: ₹6 लाख × 12 = ₹72 लाख, ऊपर से ₹15 लाख home loan, यानी लगभग ₹85 लाख से ₹1 करोड़।
ज़्यादा सही तरीका HLV है, जिसमें ये गिने जाते हैं:
परिवार का सालाना ख़र्च (अपना हिस्सा घटाकर)
रिटायरमेंट तक बचे साल और महँगाई
बच्चों की पढ़ाई और शादी के लक्ष्य
सारे loan (home, car, personal)
मौजूदा बीमा, बचत और निवेश (इन्हें घटाएँ)
👉 HLV और प्रीमियम की गणना Advisor AI Mitra app के Financial Calculators में मुफ़्त है।
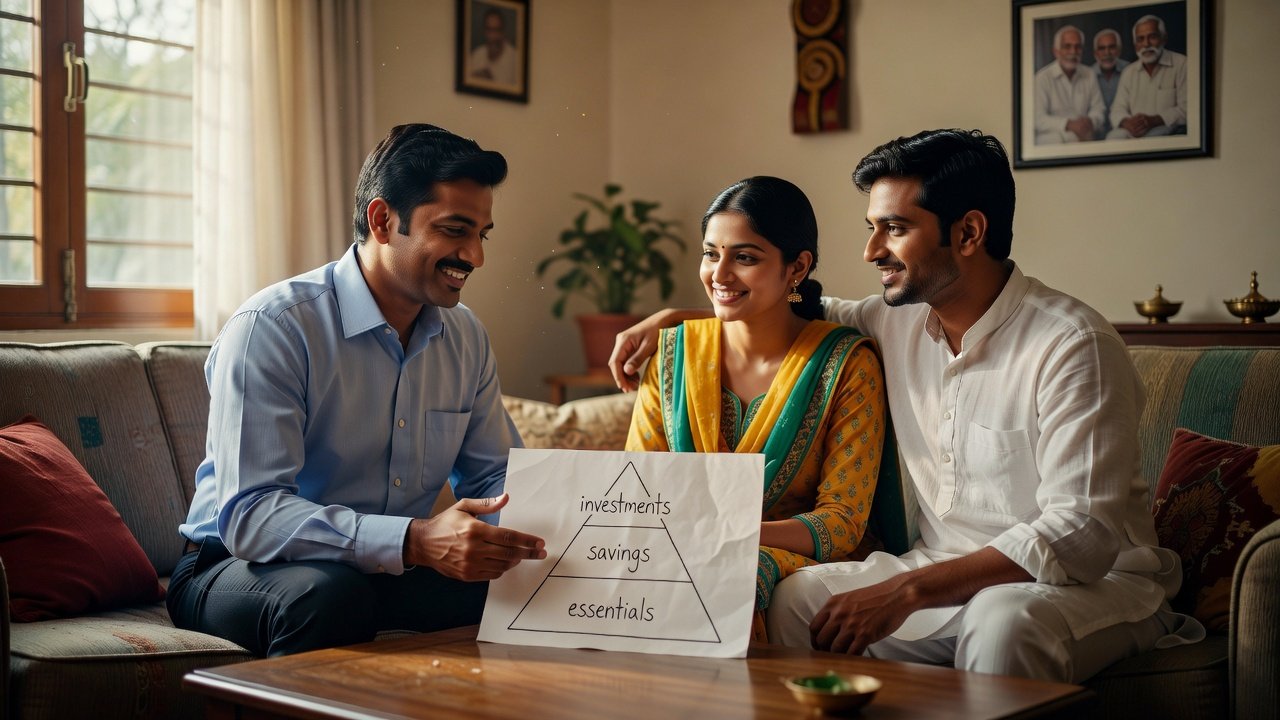
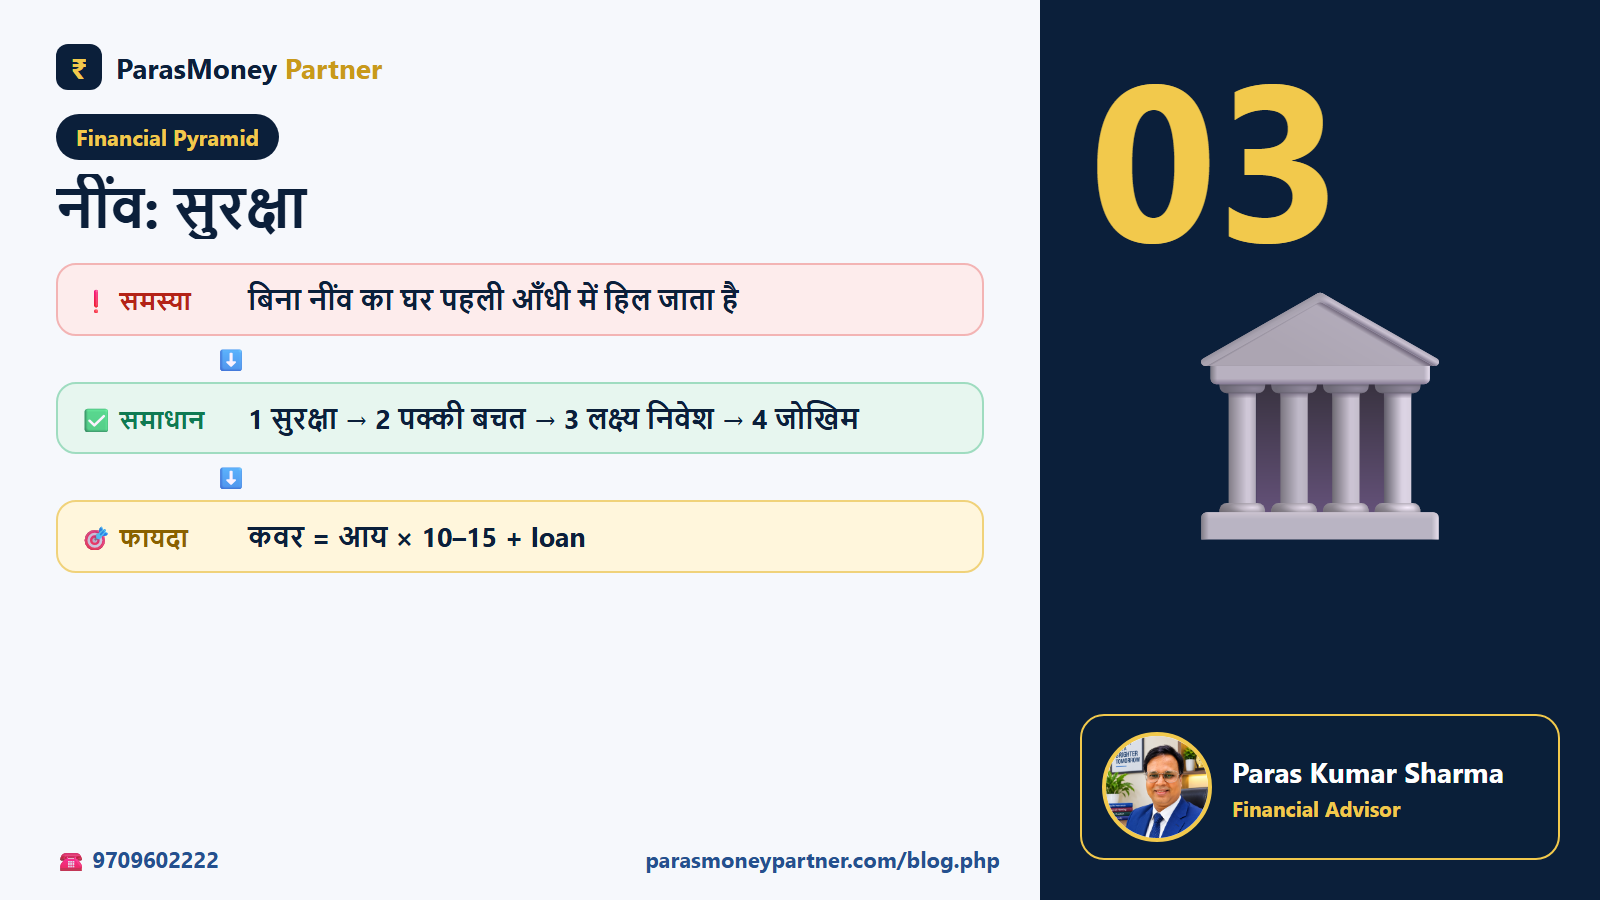
सही क्रम: Financial Pyramid
मकान की नींव पहले डाली जाती है, छत बाद में। पैसे का घर भी इसी क्रम में बनता है:
| क्रम | सीढ़ी | क्या करें |
|---|---|---|
| 1️⃣ नींव | सुरक्षा | पर्याप्त life cover (term) + health insurance + 6 महीने का emergency fund |
| 2️⃣ | पक्की बचत | पारंपरिक policy, PPF, FD, सुकन्या जैसी guaranteed योजनाएँ |
| 3️⃣ | लक्ष्य वाला निवेश | बच्चों की पढ़ाई, घर, रिटायरमेंट (NPS, पेंशन योजना, mutual fund) |
| 4️⃣ छत | ज़्यादा जोखिम | शेयर आदि, सिर्फ़ उतना जितना डूबने पर भी घर न हिले |
निष्कर्ष: पहला सवाल बदलिए
अगली बार कोई policy की बात करे, तो पहला सवाल "return कितना?" नहीं, बल्कि यह पूछिए:
मेरे न रहने पर परिवार को कितनी रकम मिलेगी?
क्या वह रकम परिवार का कितने साल ख़र्च, बच्चों की पढ़ाई और loan चुका पाएगी?
क्या मैं यह प्रीमियम पूरी अवधि आराम से भर पाऊँगा?
इन तीन सवालों के बाद return की बात कीजिए। तब आपका फ़ैसला सही क्रम में होगा: पहले सुरक्षा, फिर बचत, फिर निवेश।
❓ अक्सर पूछे जाने वाले सवाल (FAQ)
क्या life insurance एक अच्छा निवेश है?
Life insurance का पहला काम निवेश नहीं, कमाने वाले की आय की सुरक्षा है। पारंपरिक (endowment/money back) योजनाएँ guaranteed और अनुशासित बचत देती हैं, और उनका IRR आम तौर पर लगभग 6.35% से 6.76% के बीच रहता है (bonus पर निर्भर, अनुमानित)। इसलिए पहले पर्याप्त सुरक्षा (term cover) लें, फिर बचत के लिए योजना चुनें।
मुझे कितना बीमा कवर चाहिए?
मोटा नियम है: सालाना आय का 10 से 15 गुना, और ऊपर से चालू loan की रकम। सही रकम Human Life Value (HLV) से निकलती है, जिसमें परिवार का ख़र्च, बची नौकरी के साल, बच्चों के लक्ष्य, loan और मौजूदा बचत गिने जाते हैं।
Term plan में पैसा वापस नहीं मिलता, तो क्या वह बेकार है?
नहीं। घर का fire insurance या गाड़ी का बीमा भी पैसा वापस नहीं देता, फिर भी हम लेते हैं। Term plan कम प्रीमियम में सबसे बड़ा कवर देता है। जो पैसा वापस चाहते हैं, वे term के साथ बचत योजना या return of premium वाला विकल्प जोड़ सकते हैं।
Policy का IRR कैसे निकालें?
हर साल भरा प्रीमियम ऋण (−) में और maturity पर मिली रकम धन (+) में Excel की एक column में लिखें, फिर =IRR() लगाएँ। IRR वह सालाना ब्याज दर है जिस पर आपका भरा पैसा maturity रकम तक पहुँचता। Bonus अनुमानित होता है, इसलिए IRR भी अनुमान ही है।
बैंक FD बेहतर है या पारंपरिक policy?
FD पर 6.5% ब्याज मानें तो 30% tax slab में टैक्स के बाद लगभग 4.55% और 20% slab में 5.2% बचता है, जबकि पारंपरिक policy का IRR लगभग 6.35%–6.76% है और शर्तें पूरी हों तो maturity कर-मुक्त है। साथ में policy पूरी अवधि बीमा कवर भी देती है। FD emergency fund और छोटी अवधि के लिए सही है; लंबी अवधि की बचत के लिए policy, और सबसे पहले पर्याप्त term कवर।
Inflation का maturity पर क्या असर पड़ता है?
25 साल बाद मिलने वाले ₹28 लाख, 6% महँगाई मानें तो आज के लगभग ₹6.5 लाख के बराबर ख़रीद-शक्ति रखते हैं। इसलिए सिर्फ़ maturity रकम देखकर फ़ैसला न करें।
Policy बीच में surrender करने से क्या नुकसान होता है?
शुरुआती सालों में surrender value भरे प्रीमियम से काफ़ी कम होती है, इसलिए नुकसान होता है और कवर भी ख़त्म हो जाता है। उतनी ही policy लें जितना प्रीमियम पूरी अवधि आराम से भर सकें।
क्या मैं पारंपरिक policy और term दोनों ले सकता हूँ?
हाँ, और अक्सर यही संतुलित तरीका है: बड़ा कवर term से, और guaranteed अनुशासित बचत पारंपरिक policy से। अनुपात आपकी आय, उम्र और लक्ष्य पर निर्भर करता है।
Policy पर tax का क्या नियम है?
पुरानी tax व्यवस्था चुनने वालों को प्रीमियम पर कटौती मिलती है; नई व्यवस्था में यह कटौती नहीं है। maturity की छूट की शर्तें हैं (जैसे 1 अप्रैल 2023 के बाद ली गई non-ULIP policies में सालाना प्रीमियम कुल ₹5 लाख से ज़्यादा हो तो छूट नहीं)। मृत्यु दावा nominee के लिए कर-मुक्त है। 1 अप्रैल 2026 से नया Income-tax Act लागू है, इसलिए धारा-संख्या बदली हैं; अपनी स्थिति अपने tax सलाहकार से पक्की करें।
बीमा परिवार के लिए वह वादा है जो आपके न रहने पर भी निभता है। आज ही अपना HLV निकलवाइए।
☎ 9709602222 | Consultation बुक करें → | Advisor AI Mitra app | IRDAI policyholder जानकारी
लेख केवल जानकारी और जागरूकता के लिए है। तालिका की सारी रकम सांकेतिक हैं, किसी plan की असली दर नहीं; bonus guaranteed नहीं होता और return अनुमान हैं। असली प्रीमियम/लाभ के लिए बीमा कंपनी का कोटेशन और sales brochure देखें (https://licindia.in)। Tax नियम आपकी स्थिति पर निर्भर करते हैं। फ़ोटो सांकेतिक (AI-निर्मित) हैं। बीमा आग्रह की विषय-वस्तु है। Paras Kumar Sharma, Financial Advisor (MDRT), ParasMoney Partner।
Visitor Comments (0)
Abhi koi approved comment nahi hai. Aap pehla comment bhej sakte hain.