“भैया, पैसा उन्होंने ख़ुद लिया, रसीद भी दी… अब कह रहे हैं claim नहीं मिलेगा? ये तो सीधी धोखाधड़ी है!”
मोहल्ले के WhatsApp group में यह message आया, और फिर तो जैसे बाढ़ आ गई। कोई company को चोर बता रहा था, कोई सरकार को, और कोई कह रहा था — “LIC होती तो दे देती, private है इसलिए मना कर दिया।” भावनाएँ सच्ची थीं, पर जानकारी आधी। आज इसी पूरी बहस को कानून की कसौटी पर कसते हैं।
✍️ Paras Kumar Sharma (Financial Advisor · Multi-times MDRT · Semi-Qualified CA · CA Faculty) · कहानी काल्पनिक है, नाम-जगह बदले गए हैं — पर ऐसे मामले बीमा के मैदान में बार-बार आते हैं। तथ्य Insurance Act 1938, Indian Contract Act 1872, IRDAI नियम और Supreme Court के फ़ैसलों से (नवंबर 2026)।
📖 कहानी — रात 1:40 बजे का एक ‘tick’
पटना के प्रवीण वर्मा (41 साल) की दवा की दुकान थी। पत्नी रंजना, 10 साल का बेटा अंश और 6 साल की बेटी पीहू। चार साल पहले प्रवीण ने ₹80 लाख का term बीमा लिया था — सालाना premium करीब ₹16,000, due date 10 दिसंबर।
उस साल दुकान में stock का भुगतान, बच्चों की fees… premium टलता गया। 30 दिन का grace period 9 जनवरी को ख़त्म हुआ, और policy lapse हो गई। प्रवीण ने सोचा — “अगले महीने revival करा लूँगा।”
3 फरवरी की सुबह दुकान पर अचानक सिर में तेज़ दर्द, उल्टी, और प्रवीण बेहोश। अस्पताल पहुँचे तो जाँच में brain hemorrhage — सीधे ICU, ventilator पर।
उसी रात एक रिश्तेदार ने रंजना से कहा — “भाभी, बीमा तो रुका पड़ा है न? अभी online भर दो, policy चालू हो जाएगी।” घबराई हुई रंजना ने अस्पताल के गलियारे में बैठकर, रात 1:40 बजे mobile से revival का form खोला। एक सवाल आया — “क्या बीमित व्यक्ति आज पूरी तरह स्वस्थ है? (Declaration of Good Health)”। उन्होंने ‘Yes’ पर tick किया, ₹16,000 + ब्याज भरा। Screen पर आया — “Payment Successful. Policy Revived.” रसीद भी email पर आ गई।
छह दिन बाद, 9 फरवरी को प्रवीण इस दुनिया को छोड़ गए। रंजना के मन में एक ही सहारा था — “रसीद तो है, ₹80 लाख आ जाएँगे, बच्चों की पढ़ाई नहीं रुकेगी।”
Claim लगा। Company ने जाँच की — अस्पताल के रिकॉर्ड में भर्ती: 3 फरवरी, सुबह 11:20; revival का payment: 4 फरवरी, रात 1:40। दो महीने बाद पत्र आया — “Revival के समय बीमित व्यक्ति ICU में भर्ती था। स्वास्थ्य की घोषणा असत्य थी। Insurance Act की धारा 45 के अंतर्गत revival रद्द, claim देय नहीं।”

⚖️ मोहल्ले की बहस — 6 सवाल, कानून के जवाब
❓ सवाल 1: “पैसा लिया, रसीद दी — तो claim देना ही पड़ेगा!”
रात 1:40 बजे company के server पर कोई agent या doctor नहीं बैठा होता — यह एक automatic payment system है। System ने सिर्फ़ इतना पूछा — “क्या व्यक्ति आज स्वस्थ है?” जवाब ‘Yes’ आया, system ने उसी जवाब पर भरोसा करके पैसा लिया और रसीद बना दी।
Indian Contract Act की धारा 17 और 19 के अनुसार, जो सहमति धोखे (fraud) से ली गई हो, वह अनुबंध धोखा खाने वाले पक्ष के लिए ‘voidable’ है — यानी company उसे रद्द कर सकती है। और बीमा के लिए ख़ास कानून Insurance Act की धारा 45 साफ़ कहता है कि revival की तारीख़ से 3 साल तक company fraud या ज़रूरी तथ्य छिपाने के आधार पर सवाल उठा सकती है।
🧾 रसीद = पैसा जमा होने का सबूत। Claim की गारंटी = सच्ची जानकारी।
❓ सवाल 2: “Company ने revival से पहले medical test क्यों नहीं कराया?”
यह सवाल पूछने वाले अनजाने में अपनी ही सुविधा पर सवाल उठा रहे हैं। सोचिए — अगर नियम हो जाए कि premium दो दिन भी देर हुआ, तो पहले blood test, ECG, doctor की रिपोर्ट, तब पैसा जमा होगा — सबसे ज़्यादा परेशान कौन होगा? हम और आप।
इसलिए छोटे lapse में company भरोसे पर चलती है — “आप ईमानदारी से बता दीजिए कि आप स्वस्थ हैं, हम policy चालू कर देंगे।” यही DGH (Declaration of Good Health) है। लंबे lapse, बड़ी रकम या उम्र ज़्यादा हो तो company medical भी माँगती है। पर जब ग्राहक ख़ुद इस सुविधा का ग़लत इस्तेमाल करे, तो ज़िम्मेदारी भी उसी की है।
❓ सवाल 3: “LIC होती तो दे देती — private company है, इसलिए मना किया!”
सबसे बड़ा कानूनी सच — कानून किसी company का brand नहीं देखता। Grace period (30 दिन, मासिक premium पर 15 दिन), lapse, revival की समय-सीमा और धारा 45 — ये सब IRDAI के नियम और Insurance Act 1938 के प्रावधान हैं, जो सरकारी और private हर life insurance company पर बराबर लागू होते हैं।
Revival में कितनी जाँच हो, यह हर company अपनी underwriting policy से तय करती है — पर झूठी घोषणा पर claim हर जगह ख़ारिज होगा। बीमा company दान-संस्था नहीं, लाखों policyholders के पैसे की ट्रस्टी है। एक का झूठा claim पास हुआ, तो उसका बोझ बाक़ी ईमानदार ग्राहकों पर पड़ता है।

❓ सवाल 4: “Company को पता कैसे चला? Online तो किसी ने देखा नहीं!”
बड़े claim — ख़ासकर revival के तुरंत बाद हुई मृत्यु — पर company जाँच (investigation) करती है:
- 🏥 अस्पताल की भर्ती की तारीख़-समय, ICU रिकॉर्ड, डॉक्टर की notes
- 💳 Revival payment का सही समय (timestamp)
- 📄 मृत्यु प्रमाणपत्र और इलाज के पुराने काग़ज़
भर्ती सुबह 11:20 और ‘मैं स्वस्थ हूँ’ की घोषणा रात 1:40 — ये दो समय मिलते ही सच सामने आ जाता है।
❓ सवाल 5: “तो सच बता देती तो क्या मिलता?”
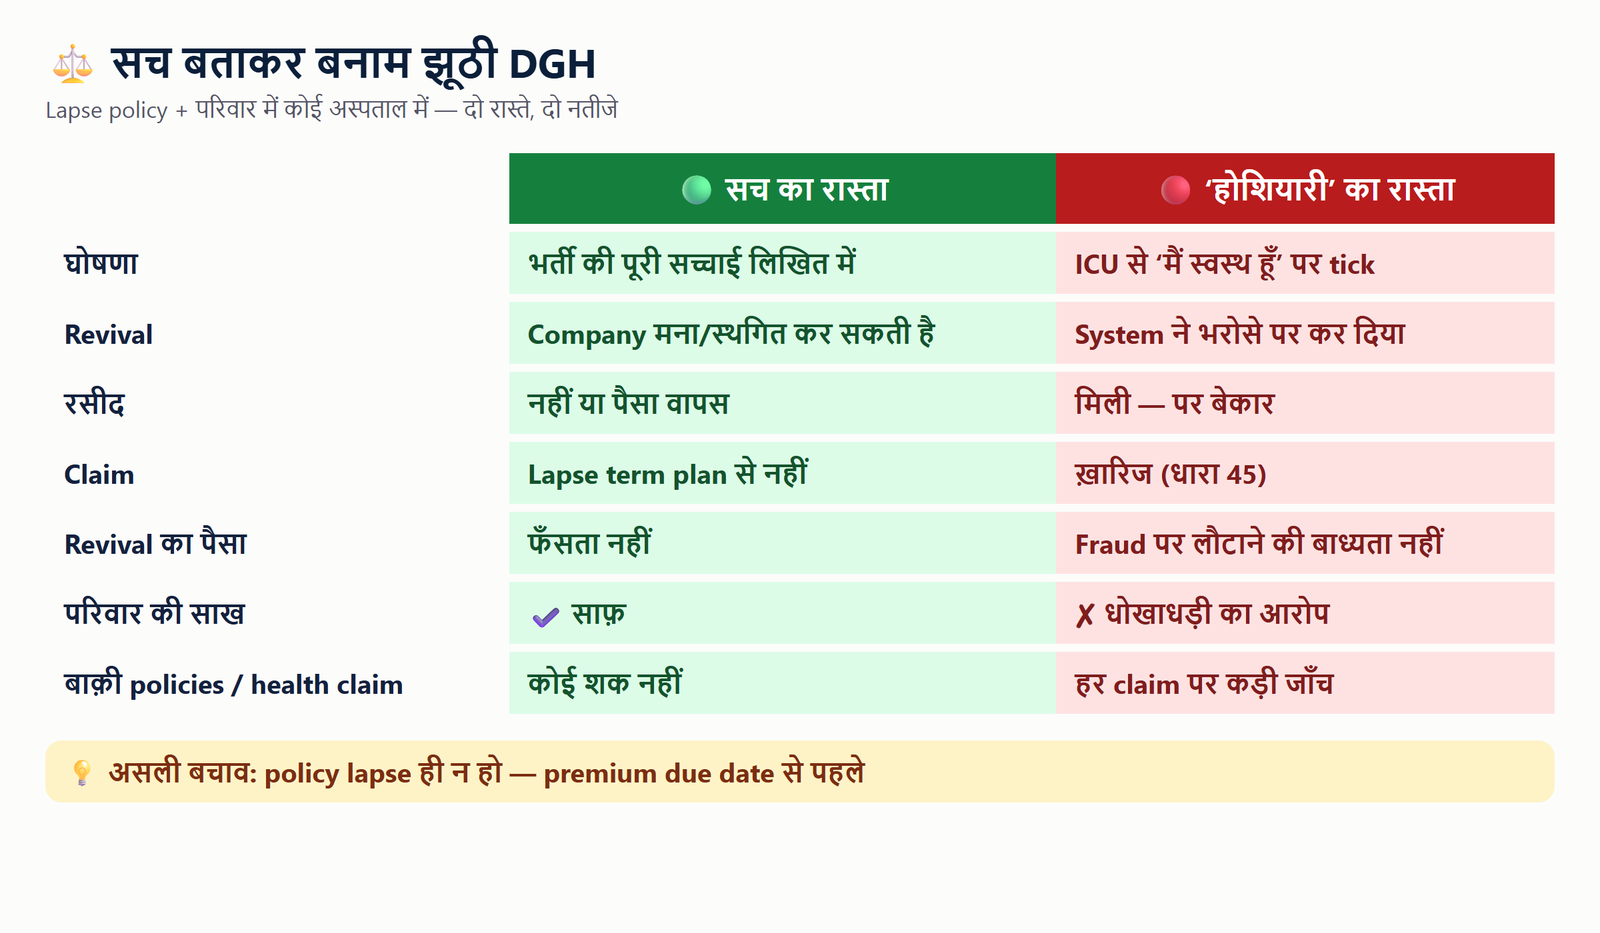
ईमानदार जवाब — इस term policy से शायद कुछ नहीं। ICU में भर्ती व्यक्ति की policy का revival company लगभग हमेशा मना या स्थगित (postpone) कर देती है। पर सच बताने के तीन फ़ायदे होते:
- ✅ परिवार पर धोखाधड़ी का दाग़ नहीं लगता
- ✅ Revival का पैसा फँसता नहीं
- ✅ दूसरी चालू policies, health बीमा और बाक़ी claims पर कोई शक नहीं होता
असली सबक़ यह है कि गलती 3 फरवरी की रात नहीं, 10 दिसंबर को हुई थी — जब premium टाल दिया गया। Grace period के अंदर (9 जनवरी तक) मृत्यु होती, तो पूरा ₹80 लाख मिलता।
❓ सवाल 6: “तो क्या company हमेशा सही होती है?”
नहीं। कानून दोनों तरफ़ बराबर है:
- ⚖️ सबूत का भार company पर — Supreme Court ने Mahakali Sujatha बनाम Future Generali (2024) में कहा कि तथ्य छिपाने का आरोप company को ठोस सबूत से साबित करना होगा; सिर्फ़ अंदाज़े पर claim ख़ारिज नहीं हो सकता।
- ⚖️ पर जहाँ सच में ज़रूरी तथ्य छिपाया गया — जैसे Reliance Life बनाम Rekhaben Rathod (2019) में पुरानी policy छिपाना — वहाँ Supreme Court ने claim ख़ारिज करना सही माना।
- ⏳ Policy या revival को 3 साल पूरे हो जाएँ, तो धारा 45 के अनुसार company किसी भी आधार पर उस पर सवाल नहीं उठा सकती।
ग़लत तरीके से claim ख़ारिज हो तो रास्ता है: company का grievance cell → IRDAI Bima Bharosa → बीमा लोकपाल (Insurance Ombudsman) (मुफ़्त) → उपभोक्ता आयोग।
🔥 एक आसान उदाहरण
सोचिए, किसी के गोदाम में आग लग चुकी है, धुआँ उठ रहा है — और वह उसी समय phone से fire insurance ले रहा है, form में लिख रहा है “गोदाम पूरी तरह सुरक्षित है।” कल वह claim माँगे और कहे, “आपने premium लिया था न!” — तो क्या कोई भी अदालत उसे पैसा दिलवाएगी? ICU से किया गया ‘मैं स्वस्थ हूँ’ वाला revival ठीक वैसा ही है।
📋 Revival और DGH — एक नज़र में
| स्थिति | Policy की हालत | मृत्यु पर claim? |
|---|---|---|
| Due date से पहले premium | ✅ चालू | ✅ पूरा |
| Grace period में (30 दिन / मासिक पर 15) | ✅ चालू | ✅ पूरा, बकाया premium काटकर |
| Grace के बाद — lapse | ❌ बंद | ❌ Term plan में कुछ नहीं |
| सच बताकर revival (company ने मंज़ूर किया) | ✅ फिर चालू | ✅ हाँ — पर 3 साल तक धारा 45 लागू |
| बीमारी छिपाकर / झूठी DGH से revival | ⚠️ कागज़ पर चालू | ❌ ख़ारिज + धोखाधड़ी का आरोप |
Revival की समय-सीमा: non-linked policy में पहले न चुकाए premium से 5 साल तक, linked (ULIP) में 3 साल तक (IRDAI नियम)। मेरा पिछला लेख भी पढ़ें — Premium due date से पहले क्यों भरें? Grace period की एक गलती।
✅ Action Plan — आज ही करें
1️⃣ बीमा = परम सद्भाव (Utmost Good Faith)
Premium भर देने से company बंध नहीं जाती। बीमा का पूरा अनुबंध आपकी सच्ची जानकारी पर टिका है — proposal form हो या revival की घोषणा।
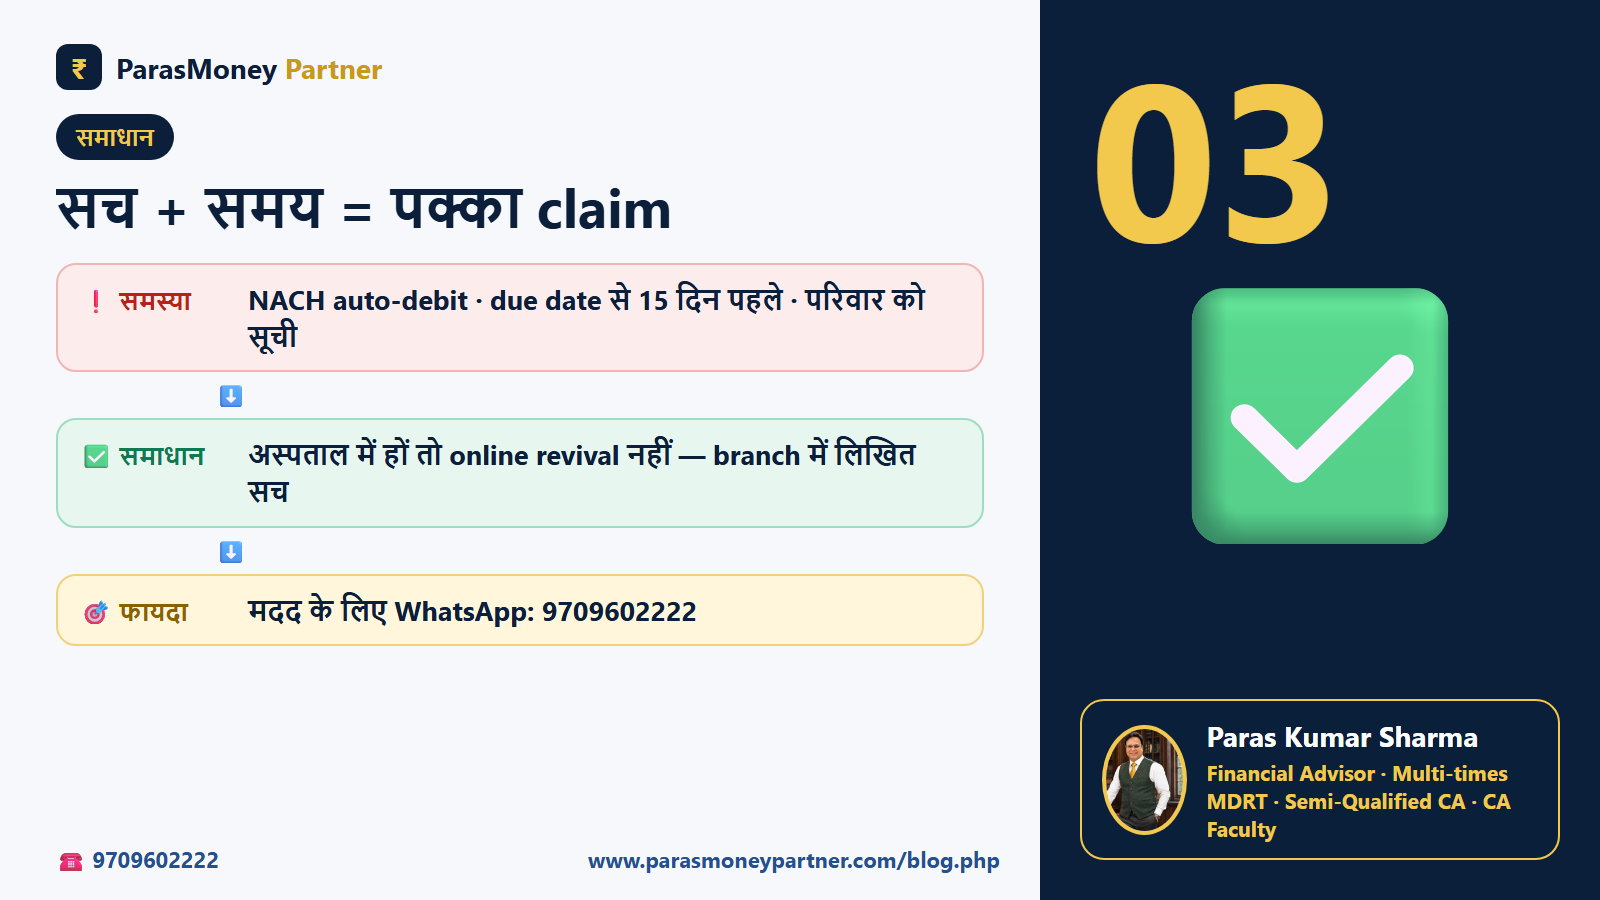
2️⃣ Policy lapse ही न होने दें
NACH / auto-debit लगाएँ, अपनी ‘निजी due date’ असली तारीख़ से 15 दिन पहले रखें, और साल भर का premium अलग खाते में जमा रखें।
3️⃣ अस्पताल में हों तो ‘होशियारी’ नहीं, सच्चाई
Lapse policy है और परिवार में कोई भर्ती है — online revival न करें। Branch या agent के ज़रिए लिखित में पूरी जानकारी दें, फ़ैसला company पर छोड़ें।
4️⃣ Brand की लड़ाई छोड़ें, नियम पढ़ें
LIC हो या private — claim आपकी भरी जानकारी की सच्चाई पर निर्भर है। अपने policy bond में ‘Grace Period’, ‘Revival’ और ‘Section 45’ वाला हिस्सा ज़रूर पढ़ें।
5️⃣ परिवार को सब बताकर रखें
Policy नंबर, company, due date, nominee और agent का नंबर — एक काग़ज़ पर लिखकर घर में रखें। ताकि घबराहट में कोई ग़लत कदम न उठे।
🔺 पहले पिरामिड — सुरक्षा की नींव
- 1. Term बीमा — आमदनी का 10–15 गुना, और premium हमेशा समय से पहले।
- 2. Health बीमा — ICU का ख़र्च बचत न खा जाए।
- 3. इमरजेंसी फ़ंड — 6 महीने का घर-ख़र्च + एक साल के सारे premium।
- 4. सुरक्षित बचत — बच्चों की पढ़ाई के लिए गारंटी वाली योजनाएँ।
- 5. फिर बढ़त — लंबी अवधि में MF/SIP। पहले दाल-चावल, फिर काजू-किशमिश।
❓ और भी सवाल
💬 1. Policy lapse है और परिवार में कोई अस्पताल में भर्ती है — क्या करें?
Online revival बिल्कुल न करें। Branch/agent के ज़रिए company को लिखित में पूरी सच्चाई बताएँ — भर्ती की तारीख़, बीमारी, सब। Revival मंज़ूर करना या न करना company का फ़ैसला है, पर आप धोखाधड़ी के आरोप से बचे रहेंगे।
💬 2. अगर मृत्यु grace period के अंदर होती, तब?
तब claim मिलता। Grace period में policy चालू मानी जाती है — company बकाया premium काटकर पूरा claim देती है। Grace period ख़त्म होने के बाद ही policy lapse होती है।
💬 3. Revival के बाद 3 साल तक डर रहेगा?
धारा 45 के अनुसार revival की तारीख़ से 3 साल तक company fraud या ज़रूरी तथ्य छिपाने के आधार पर सवाल उठा सकती है। सच बताकर revival कराया है तो डरने की बात नहीं; 3 साल बाद किसी भी आधार पर सवाल नहीं उठ सकता।
💬 4. धोखे से revival हुआ और claim ख़ारिज — क्या revival में भरा पैसा लौटेगा?
धारा 45(4) में सिर्फ़ ‘ग़लत बयान’ (जो fraud न हो) वाले मामलों में premium 90 दिन में लौटाने की बात है। धोखाधड़ी साबित हो जाए तो company पर यह पैसा लौटाने की बाध्यता नहीं रहती।
💬 5. Company ने ग़लत आरोप लगाकर claim ख़ारिज किया हो तो?
छिपाने/धोखे का सबूत देने का भार company पर है (Supreme Court, 2024)। पहले company के grievance cell में लिखित शिकायत, फिर IRDAI का Bima Bharosa portal, फिर Insurance Ombudsman (मुफ़्त, ₹50 लाख तक के मामले) या उपभोक्ता आयोग।
💬 6. क्या Term plan में lapse के बाद कुछ भी नहीं मिलता?
आम term plan में कोई जमा रकम नहीं होती — lapse के बाद cover शून्य। Endowment/money-back जैसी बचत वाली policy में कुछ साल premium भरने पर paid-up value बनती है, जो lapse के बाद भी घटे रूप में मिलती है।
🏁 मेरी बात
जज़्बात अपनी जगह हैं, कानून अपनी जगह। किसी परिवार के दुःख में हमारी पूरी सहानुभूति है — पर उस सहानुभूति के नाम पर झूठ को सही नहीं ठहराया जा सकता। अगर आज हम ‘ICU से revival’ को जायज़ कहेंगे, तो कल बीमा कंपनियाँ हर revival पर medical माँगेंगी और premium भी बढ़ेगा — नुक़सान हम सबका।
आप चाहते हैं कि आपके परिवार का ₹80 लाख या ₹1 करोड़ का claim बिना अड़चन के मिले? तो दो ही मंत्र हैं — premium समय से पहले, और हर form में 100% सच।
आपकी क्या राय है? क्या online system की कमी का फ़ायदा उठाकर किया गया revival पास होना चाहिए? यह लेख उन सभी दोस्तों तक पहुँचाइए जो आधी जानकारी पर बहस करते हैं।
🤝 अपनी policies का status, lapse policy का सही तरीके से revival, nominee अपडेट, या claim में सलाह — WhatsApp करें: 9709602222 · ParasMoney Partner · Advisor AI Mitra
📍 भागलपुर (BC 16/51, Mundichak) · कोलकाता (151A Motilal Nehru Road, 700029)
📚 स्रोत
- Insurance Act, 1938 — धारा 45 (India Code)
- Indian Contract Act, 1872 — धारा 17, 19 (India Code)
- Supreme Court — Mahakali Sujatha v. Future Generali India Life (10 Apr 2024)
- Supreme Court — Reliance Life Insurance v. Rekhaben Nareshbhai Rathod (2019) 6 SCC 175
- IRDAI — Insurance Products Regulations 2024 (grace period, revival)
- IRDAI Bima Bharosa — शिकायत portal
- Council for Insurance Ombudsmen — बीमा लोकपाल
अस्वीकरण: कहानी काल्पनिक है, जागरूकता के लिए; नाम, जगह और रकम बदले गए हैं। यह लेख कानूनी सलाह नहीं है। Claim का फ़ैसला Insurance Act, परम सद्भाव के सिद्धांत, IRDAI के revival नियम, policy शर्तों और जाँच रिपोर्ट पर निर्भर करता है।
🕉️ “अनुद्वेगकरं वाक्यं सत्यं प्रियहितं च यत्” — वही वाणी तप है जो सच्ची, प्रिय और हितकारी हो। बीमा के हर form में सच ही परिवार की सबसे बड़ी सुरक्षा है। (गीता 17.15)
Visitor Comments (0)
Abhi koi approved comment nahi hai. Aap pehla comment bhej sakte hain.