“भैया, बस 8 मिनट की देर हुई थी… 8 मिनट।” — रोती हुई सीमा भाभी के ये शब्द मैं आज तक नहीं भूल पाया। उनके हाथ में मोबाइल था, जिस पर एक ही message चमक रहा था — “Transaction Failed. Amount will be refunded.”
✍️ Paras Kumar Sharma (Multi-times MDRT · Semi-Qualified CA · CA Faculty) · यह कहानी काल्पनिक है, पर बीमा के मैदान में ऐसी घटनाएँ मैंने बार-बार देखी हैं। नाम और जगह बदले गए हैं। नियम IRDAI, Insurance Act और policy शर्तों के अनुसार (नवंबर 2026)।
📖 कहानी — दो दोस्त, एक जैसा बीमा, दो अलग आदतें
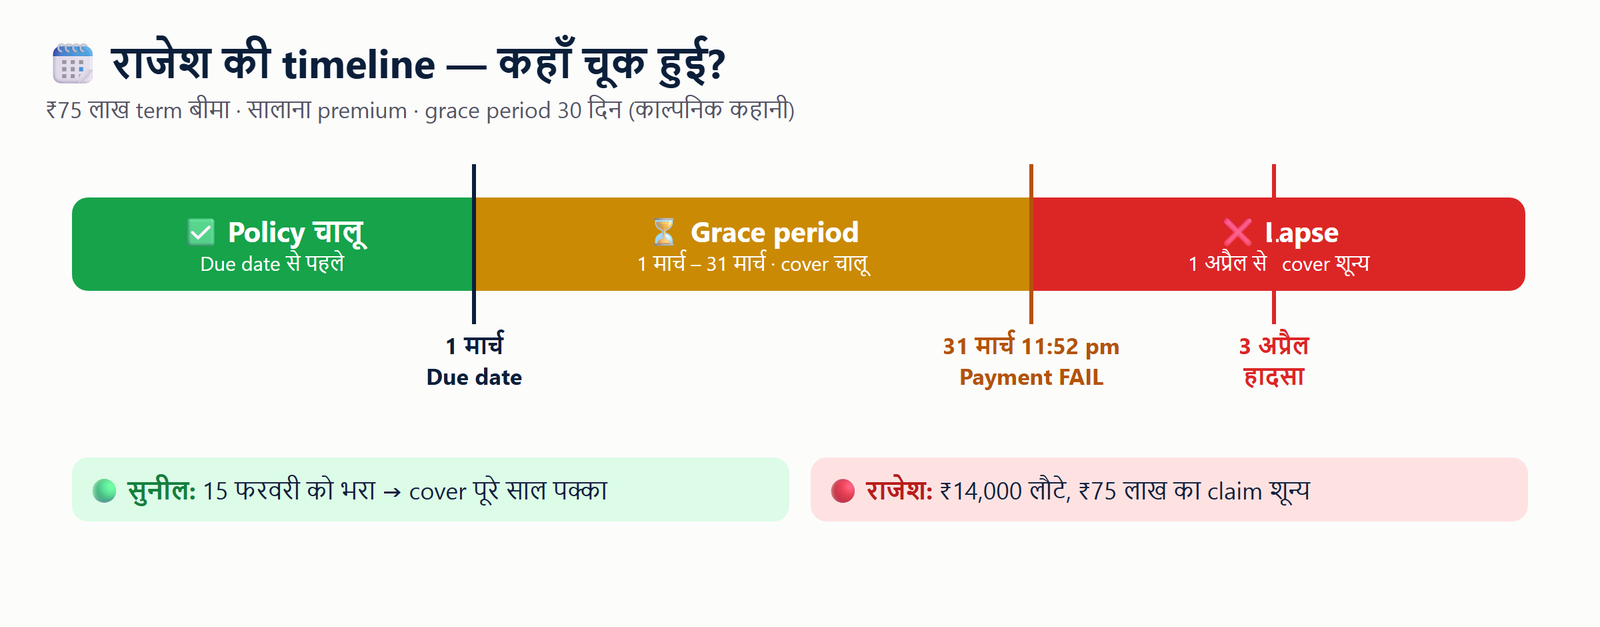
भागलपुर के एक ही मोहल्ले में दो पक्के दोस्त रहते थे — सुनील, जिसकी कपड़े की दुकान है, और राजेश, जो सरकारी स्कूल में शिक्षक थे। दोनों ने 5 साल पहले एक ही दिन, एक ही जैसा ₹75 लाख का term बीमा लिया था। Premium भी लगभग बराबर — सालाना करीब ₹14,000। Due date दोनों की 1 मार्च।
फ़र्क सिर्फ़ एक आदत का था।
| 🟢 सुनील | 🔴 राजेश | |
|---|---|---|
| आदत | Due date से 10–15 दिन पहले premium भर देना | “Grace period तो है ही” — आख़िरी दिन भरना |
| तर्क | “पैसा तो देना ही है, पहले दे दूँ — चिंता ख़त्म” | “30 दिन पैसा अपने पास रहेगा, क्या फ़र्क पड़ता है?” |
| पिछले 4 साल | हर बार फरवरी में ही भर दिया | चारों बार 28–31 मार्च के बीच भरा |
पाँचवें साल मार्च का महीना आया। स्कूल में परीक्षा, copy जाँचना, ऊपर से 31 मार्च का साल-अंत का काम। राजेश ने सोचा — “31 को रात में UPI से भर दूँगा।”
31 मार्च, रात 11:52 बजे। साल का आख़िरी दिन — हर बैंक का server भारी। राजेश ने payment किया… चक्का घूमता रहा… और फिर — “Transaction Failed.” दोबारा कोशिश की — बैंक का OTP ही नहीं आया। रात के 12 बज गए। उन्होंने सोचा, “कल सुबह branch जाकर भर दूँगा।”
1 अप्रैल को बैंक में साल-अंत का बंद-हिसाब था, 2 अप्रैल को स्कूल में नया सत्र। और 3 अप्रैल की शाम, स्कूल से लौटते समय एक तेज़ रफ़्तार ट्रक ने राजेश की मोटरसाइकिल को टक्कर मार दी। अस्पताल पहुँचने से पहले ही राजेश इस दुनिया को छोड़ गए।
पीछे रह गईं सीमा भाभी, 12 साल की पिंकी और 8 साल की गुड़िया। और एक भरोसा — “उन्होंने ₹75 लाख का बीमा लिया था, बच्चियों की पढ़ाई रुकेगी नहीं।”
तेरहवीं के बाद claim की file लगी। दो हफ़्ते बाद company का पत्र आया — “Policy 31 मार्च को grace period समाप्त होने पर lapse हो चुकी थी। मृत्यु की तारीख़ पर कोई risk cover नहीं था। Claim देय नहीं है।”
Failed payment के ₹14,000 तीन दिन बाद राजेश के खाते में वापस आ गए थे। ₹14,000 वापस आए — और ₹75 लाख चले गए।
उसी शाम सुनील भाभी के पास बैठा था। उसकी आँखों में आँसू थे और मन में एक ही बात — “हम दोनों का बीमा एक जैसा था। फ़र्क बस इतना था कि मैंने फरवरी में भर दिया था…”
1️⃣ पृष्ठभूमि — Due date, Grace period और Lapse
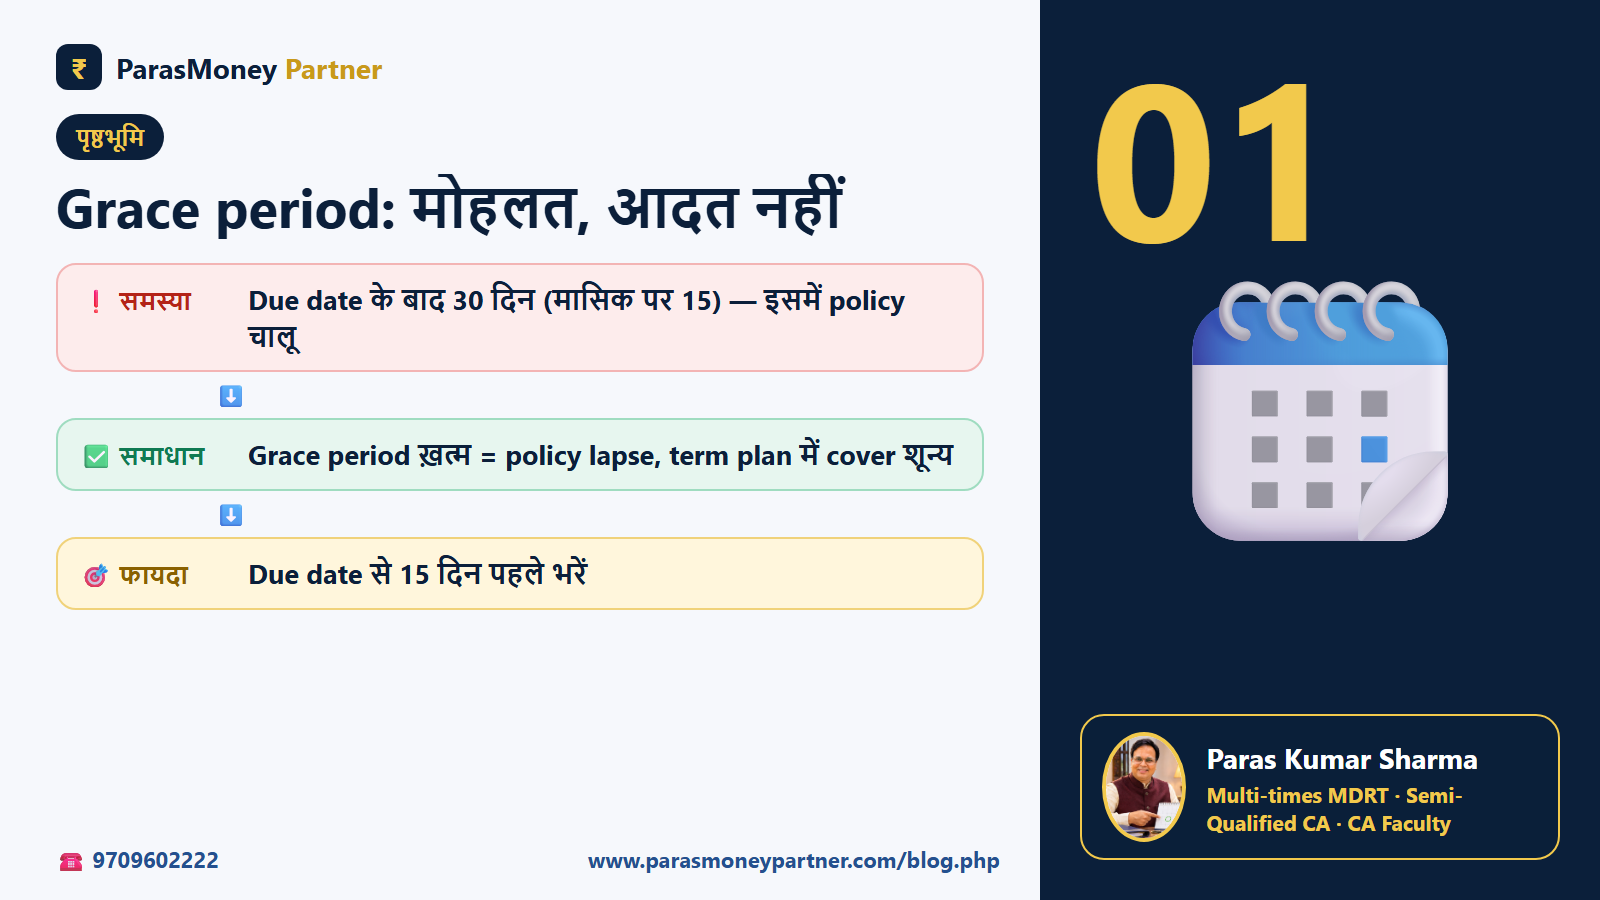
बीमा एक अनुबंध (contract) है — आप समय पर premium देते हैं, company आपके जीवन का जोखिम (risk) उठाती है। Premium रुका, तो company की ज़िम्मेदारी भी रुकी। बीच में एक छोटी-सी मोहलत मिलती है — grace period।
| शब्द | मतलब | उस समय मृत्यु हुई तो? |
|---|---|---|
| Due date | Premium भरने की तय तारीख़ | ✅ Claim पूरा |
| Grace period | Due date के बाद की मोहलत — सालाना/छमाही/तिमाही पर 30 दिन, मासिक पर 15 दिन | ✅ Claim मिलेगा, बकाया premium काटकर |
| Lapse | Grace period में भी premium नहीं आया — policy बंद | ❌ Term plan में कुछ नहीं |
| Revival | Lapse policy को फिर चालू करना — बकाया premium + ब्याज + DGH (+ medical) | ⚠️ Revival की मंज़ूरी के बाद ही cover |
आधार: IRDAI — Life Insurance Products Regulations और LIC की policy शर्तें। हर policy की अपनी शर्तें होती हैं — अपने policy bond में ‘Grace Period’, ‘Lapse’ और ‘Revival’ पढ़ें।
2️⃣ समस्या — ‘आख़िरी दिन’ की आदत क्यों ख़तरनाक है?
📱 समस्या 1: Payment fail = premium जमा नहीं
UPI, net banking, card — कोई भी payment fail हुआ तो पैसा कुछ दिन में लौट आता है, पर company के हिसाब से premium मिला ही नहीं। साल-अंत (31 मार्च), त्योहार, server down — ठीक उसी दिन सबसे ज़्यादा fail होते हैं।
⏰ समस्या 2: Grace period को ‘अपना पैसा’ समझना
Grace period आपात स्थिति (emergency) के लिए है, आदत के लिए नहीं। 30 दिन पैसा पास रखने से ₹14,000 पर मुश्किल से ₹70–₹80 ब्याज बनता है — और दाँव पर ₹75 लाख।
🏥 समस्या 3: Lapse के बाद बीमारी आई तो revival मुश्किल
Revival के समय Declaration of Good Health (DGH) देनी होती है। बीमारी या अस्पताल में भर्ती होने के बाद company revival मना कर सकती है — और फिर उस उम्र-स्वास्थ्य पर नया बीमा भी महँगा या नामुमकिन।
🚫 समस्या 4: सच छिपाकर late premium भरना
घबराहट में अस्पताल से online ‘रुका premium’ भर देना — रसीद तो आ जाएगी, पर उसमें अच्छे स्वास्थ्य की घोषणा भी शामिल है। Claim जाँच में भर्ती की तारीख़ और payment का समय मिलाया जाता है — claim ख़ारिज और धोखाधड़ी का आरोप अलग।
⚖️ समस्या 5: Revival पर Section 45 की घड़ी फिर शुरू
Insurance Act की धारा 45 के अनुसार policy जारी होने या revival की तारीख़ (जो बाद में हो) से 3 साल तक company जानकारी की सच्चाई पर सवाल उठा सकती है। 5 साल पुरानी पक्की policy, revival के बाद फिर ‘नई’ जैसी।
📬 समस्या 6: Reminder का पता पुराना
Mobile नंबर या email बदल गया, company को बताया नहीं — reminder, lapse notice सब पुराने नंबर पर जाता रहा। परिवार को पता ही नहीं चला।

3️⃣ समाधान — समय से पहले premium भरने के 7 फ़ायदे

| # | फ़ायदा | क्यों ज़रूरी |
|---|---|---|
| 1 | Cover कभी नहीं टूटता | एक भी दिन बिना सुरक्षा के नहीं — परिवार का भरोसा पक्का |
| 2 | Payment fail हुआ तो भी समय बचा | 15 दिन पहले भरा और fail हुआ, तो दोबारा भरने को पूरा समय |
| 3 | DGH, medical, ब्याज — कुछ नहीं | Revival का झंझट ही नहीं; बीमारी आए तब भी policy चालू |
| 4 | Section 45 की 3 साल की घड़ी आगे बढ़ती रहती है | 3 साल पूरे होने के बाद policy पर किसी भी आधार पर सवाल नहीं उठ सकता — revival ही नहीं, तो घड़ी भी नहीं टूटती |
| 5 | Tax छूट उसी साल | पुरानी tax व्यवस्था में 80C की छूट तभी जब premium 31 मार्च से पहले भरा हो (Income Tax ↗) |
| 6 | Loyalty / bonus पर असर नहीं | बचत वाली policies में लगातार premium से bonus और फ़ायदे पूरे मिलते हैं |
| 7 | मन की शांति | “भर दिया” — बस इतना सोचकर पूरा साल बेफ़िक्र |
✅ आज ही करें — 5 आसान कदम
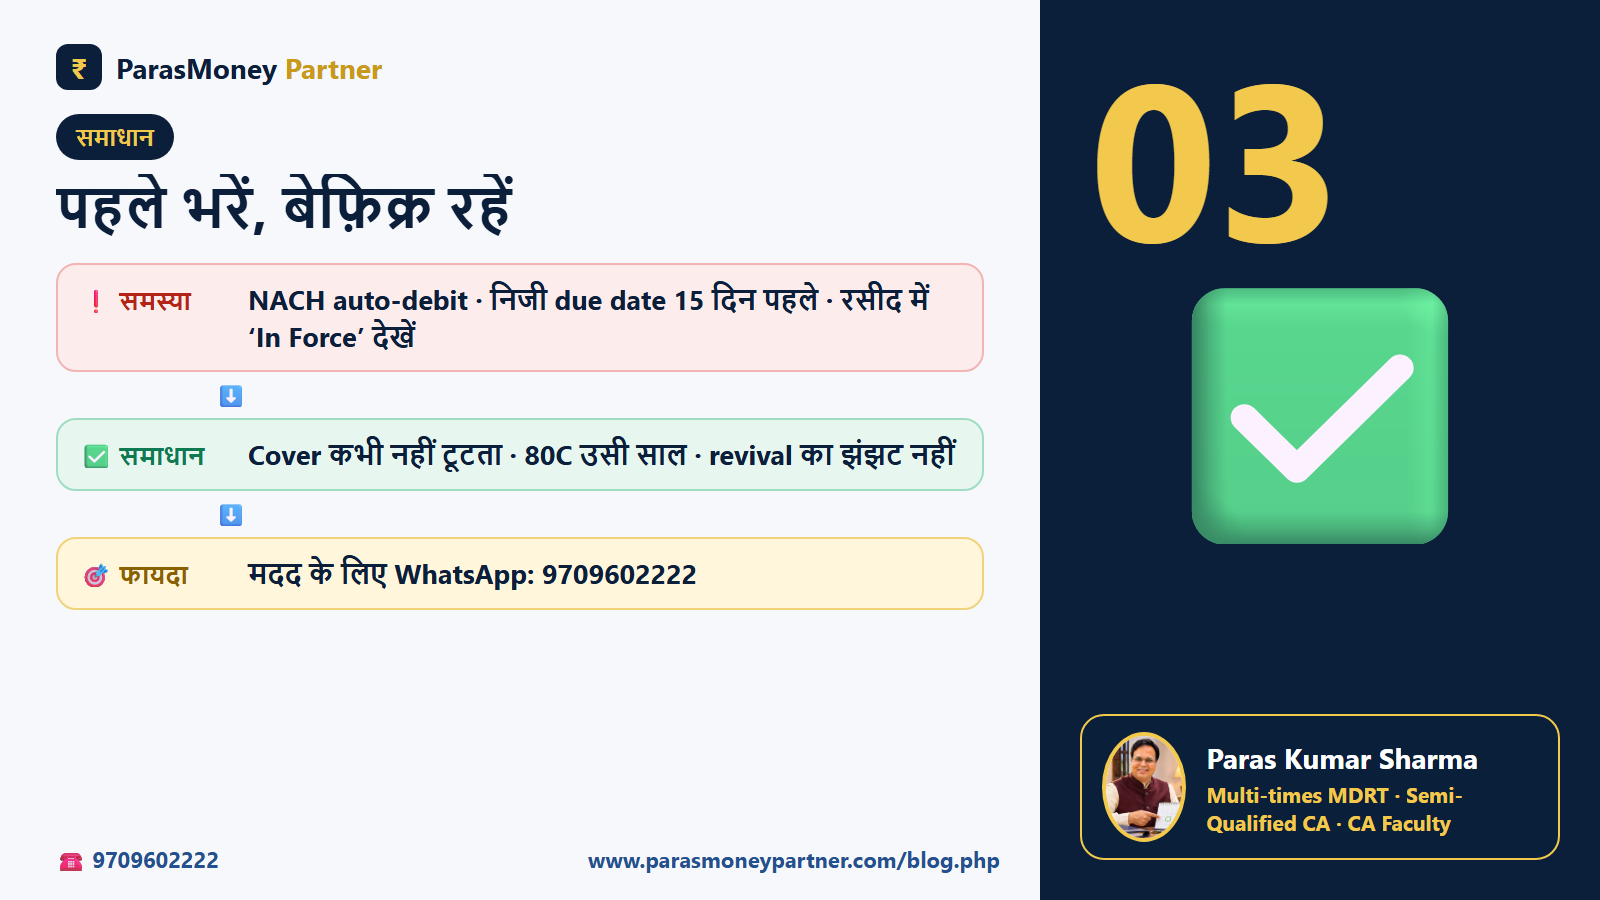
- NACH / Auto-debit लगाएँ — बैंक खाते से तय तारीख़ पर अपने-आप premium कटे। साथ ही उस खाते में पैसा रहे, इसका ध्यान रखें (bounce हुआ तो वही समस्या)।
- अपनी ‘निजी due date’ 15 दिन पहले रखें — mobile calendar में असली due date से 15 दिन पहले का reminder।
- सालाना premium को महीने में बाँटकर बचत करें — ₹14,000 सालाना = लगभग ₹1,170 महीना, एक अलग RD/खाते में।
- Payment के बाद रसीद ज़रूर देखें — सिर्फ़ ‘paid’ नहीं, company के portal/app पर policy status ‘In Force’ दिखे।
- Mobile, email, nominee — सब ताज़ा रखें — और पत्नी/परिवार को policy, company, due date और agent का नंबर बताकर रखें।
4️⃣ सावधानियाँ — ये गलतियाँ कभी न करें
| ❌ गलती | ✅ सही तरीका |
|---|---|
| Grace period के आख़िरी दिन payment | Due date से 10–15 दिन पहले |
| 31 मार्च / त्योहार / रात 11 बजे payment | आम कामकाजी दिन, दिन के समय |
| Payment fail हुआ, ‘कल कर दूँगा’ | उसी समय दूसरा तरीका — branch, agent, दूसरा UPI/card |
| बीमार या भर्ती होते हुए online late premium | Company को लिखित में सच बताएँ; झूठी घोषणा कभी नहीं |
| Lapse policy को ‘बाद में देखेंगे’ | जितनी जल्दी हो revival — स्वस्थ रहते हुए |
| Auto-debit लगाकर खाता भूल जाना | Debit की तारीख़ से पहले खाते में पैसा पक्का |
| सारी policy की जानकारी सिर्फ़ अपने पास | परिवार को सूची: company, policy नंबर, due date, agent |
🧠 याद रखने वाली बातें
- 🗓️ Grace period = 30 दिन (मासिक premium पर 15 दिन) — इसमें मृत्यु पर claim मिलता है।
- 🔒 Grace period के बाद lapse — term plan में cover शून्य।
- 📱 Failed payment = premium नहीं भरा — लौटा पैसा कोई सबूत नहीं।
- 🩺 Revival = DGH + ब्याज (+ medical) — बीमार होने के बाद मुश्किल।
- ⚖️ Revival पर Section 45 की 3 साल की घड़ी फिर शुरू।
- 🧾 रसीद ≠ claim की गारंटी — सच्ची जानकारी और समय पर premium ही गारंटी।
- ⏩ सबसे आसान बचाव: due date से पहले, या NACH auto-debit।

🔺 पहले पिरामिड — सुरक्षा की नींव पक्की
राजेश की कहानी हमें बताती है कि सबसे अच्छा बीमा भी तभी काम का है जब वह चालू हो। परिवार की आर्थिक सुरक्षा का क्रम यही रखें:
- 1. Term बीमा — कमाने वाले की सालाना आमदनी का 10–15 गुना, और premium हमेशा समय से पहले।
- 2. Health बीमा — पूरे परिवार का; इसमें भी renewal की तारीख़ न चूकें (break हुआ तो waiting period फिर शुरू)।
- 3. इमरजेंसी फ़ंड — 6 महीने का घर-ख़र्च + सारे premium का एक साल का पैसा अलग।
- 4. सुरक्षित बचत — बच्चों की पढ़ाई और शादी के लिए गारंटी वाली योजनाएँ।
- 5. फिर बढ़त — लंबी अवधि के लिए MF/SIP। पहले दाल-चावल, फिर काजू-किशमिश।
❓ अक्सर पूछे जाने वाले सवाल
❓ 1. Grace period में मृत्यु हो जाए तो claim मिलेगा?
हाँ। Grace period में policy पूरी तरह चालू रहती है। Company पूरा claim देती है, बस उस बकाया premium को claim में से काट लेती है।
❓ 2. Grace period कितने दिन का होता है?
सालाना, छमाही और तिमाही premium पर 30 दिन; मासिक premium पर 15 दिन। अपनी policy की शर्तों में ‘Grace Period’ वाला हिस्सा ज़रूर पढ़ें।
❓ 3. Policy lapse हो गई तो क्या सारा पैसा डूब गया?
Term plan में कोई जमा रकम नहीं होती, इसलिए lapse होते ही cover शून्य। LIC जैसी बचत वाली policy में कुछ साल premium भरने के बाद paid-up value बन जाती है, पर पूरा risk cover नहीं रहता। Revival का रास्ता खुला रहता है — शर्तों के साथ।
❓ 4. Revival में क्या लगता है?
बकाया premium + ब्याज, और Declaration of Good Health (DGH) — यानी आज आप स्वस्थ हैं, यह लिखित घोषणा। लंबी lapse या बड़े cover पर medical जाँच भी। Company चाहे तो revival मना कर सकती है।
❓ 5. बीमार या अस्पताल में होते हुए online late premium भर दें तो?
ऐसा कभी न करें। Online revival में DGH की घोषणा अपने-आप शामिल रहती है। सच छिपाकर भरा premium claim के समय पकड़ा जाता है — claim ख़ारिज, और धोखाधड़ी का आरोप अलग। सही तरीका: company को लिखित में पूरी सच्चाई बताएँ और उनका फ़ैसला मानें।
❓ 6. Section 45 का revival से क्या संबंध है?
Insurance Act की धारा 45 में policy जारी होने या revival की तारीख़ (जो बाद में हो) से 3 साल तक company ग़लत जानकारी/धोखाधड़ी के आधार पर claim पर सवाल उठा सकती है। यानी revival होते ही यह 3 साल की घड़ी फिर से शुरू — इसलिए policy lapse ही न होने दें।
❓ 7. Due date से कितने पहले premium भर सकते हैं?
ज़्यादातर companies due date से पहले भुगतान ले लेती हैं — LIC में आम तौर पर कुछ महीने पहले तक (कुछ शर्तों के साथ)। अपनी company के portal/app या branch से पूछें। Auto-debit (NACH) सबसे आसान रास्ता है।
🏁 मेरी बात
बीमा परिवार से किया गया एक वादा है — “मेरे न रहने पर भी तुम्हारी ज़िंदगी नहीं रुकेगी।” यह वादा premium की हर किस्त से ज़िंदा रहता है। सुनील और राजेश में न पैसे का फ़र्क था, न बीमे का — फ़र्क सिर्फ़ आदत का था। 30 दिन पैसा पास रखने का लालच छोड़िए; एक दिन पहले भरा premium पूरी ज़िंदगी की शांति देता है।
आज ही अपनी सारी policies की due date देखिए, auto-debit लगाइए, और यह लेख उस दोस्त को ज़रूर भेजिए जो हमेशा ‘last date’ पर premium भरता है। शायद आपका एक message किसी सीमा भाभी के आँसू रोक दे।
🤝 अपनी सभी policies का status, due date की सूची, auto-debit और lapse policy के revival में मदद — WhatsApp करें: 9709602222 · ParasMoney Partner · Advisor AI Mitra
📚 स्रोत
- IRDAI — Insurance Regulatory and Development Authority of India (Life Insurance Products Regulations 2024)
- Insurance Act, 1938 — Section 45 (India Code)
- LIC of India — policy शर्तें: grace period, revival
- Income Tax Department — Section 80C
अस्वीकरण: कहानी काल्पनिक है, जागरूकता के लिए। यह लेख कानूनी या व्यक्तिगत सलाह नहीं है। Claim का फ़ैसला policy की शर्तों, Insurance Act, IRDAI नियमों और जाँच रिपोर्ट पर निर्भर करता है। अपनी policy की शर्तें ज़रूर पढ़ें।
🕉️ “योगः कर्मसु कौशलम्” — कर्म में कुशलता ही योग है। समय पर किया गया छोटा-सा कर्तव्य ही परिवार की सबसे बड़ी सुरक्षा है। (गीता 2.50)
Visitor Comments (0)
Abhi koi approved comment nahi hai. Aap pehla comment bhej sakte hain.