
“रिटायरमेंट के बाद हर महीने पैसा कहाँ से आएगा?” — यह सवाल हर उस व्यक्ति का है जिसे सरकारी पेंशन नहीं मिलती: दुकानदार, किसान, डॉक्टर, CA, प्राइवेट नौकरी वाले, गृहिणी। LIC ने 13 अक्टूबर 2026 को इसी सवाल का एक जवाब दिया — LIC’s New Jeevan Dhara-II (Plan 892)। इस लेख में मैं इसे वैसे ही समझाऊँगा जैसे अपने ग्राहक को समझाता हूँ: पृष्ठभूमि → समस्या → समाधान, असली आँकड़ों के साथ, बिना बढ़ा-चढ़ाकर।
✍️ Paras Kumar Sharma (Multi-times MDRT · Semi-Qualified CA · CA Faculty) · हर नियम और आँकड़ा LIC Sales Brochure से मिलाया गया है।
📌 एक नज़र में: LIC New Jeevan Dhara-II (892)
| बात | जानकारी |
|---|---|
| प्लान का प्रकार | Non-Par, Non-Linked, Individual, Savings, Deferred Annuity (पेंशन) — UIN 512N398V01 |
| लॉन्च / बिक्री | 13 अक्टूबर 2026 को लॉन्च, 19 अक्टूबर 2026 से बिक्री (907 हेल्थ शील्ड और 908 कैंसर कवर के साथ) |
| प्रवेश उम्र | 18 वर्ष से; अधिकतम 70 − DP (Option 2,5,6,7,9,10,11) या 65 − DP (Option 1,3,4,8) |
| पेंशन शुरू (vesting) | उम्र 30 से 65/70 के बीच |
| Deferment (इंतज़ार) | नियमित प्रीमियम: 2–15 साल · एकमुश्त: 1–15 साल |
| प्रीमियम | नियमित (सालाना/छमाही/तिमाही/मासिक NACH) — DP जितने साल; या एकमुश्त |
| न्यूनतम पेंशन | ₹1,000 मासिक · ₹3,000 तिमाही · ₹6,000 छमाही · ₹12,000 सालाना |
| Options | 11 (9 नियमित प्रीमियम, 2 एकमुश्त; सिंगल और जॉइंट लाइफ़) |
| Deferment में मृत्यु | जमा प्रीमियम का 105% (surrender value से कम नहीं) |
| बोनस | नहीं (Non-Par) — पेंशन की दर पॉलिसी लेते समय ही आजीवन पक्की |
1️⃣ पृष्ठभूमि — 892 क्यों आया?
भारत में रिटायरमेंट की तस्वीर पिछले 20 साल में बदल गई है:
- पेंशन वाली नौकरियाँ घटीं — सरकारी नौकरी में भी नई भर्ती पर पुरानी (defined benefit) पेंशन नहीं; प्राइवेट और self-employed लोगों के लिए तो कभी थी ही नहीं।
- संयुक्त परिवार छोटे हुए — बच्चे पढ़ाई-नौकरी के लिए दूसरे शहर/देश में; बुढ़ापे में “बच्चे देख लेंगे” वाली योजना कमज़ोर।
- उम्र लंबी हुई — 60 पर रिटायर होकर 85–90 तक जीना अब आम है; यानी 25–30 साल की आमदनी चाहिए।
- ब्याज दरें ऊपर-नीचे — FD और small savings की दरें हर तिमाही बदलती हैं; आज की 6.5–7% कल 5% हो सकती है।
LIC पहले भी इस ज़रूरत के लिए Jeevan Dhara और फिर जनवरी 2024 में Jeevan Dhara-II (Plan 872) लाया था। अब अक्टूबर 2026 में उसी विचार का नया रूप New Jeevan Dhara-II (892) है — 11 options, 1 से 15 साल का deferment, top-up, liquidity और जॉइंट लाइफ़ के साथ।
2️⃣ समस्या — लोग रिटायरमेंट में कहाँ फँसते हैं?
💸 समस्या 1: बुढ़ापे में नियमित आय नहीं
कमाई रुकती है, पर बिजली-दवा-राशन-बीमा का ख़र्च हर महीने आता है। एकमुश्त रकम (PF, ग्रेच्युटी) अक्सर बच्चों की शादी, घर की मरम्मत या किसी “मौक़े” में निकल जाती है।
📉 समस्या 2: ब्याज दर गिरने का डर (Reinvestment Risk)
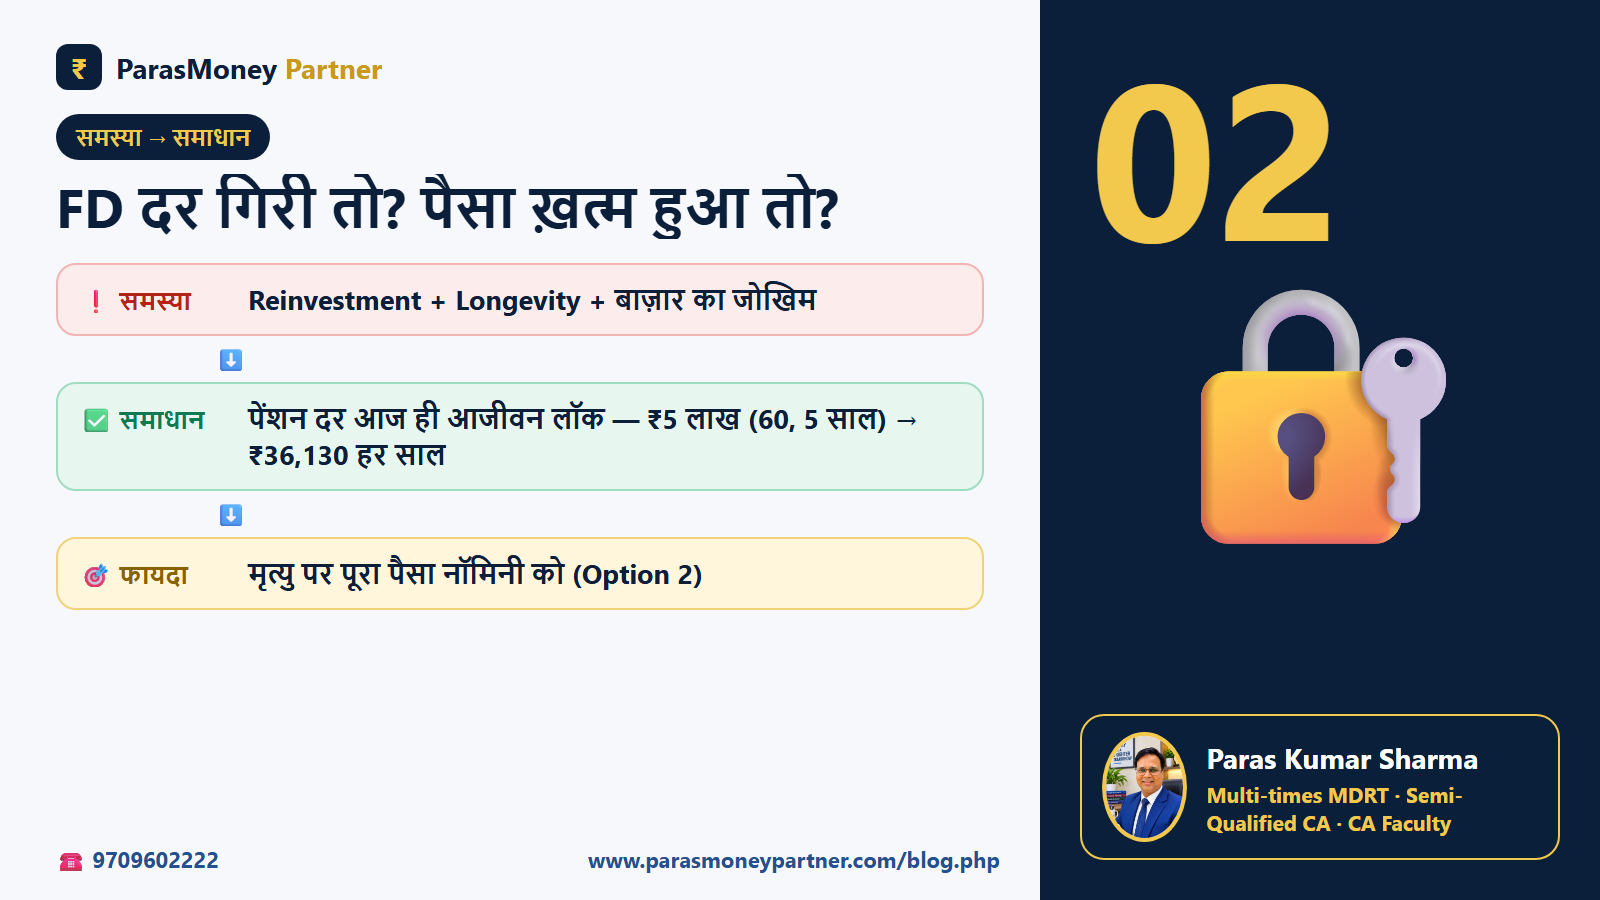
आज ₹6 लाख की FD 6.5% पर ₹39,000 सालाना देती है; दर 5% हुई तो सिर्फ़ ₹30,000। FD हर कुछ साल में नई दर पर renew होती है — 25 साल की आय पक्की नहीं।
⏳ समस्या 3: लंबी उम्र का जोखिम (Longevity Risk)
सबसे बड़ा डर यह नहीं कि जल्दी चले गए — बल्कि यह कि पैसा ख़त्म हो गया और ज़िंदगी बाकी है। SWP/FD से हर साल मूलधन घटता गया तो 80 के बाद मुश्किल।
🎢 समस्या 4: बाज़ार का उतार-चढ़ाव
रिटायरमेंट के ठीक बाद बाज़ार 30% गिर जाए तो SWP से निकाला गया पैसा सस्ते में बिकता है — पूरी योजना बिगड़ सकती है। 65–70 की उम्र में यह झटका कोई नहीं सह सकता।
🎭 समस्या 5: ग़लत बिक्री — “17% रिटर्न” का भ्रम
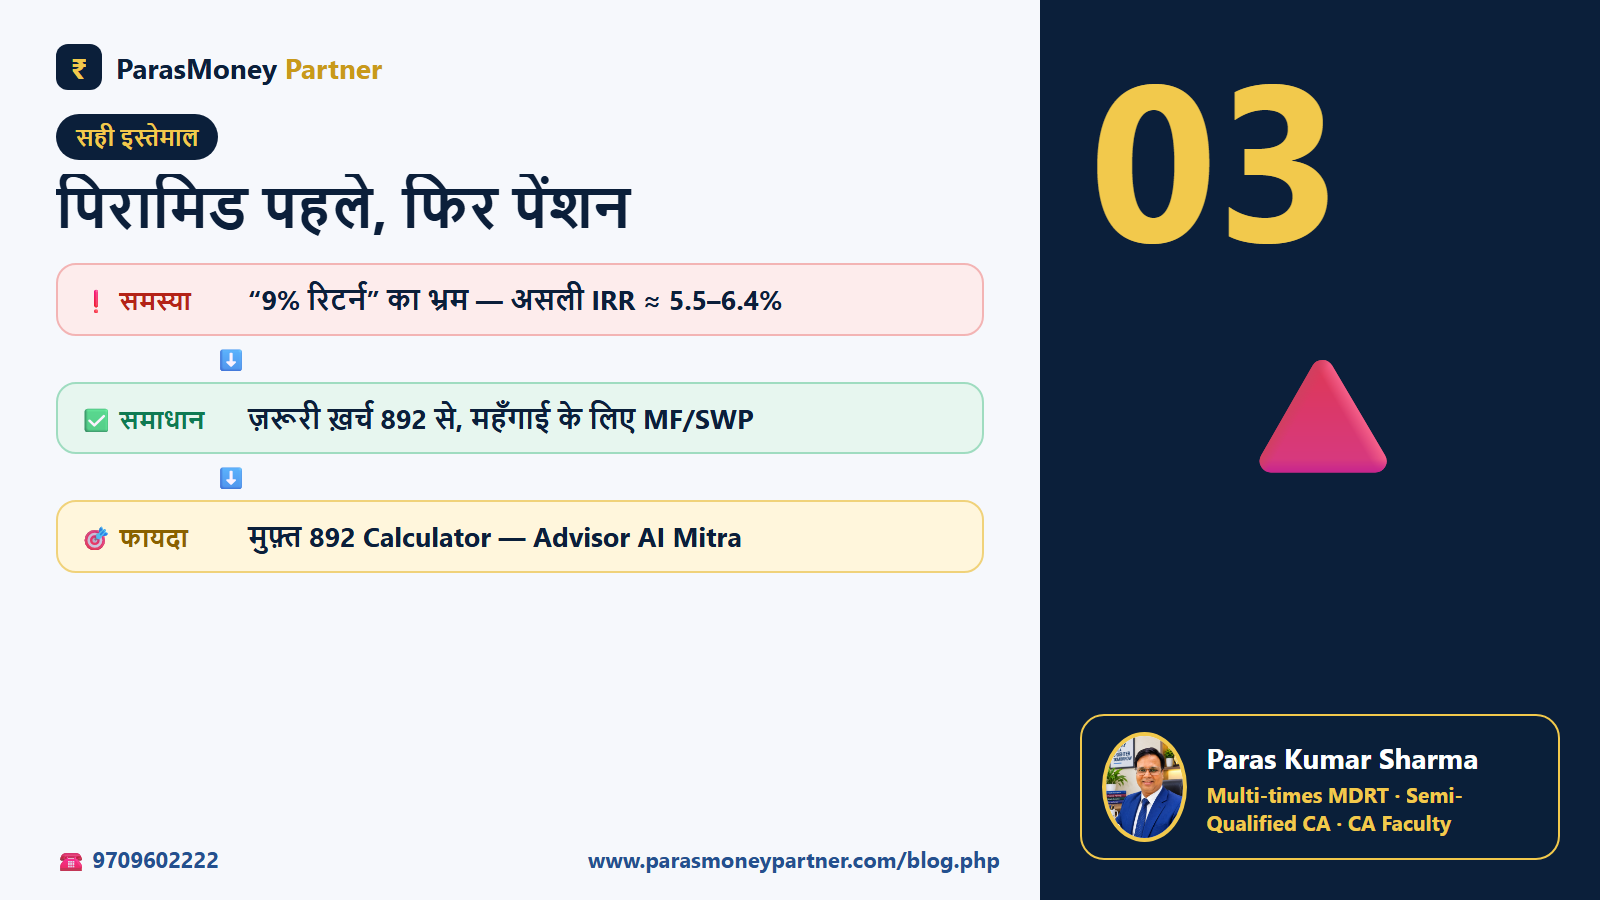
Annuity प्लान अक्सर ऐसे बेचे जाते हैं: “₹5 लाख दो, हर साल ₹45,550… यानी 9%+”। यह पेंशन ÷ जमा है, रिटर्न नहीं। LIC के ही आँकड़ों से असली IRR ≈ 5.5–6.4% निकलता है (नीचे तालिका)। ग़लत उम्मीद = बाद में नाराज़गी।
🔒 समस्या 6: प्लान की अपनी सीमाएँ
पेंशन फ़िक्स है (महँगाई से नहीं बढ़ती), पूरी तरह taxable है, पैसा लंबे समय के लिए बंद है, deferment में कोई पेंशन नहीं, और Option 1/8 में जल्दी मृत्यु पर परिवार को कुछ नहीं। ये बातें पहले बताना ईमानदारी है।
3️⃣ समाधान — 892 क्या हल करता है (और कैसे सही इस्तेमाल करें)
🔐 समाधान 1: पेंशन की दर आज ही आजीवन लॉक
दर पॉलिसी लेते समय guaranteed — 30 साल बाद ब्याज दरें 4% हो जाएँ, तब भी आपकी पेंशन वही। समस्या 2 (reinvestment) का सीधा इलाज।
♾️ समाधान 2: पूरी ज़िंदगी पेंशन — 100 की उम्र तक भी
पैसा “ख़त्म” होने का सवाल ही नहीं; जितना लंबा जीवन, उतना ज़्यादा फ़ायदा (IRR बढ़ता है)। समस्या 3 (longevity) का इलाज।
🛡️ समाधान 3: बाज़ार से पूरी तरह अलग
Non-linked — शेयर बाज़ार गिरे या चढ़े, पेंशन पर असर नहीं। समस्या 4 का इलाज।
👨👩👧 समाधान 4: परिवार के लिए पूँजी वापसी के options
Option 2/9/10/11 में मृत्यु पर पूरा जमा पैसा नॉमिनी को; Option 3–7 में 75/80 की उम्र पर या 76–95 तक धीरे-धीरे वापसी (इलाज के बड़े ख़र्च के लिए)। Deferment में मृत्यु पर 105%।
👫 समाधान 5: जॉइंट लाइफ़ — जीवनसाथी सुरक्षित
Option 8/9/11 में पहले जाने वाले के बाद वही पेंशन साथी को। अकेले रह जाने वाले जीवनसाथी (अक्सर पत्नी) की सबसे बड़ी चिंता का हल।
🔺 समाधान 6: सही जगह पर रखें — पिरामिड पहले
892 को पूरी retirement की जगह नहीं, ज़रूरी ख़र्च की नींव बनाएँ: (1) term + health बीमा, (2) इमरजेंसी फ़ंड, (3) 892 जैसी गारंटीड पेंशन से रोज़ का ख़र्च, (4) फिर बढ़ती महँगाई के लिए MF/SWP। MF से दुश्मनी नहीं — क्रम ज़रूरी है: पहले दाल-चावल, फिर काजू-किशमिश।
🎯 मेरा सुझाव (पारस शर्मा): महीने का ज़रूरी ख़र्च लिखिए (दवा, बिजली, राशन, बीमा प्रीमियम)। उसका 50–70% 892 जैसी guaranteed पेंशन से ढकिए; बाकी के लिए growth वाला निवेश। और एक साथ सारा पैसा न डालें — 2–3 हिस्सों में (अलग-अलग साल / top-up) लें, ताकि दरों का औसत मिले।
📊 असली उदाहरण — LIC की अपनी illustration से
| उदाहरण A — Option 2 (नियमित) | उदाहरण B — Option 10 (एकमुश्त) | |
|---|---|---|
| उम्र / Deferment | 60 / 5 साल | 60 / 5 साल |
| जमा | ₹1,00,000 × 5 साल = ₹5,00,000 | ₹10,00,000 एकमुश्त |
| सालाना पेंशन (66 की उम्र से, आजीवन) | ₹36,130 | ₹91,100 |
| मासिक चुनें तो | ≈ ₹2,890 / महीना | ≈ ₹7,288 / महीना |
| पेंशन शुरू होने के बाद मृत्यु | ₹5,00,000 नॉमिनी को | ₹10,00,000 नॉमिनी को |
| Deferment में मृत्यु | जमा का 105% | जमा का 105% |
| पेंशन ÷ जमा | 7.23% | 9.11% |
| असली IRR (85 तक जीवित) | 5.67% | 6.09% |
स्रोत: LIC Sales Brochure, Illustration 1 और 2 (offline, नया ग्राहक, सालाना पेंशन)। प्रीमियम पर GST अभी छूट।

📈 असली रिटर्न: जितना लंबा जीवन, उतना बेहतर
| उम्र तक जीवित | 70 | 75 | 80 | 85 | 90 | 95 | 100 |
|---|---|---|---|---|---|---|---|
| उदाहरण A (Option 2, ₹5 लाख) | 4.21% | 5.10% | 5.47% | 5.67% | 5.79% | 5.86% | 5.91% |
| उदाहरण B (Option 10, ₹10 लाख) | 4.10% | 5.27% | 5.80% | 6.09% | 6.26% | 6.37% | 6.45% |
यानी 892 “ज़्यादा रिटर्न” का प्रोडक्ट नहीं, “पक्की आय + लंबी उम्र का बीमा” है। 70 से पहले जाने पर IRR कम, 85–95 तक जीने पर 6% के आसपास — और वह भी पूरी तरह guaranteed।

⚖️ FD से ईमानदार तुलना
| उदाहरण A का वही पैसा | राशि |
|---|---|
| FD में डालते (6.5%) तो 65 की उम्र पर जमा | ₹6,06,373 |
| उस पर सालाना ब्याज — आज की 6.5% दर पर | ₹39,414 |
| … अगर दर 5% रह जाए | ₹30,319 |
| 892 की सालाना पेंशन (आजीवन पक्की) | ₹36,130 |
निष्कर्ष: आज की ऊँची FD दर टिकी रहे तो FD ब्याज थोड़ा ज़्यादा है और मूलधन भी आपके हाथ में। पर FD की दर 25–30 साल पक्की नहीं; दर 5.5% से नीचे गई तो 892 आगे। दोनों पर टैक्स slab से। इसलिए दोनों का मिश्रण सबसे समझदारी है — 892 से “पक्का फ़र्श”, FD/MF से liquidity और growth।
📉 महँगाई का सच: 6% महँगाई पर आज के ₹36,130 की ख़रीद-शक्ति 10 साल बाद ≈ ₹20,175 और 20 साल बाद ≈ ₹11,266 रह जाएगी। पेंशन नहीं बढ़ती — इसलिए बढ़ते ख़र्च के लिए अलग योजना ज़रूरी।

🎯 11 Options — कौन-सा किसके लिए?
नीचे पेंशन LIC brochure के नमूने से है: उम्र 45 (जॉइंट में साथी 40), DP 10 साल, ₹50,000 सालाना (Option 10/11: ₹5 लाख एकमुश्त)।
| Option | क्या मिलता है | पेंशन के बाद मृत्यु पर | अधिकतम vesting | सालाना पेंशन | किसके लिए |
|---|---|---|---|---|---|
| 1 | सिंगल लाइफ — आजीवन पेंशन | मृत्यु पर कुछ नहीं | 65 | ₹51,975 | जिनके पीछे आश्रित नहीं, या परिवार के लिए अलग term/संपत्ति है |
| 2 | पेंशन + मृत्यु पर 100% प्रीमियम वापसी | 100% जमा प्रीमियम | 70 | ₹43,160 | सबसे लोकप्रिय — पेंशन भी, पूँजी भी परिवार को |
| 3 | पेंशन + 75 की उम्र पर 50% वापसी | बाकी 50% | 65 | ₹40,790 | 75 पर इलाज/तीर्थ के लिए आधा पैसा |
| 4 | पेंशन + 75 की उम्र पर 100% वापसी | कुछ नहीं (वापसी के बाद) | 65 | ₹38,415 | 75 पर पूरा पैसा हाथ में |
| 5 | पेंशन + 80 की उम्र पर 50% वापसी | बाकी 50% | 70 | ₹41,940 | 80 पर आधा, आधा परिवार को |
| 6 | पेंशन + 80 की उम्र पर 100% वापसी | कुछ नहीं (वापसी के बाद) | 70 | ₹40,715 | लंबी उम्र की तैयारी |
| 7 | पेंशन + 76 से 95 तक हर साल 5% वापसी | बाकी बची रकम | 70 | ₹41,770 | बढ़ते दवा-देखभाल ख़र्च में धीरे-धीरे मदद |
| 8 | जॉइंट लाइफ — आजीवन पेंशन | कुछ नहीं | 65 | ₹45,990 | पति-पत्नी, अंत में रकम की ज़रूरत नहीं |
| 9 | जॉइंट लाइफ — पेंशन + 100% वापसी | दोनों के बाद 100% | 70 | ₹41,470 | दंपत्ति के लिए सबसे संतुलित |
| 10 | एकमुश्त — पेंशन + Purchase Price वापसी | 100% Purchase Price | 70 | ₹60,300 | retirement/ग्रेच्युटी/मैच्योरिटी की एकमुश्त रकम |
| 11 | एकमुश्त जॉइंट — पेंशन + वापसी | दोनों के बाद 100% | 70 | ₹56,400 | एकमुश्त रकम से दंपत्ति की पेंशन |
जितना ज़्यादा पैसा परिवार को लौटाने का वादा, उतनी कम पेंशन — यही “trade-off” है। Option एक बार चुनने के बाद बदला नहीं जा सकता।
🧮 मुफ़्त 892 Calculator — अपना हिसाब ख़ुद देखें
👉 पूरे पेज पर Calculator खोलें — 11 options, incentive (ऊँचा प्रीमियम / online / मौजूदा पॉलिसीधारक), मासिक-सालाना, IRR, FD तुलना, साल-दर-साल तालिका, PDF और WhatsApp। LIC के सभी 33 नमूने और दोनों illustrations से हूबहू मिलाया गया।
📱 यही Calculator Advisor AI Mitra app में भी (प्लान सूची में 892 ✔)।
📋 ज़रूरी शर्तें — अगर-मगर
| विषय | नियम (LIC brochure) |
|---|---|
| High premium incentive | सालाना ₹50,000+ (या एकमुश्त ₹3 लाख+) पर दर में अतिरिक्त बढ़ोतरी — DP जितना लंबा, उतनी ज़्यादा |
| Online ख़रीद | Tabular दर में +2% से +4% (नियमित) / +2% (एकमुश्त) |
| मौजूदा पॉलिसीधारक / नॉमिनी | एजेंट से लेने पर +0.50% (नियमित) / +0.25% (एकमुश्त) |
| Top-up | Deferment में, कम से कम 1 साल बचा हो, ₹50,000+; उस दिन की दर पर |
| Liquidity | Option 2, 9, 10, 11 — पेंशन शुरू होने के 5 साल बाद, 3 बार तक, कुल 60% तक; पेंशन घटेगी |
| Loan | ROP options में, surrender value का 80% तक; ब्याज सालाना पेंशन के 50% से ज़्यादा नहीं |
| Surrender | Deferment में सभी options में; पेंशन शुरू होने के बाद Option 1 और 8 में नहीं; जमा से कम मिल सकता है |
| Grace / Revival | 30 दिन (मासिक में 15); lapse पॉलिसी 5 साल में revive |
| Free look | 30 दिन — पसंद न आए तो लौटाएँ (stamp duty कटकर) |
| मृत्यु लाभ कैसे लें | एकमुश्त, किस्तों में, या annuity के रूप में |
| टैक्स | पेंशन slab से taxable; प्रीमियम पर पुरानी व्यवस्था में 80CCC (₹1.5 लाख कुल सीमा में) — CA से पुष्टि करें |
❓ अक्सर पूछे जाने वाले सवाल
❓ 1. LIC New Jeevan Dhara-II (892) किस तरह का प्लान है?
यह Non-Par, Non-Linked, Individual, Savings, Deferred Annuity प्लान है (UIN 512N398V01)। मतलब आज पैसा जमा करते हैं, कुछ साल (deferment period) इंतज़ार करते हैं, फिर पूरी ज़िंदगी पेंशन मिलती है। शेयर बाज़ार से कोई संबंध नहीं, बोनस नहीं — पेंशन की दर पॉलिसी लेते समय ही पक्की हो जाती है।
❓ 2. कब लॉन्च हुआ?
LIC के CEO & MD श्री आर. दोरैस्वामी ने 13 अक्टूबर 2026 को 892 को Health Shield (907) और New Cancer Cover (908) के साथ लॉन्च किया; बिक्री 19 अक्टूबर 2026 से शुरू हुई। यह पुराने Jeevan Dhara-II (872, जनवरी 2024 वाला) का नया रूप है।
❓ 3. कितनी उम्र में ले सकते हैं?
कम से कम 18 वर्ष (पिछला जन्मदिन)। अधिकतम = 70 − deferment (Option 2, 5, 6, 7, 9, 10, 11) या 65 − deferment (Option 1, 3, 4, 8)। पेंशन शुरू होने (vesting) की उम्र कम से कम 30 और अधिकतम 65/70।
❓ 4. Deferment period कितना चुन सकते हैं?
नियमित प्रीमियम में 2 से 15 साल (और उतने ही साल प्रीमियम); एकमुश्त (Single Premium, Option 10/11) में 1 से 15 साल।
❓ 5. कम से कम कितना पैसा लगाना होगा?
Option और उम्र के हिसाब से अलग — जैसे Option 1 में DP 10–15 पर 55 से कम उम्र के लिए ₹16,000 सालाना; Option 10 में DP 10–15 पर 55 से कम उम्र के लिए ₹1,27,000 एकमुश्त। साथ में पेंशन कम से कम ₹1,000 महीना / ₹12,000 साल होनी चाहिए। ऊपरी सीमा नहीं (underwriting के अधीन)।
❓ 6. पेंशन कितनी मिलेगी?
LIC की illustration: उम्र 60, Option 2, ₹1 लाख × 5 साल → ₹36,130 सालाना, पूरी ज़िंदगी, और मृत्यु पर ₹5 लाख नॉमिनी को। उम्र 60, Option 10, ₹10 लाख एकमुश्त, 5 साल बाद → ₹91,100 सालाना। दूसरी उम्र के लिए LIC quote लें या हमारा 892 Calculator देखें।
❓ 7. मासिक पेंशन लूँ या सालाना?
सालाना सबसे ज़्यादा। अर्धवार्षिक में ×0.98, तिमाही में ×0.97 और मासिक में ×0.96 (फिर किस्तों में बाँटें)। जैसे ₹1,00,000 सालाना = ₹8,000 मासिक। पेंशन arrears में — मासिक में vesting के 1 महीने बाद, सालाना में 1 साल बाद पहली किस्त।
❓ 8. Deferment में मृत्यु हो जाए तो?
कुल जमा प्रीमियम का 105% (surrender value से कम नहीं) नॉमिनी को — सभी option में। जॉइंट option में पहली मृत्यु पर कुछ नहीं, आख़िरी जीवित की मृत्यु पर यह लाभ।
❓ 9. पेंशन पर टैक्स लगेगा?
हाँ, पेंशन पूरी तरह आपकी आय में जुड़ती है और slab के हिसाब से टैक्स लगता है। पुरानी कर व्यवस्था में प्रीमियम पर 80CCC (80C की कुल ₹1.5 लाख सीमा के अंदर) मिल सकता है; नई व्यवस्था में नहीं। अपने CA से पुष्टि ज़रूर करें।
❓ 10. बीच में पैसा चाहिए तो?
Option 2, 9, 10, 11 में पेंशन शुरू होने के 5 साल बाद Liquidity — अधिकतम 3 बार, कुल जमा के 60% तक (पेंशन उसी अनुपात में घटती है)। ROP options में लोन (surrender value का 80% तक)। Deferment में surrender हो सकता है; Option 1 और 8 में पेंशन शुरू होने के बाद surrender नहीं।
❓ 11. Top-up क्या है?
Deferment के दौरान (कम से कम 1 साल बचा हो) ₹50,000 या उससे ज़्यादा एक्स्ट्रा जमा कर पेंशन बढ़ा सकते हैं। हर top-up उस दिन की दर पर अलग single-premium हिस्सा होता है।
❓ 12. Online लें या एजेंट से?
Online (बिना एजेंट) लेने पर tabular दर में 2–4% की बढ़ोतरी है। पर option चुनना, जॉइंट/ROP का फ़ैसला, टैक्स और पूरी retirement planning — ये ग़लत हुए तो नुकसान 2–4% से कहीं बड़ा है। मौजूदा LIC पॉलिसीधारक/नॉमिनी को एजेंट से लेने पर भी 0.5% (single में 0.25%) ज़्यादा मिलता है।
✅ निष्कर्ष — किसे लेना चाहिए?
- हाँ: 45–65 उम्र के लोग जिनकी सरकारी पेंशन नहीं, जो रिटायरमेंट में “हर महीने पक्का पैसा” चाहते हैं, जोखिम नहीं ले सकते, और लंबी उम्र की तैयारी करना चाहते हैं।
- हाँ: जिनके पास PF/ग्रेच्युटी/LIC मैच्योरिटी की एकमुश्त रकम है (Option 10/11) — ख़ासकर दंपत्ति (Option 9/11)।
- सोचकर: 35 से कम उम्र वाले — अभी growth पर ध्यान दें; 892 बाद में 2–3 हिस्सों में लें।
- नहीं: जिन्हें पैसा 5–10 साल में चाहिए, या जो “ज़्यादा रिटर्न” ढूँढ रहे हैं, या जिनके पास term/health बीमा और इमरजेंसी फ़ंड अभी नहीं है — पहले वह।
🤝 अपनी उम्र, बजट और परिवार के हिसाब से सही option और राशि जानने के लिए WhatsApp करें: 9709602222 · Advisor AI Mitra · LIC 770 बीमा प्लैटिनम का विश्लेषण भी पढ़ें
📚 स्रोत (LIC official)
- licindia.in — LIC’s New Jeevan Dhara-II (892)
- Sales Brochure (English) PDF
- Policy Document PDF · Customer Information Sheet PDF
अस्वीकरण: यह लेख शिक्षा के लिए है। सारे आँकड़े LIC brochure के नमूने/illustration से; आपकी उम्र की असली पेंशन LIC quote/benefit illustration से तय होगी। IRR और FD तुलना हमारे हिसाब हैं (FD दर 6.5% उदाहरण)। टैक्स नियम बदल सकते हैं। बीमा आग्रह की विषय-वस्तु है — ख़रीदने से पहले brochure ध्यान से पढ़ें।
🕉️ “योगः कर्मसु कौशलम्” — कर्म में कुशलता ही योग है। बुढ़ापे की तैयारी आज करना भी कुशल कर्म है। (गीता 2.50 का भाव)
Visitor Comments (0)
Abhi koi approved comment nahi hai. Aap pehla comment bhej sakte hain.