✍️ Paras Kumar Sharma
Multi-times MDRT · Semi-Qualified CA · CA Faculty
ParasMoney Partner · ☎ / WhatsApp 9709602222 · www.parasmoneypartner.com
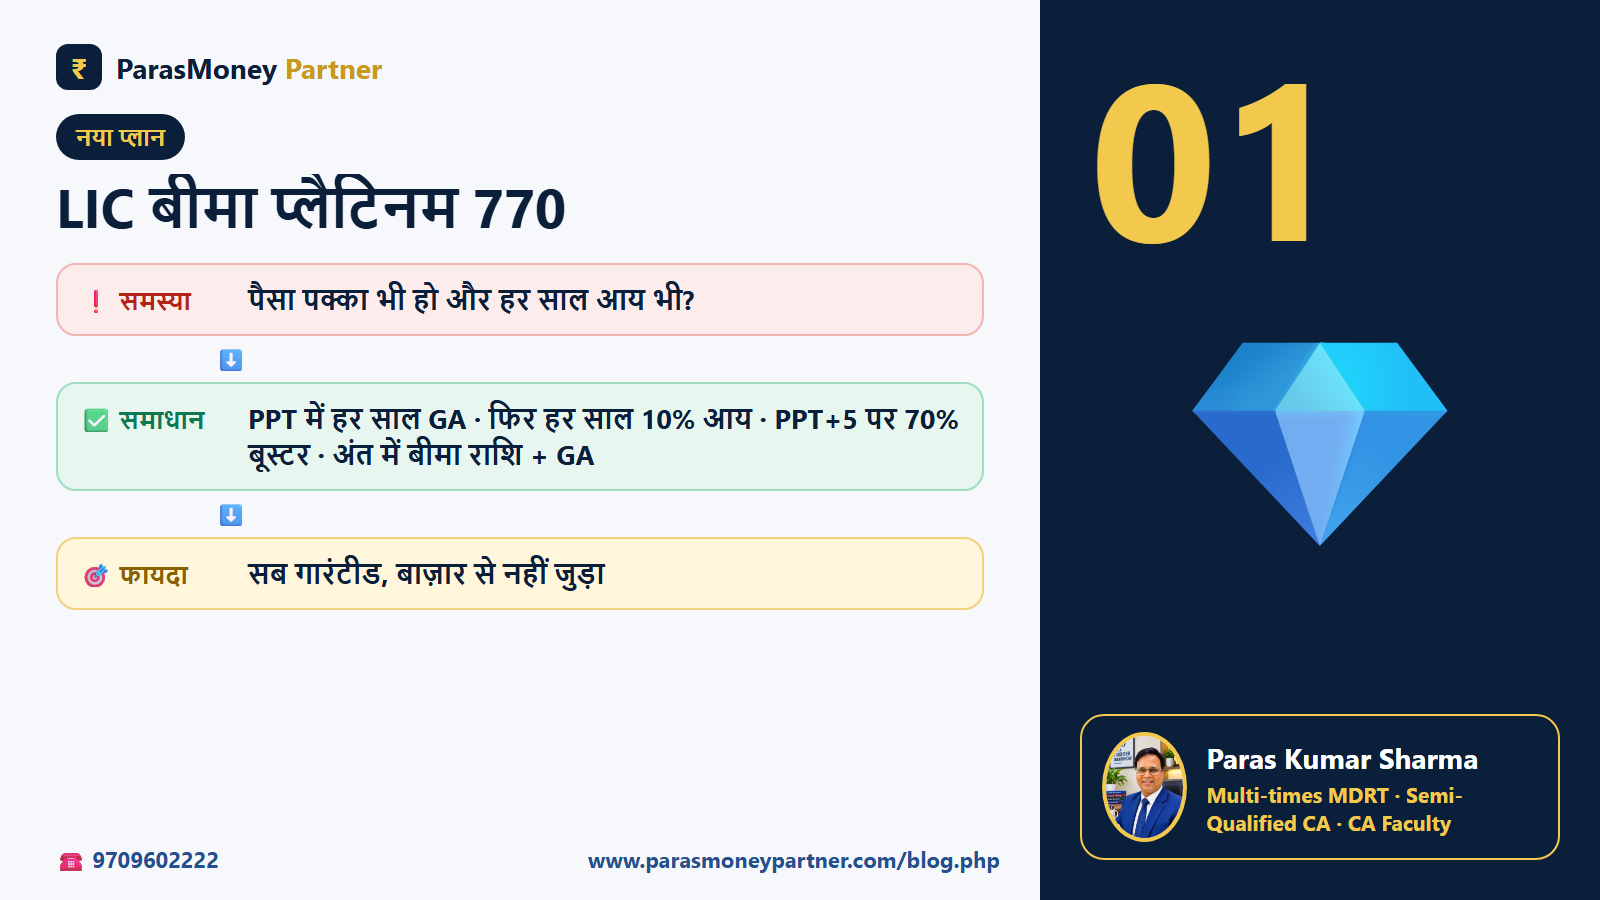
“सर, ऐसा कुछ बताइए जिसमें पैसा पक्का हो, हर साल कुछ आता रहे, और आख़िर में भी एक बड़ी रकम मिले।” — यह सवाल लगभग हर परिवार पूछता है। LIC ने 7 सितंबर 2026 से इसी ज़रूरत के लिए नया प्लान बीमा प्लैटिनम (Plan 770) शुरू किया है। इस लेख में हर नियम LIC के sales brochure से मिलाया गया है और हर आँकड़ा LIC के नियमों वाले calculator से निकाला गया है — बिना बढ़ा-चढ़ाकर।
📌 एक नज़र में
| बात | LIC brochure के अनुसार |
|---|---|
| 📛 नाम / UIN | LIC’s Bima Platinum · Plan 770 · UIN 512N397V01 |
| 🏷️ प्रकार | Non-Par, Non-Linked, Life, Individual, Savings — गारंटीड, बोनस नहीं |
| 📅 शुरुआत | 7 सितंबर 2026 से (LIC press release, 01-09-2026) |
| ⏳ PPT | 7 · 10 · 12 · 15 · 18 वर्ष |
| 📏 पॉलिसी अवधि | 17 से 40 वर्ष (PPT के अनुसार न्यूनतम) |
| 💰 मूल बीमा राशि | न्यूनतम ₹3,00,000, अधिकतम सीमा नहीं (underwriting), ₹10,000 के गुणक |
| 🎂 परिपक्वता उम्र | न्यूनतम 28 (पूरे), अधिकतम 75 (nbd) |
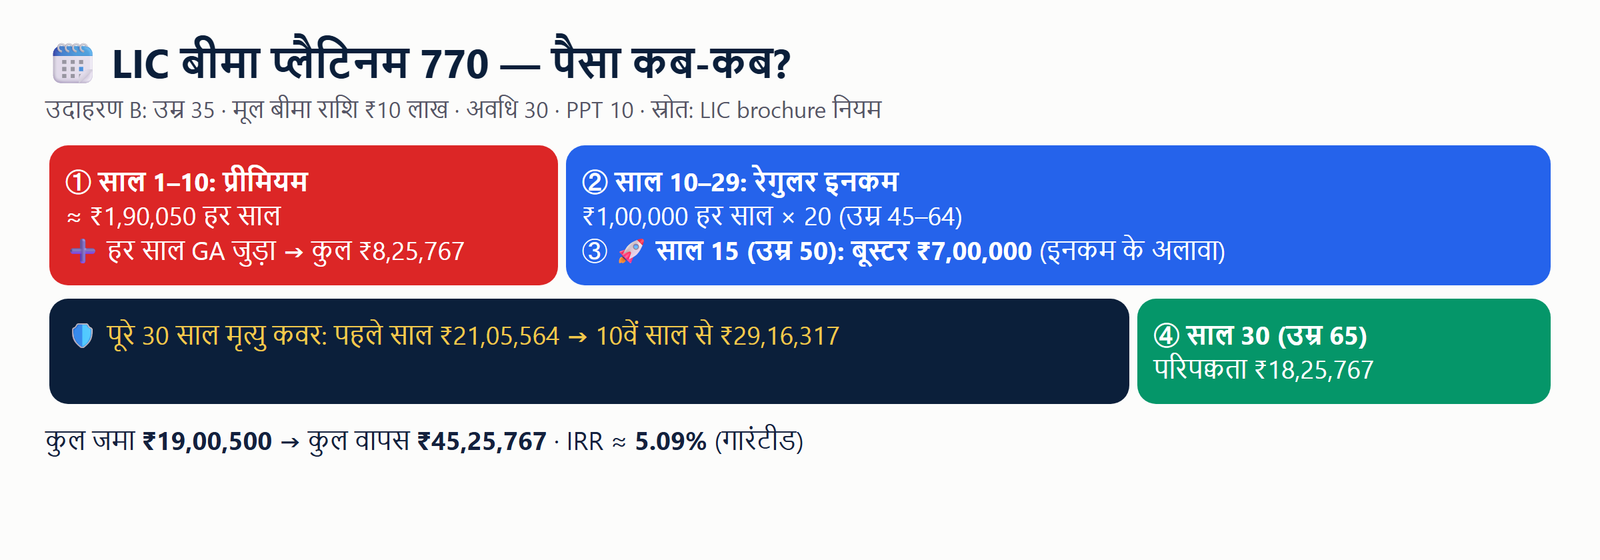
🗓️ पैसा कब-कब मिलता है — रंगीन टाइमलाइन
| ① प्रीमियम के साल साल 1 – PPT (7/10/12/15/18) हर साल के अंत में GA जुड़ता ➕ | ② रेगुलर इनकम PPT के अंत से हर साल मूल बीमा राशि का 10% 💸 | ③ बूस्टर (PPT+5)वीं वर्षगाँठ 70% एक बार 🚀 | ④ परिपक्वता अवधि के अंत में बीमा राशि + सारे GA 🎯 |
| 🛡️ पूरी अवधि मृत्यु कवर: 11 × वार्षिक प्रीमियम या मूल बीमा राशि (जो ज़्यादा) + जमा GA | |||
🎁 चार लाभ + मृत्यु लाभ
➕ गारंटीड एडिशन (GA)
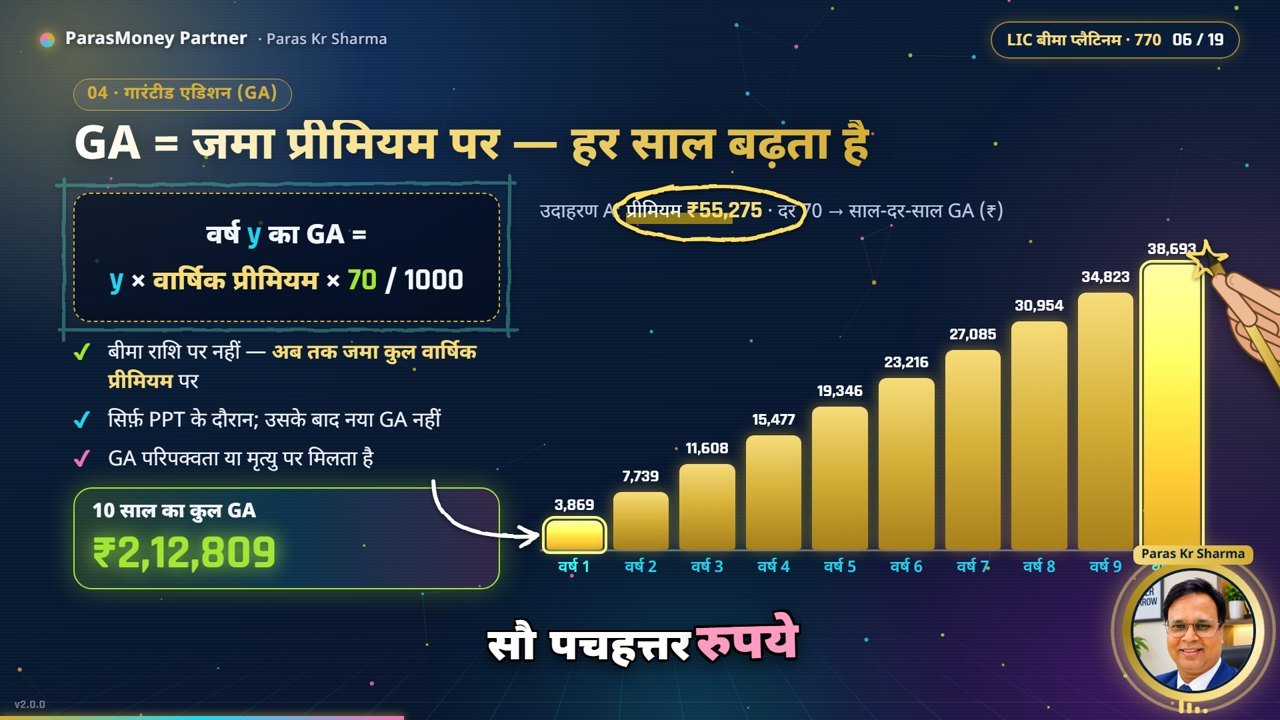
₹70 प्रति ₹1000 अब तक जमा कुल वार्षिक प्रीमियम पर, हर पॉलिसी वर्ष के अंत में — सिर्फ़ PPT के दौरान। साल y का GA = y × वार्षिक प्रीमियम × दर ÷ 1000, इसलिए हर साल GA पिछले साल से बड़ा। PPT के बाद नया GA नहीं।
💸 रेगुलर इनकम
मूल बीमा राशि का 10% हर साल — PPT के अंत से परिपक्वता से पहले वाली वर्षगाँठ तक। कुल किस्तें = अवधि − PPT।
🚀 बूस्टर इनकम
मूल बीमा राशि का 70% एक बार, (PPT+5)वीं वर्षगाँठ पर: PPT 7 → 12वाँ, 10 → 15वाँ, 12 → 17वाँ, 15 → 20वाँ, 18 → 23वाँ वर्ष।
🎯 परिपक्वता लाभ
मूल बीमा राशि + सारे GA एकमुश्त। इनकम मिलने से यह राशि नहीं घटती।
🛡️ मृत्यु लाभ
“मृत्यु पर बीमा राशि” = 11 × वार्षिक प्रीमियम या मूल बीमा राशि (जो ज़्यादा) + जमा GA (मृत्यु वाले साल का पूरा GA)। कुल जमा प्रीमियम के 105% से कम नहीं, surrender value से भी कम नहीं। 8 वर्ष से कम उम्र वाले बच्चे का जोखिम शुरू होने से पहले मृत्यु पर जमा प्रीमियम वापस।
✅ फ़ायदे विस्तार से — 12 बातें जो इसे ख़ास बनाती हैं
| 🔒 1. सब कुछ पहले दिन से तय GA की दर, 10% इनकम, 70% बूस्टर, परिपक्वता — पॉलिसी बनते ही लिखित और गारंटीड। ब्याज-दर गिरे या बाज़ार टूटे, आपका आँकड़ा नहीं बदलता। | ⏳ 2. प्रीमियम सीमित साल सिर्फ़ 7, 10, 12, 15 या 18 साल भरना है — कमाई के सालों में भरिए, बाद के सालों में लीजिए। |
| ➕ 3. हर साल बढ़ता GA GA जमा हुए कुल प्रीमियम पर लगता है, इसलिए हर साल पिछले से बड़ा। ₹10 लाख वाले उदाहरण में 10 साल में ≈ ₹8,25,767। | 💸 4. दो तरह की आमदनी PPT के बाद हर साल बीमा राशि का 10% + बीच में एक बार 70% बूस्टर — बच्चों की फ़ीस, शादी या रिटायरमेंट जैसे तय ख़र्चों से मिलाकर चुनें। |
| 🎯 5. परिपक्वता में कोई कटौती नहीं इतनी इनकम लेने के बाद भी अंत में पूरी मूल बीमा राशि + सारे GA। | 🛡️ 6. मृत्यु पर मज़बूत न्यूनतम 11 × वार्षिक प्रीमियम या बीमा राशि (जो ज़्यादा) + GA; कुल जमा का 105% और surrender value — दोनों से कम नहीं। |
| 📈 7. GA में बढ़त (incentive) ऊँची बीमा राशि, बिना agent online ख़रीद, और LIC के पुराने ग्राहक — जो-जो लागू हों, सबकी बढ़त एक साथ जुड़ती है। | 🏦 8. ज़रूरत पर पैसा पहले साल के बाद लोन; इनकम अभी न चाहिए तो 5.78% (2026-27 दर) पर टालकर जमा कर सकते हैं। |
| 👨👩👧 9. परिवार के लिए किस्तें परिपक्वता या मृत्यु की रकम 5/10/15 साल की मासिक-सालाना किस्तों में — परिवार को एकमुश्त रकम सँभालने की चिंता नहीं। | 🧒 10. 30 दिन से 55 साल तक बच्चे के नाम (PPT 18) से लेकर 55 साल तक की उम्र में; बच्चे की पॉलिसी में Premium Waiver राइडर से माता-पिता की चिंता कम। |
| 🤝 11. प्रीमियम चूका तो भी राहत कम से कम 3 पूरे साल भरने के बाद पहली बकाया किस्त के 6 महीने के अंदर, और 5 साल भरने के बाद 12 महीने के अंदर मृत्यु हो तो पूरा मृत्यु लाभ (बकाया प्रीमियम + ब्याज काटकर) — आत्महत्या में यह राहत नहीं। | ⚖️ 12. 3 साल बाद पक्का भरोसा Insurance Act की धारा 45: पॉलिसी/revival/राइडर की तारीख़ से 3 साल बाद किसी भी आधार पर पॉलिसी पर सवाल नहीं उठाया जा सकता फिर भी proposal हमेशा पूरी सच्चाई से भरें। |
👨👩👧 कौन ले सकता है — पात्रता
| PPT | न्यूनतम प्रवेश उम्र | अधिकतम प्रवेश उम्र (nbd) | न्यूनतम अवधि | अधिकतम अवधि |
|---|---|---|---|---|
| 7 | 11 वर्ष (last birthday) | 55 | 17 | 40 |
| 10 | 8 वर्ष | 55 | 20 | 40 |
| 12 | 6 वर्ष | 53 | 22 | 40 |
| 15 | 3 वर्ष | 50 | 25 | 40 |
| 18 | 30 दिन | 47 | 28 | 40 |
परिपक्वता उम्र 28 से 75 (nbd)। 8 वर्ष से कम उम्र में जोखिम 2 साल बाद या 8 वर्ष वाली वर्षगाँठ से (जो पहले)। नाबालिग की पॉलिसी 18 वर्ष के बाद वाली वर्षगाँठ पर उसके नाम हो जाती है।
📈 GA की बढ़ी दरें (incentive) — ₹70 के ऊपर
मूल GA दर ₹70 प्रति ₹1000 जमा वार्षिक प्रीमियम है। नीचे की बढ़त उसमें जुड़ती है (₹ प्रति ₹1000):
| PPT | ₹3–<5 लाख | ₹5–<7 लाख | ₹7–<10 लाख | ₹10 लाख+ | Online (बिना agent) | मौजूदा पॉलिसीधारक / नॉमिनी |
|---|---|---|---|---|---|---|
| 7 | 0 | +3 | +6 | +8 | +30 | +1.00 |
| 10 | 0 | +4 | +7 | +9 | +30 | +1.25 |
| 12 | 0 | +5 | +8 | +10 | +24 | +1.50 |
| 15 | 0 | +6 | +10 | +12 | +22 | +1.75 |
| 18 | 0 | +7 | +12 | +15 | +20 | +2.00 |
उदाहरण: PPT 10, ₹10 लाख बीमा राशि, agent से (offline) → 70 + 9 = ₹79 प्रति ₹1000।
💳 LIC brochure का नमूना सालाना प्रीमियम
मूल बीमा राशि ₹3 लाख, पॉलिसी अवधि 30 वर्ष, offline, कर अलग:
| उम्र (nbd) | PPT 7 | PPT 10 | PPT 12 | PPT 15 | PPT 18 |
|---|---|---|---|---|---|
| 15 | ₹81,810 | ₹54,735 | ₹43,020 | ₹32,145 | ₹24,990 |
| 25 | ₹83,145 | ₹55,275 | ₹43,290 | ₹32,220 | ₹25,005 |
| 35 | ₹87,495 | ₹57,015 | ₹44,160 | ₹32,445 | ₹25,005 |
| 45 | ₹1,00,365 | ₹62,025 | ₹46,770 | ₹33,465 | ₹25,425 |
⚠️ LIC brochure में दर-तालिका सिर्फ़ 30 वर्ष अवधि की है; इसके अलावा एक नमूना illustration है — उम्र 35, अवधि 25, PPT 12, ₹10 लाख: सालाना ₹1,46,650 (मृत्यु बीमा राशि ₹16,13,150)। बाकी के लिए असली प्रीमियम LIC quote / benefit illustration से लें।
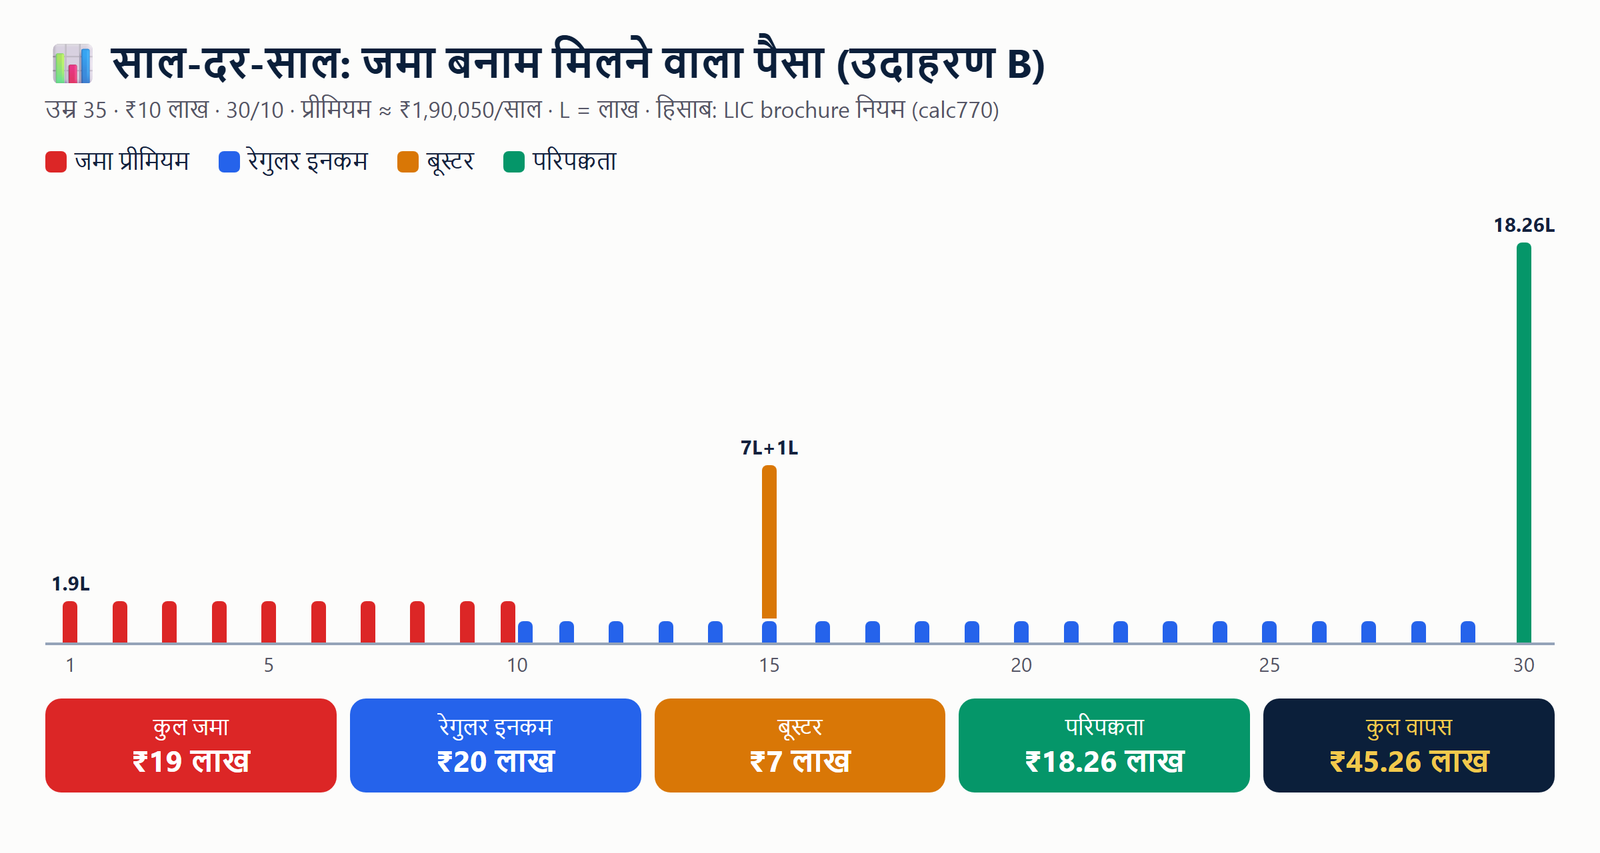
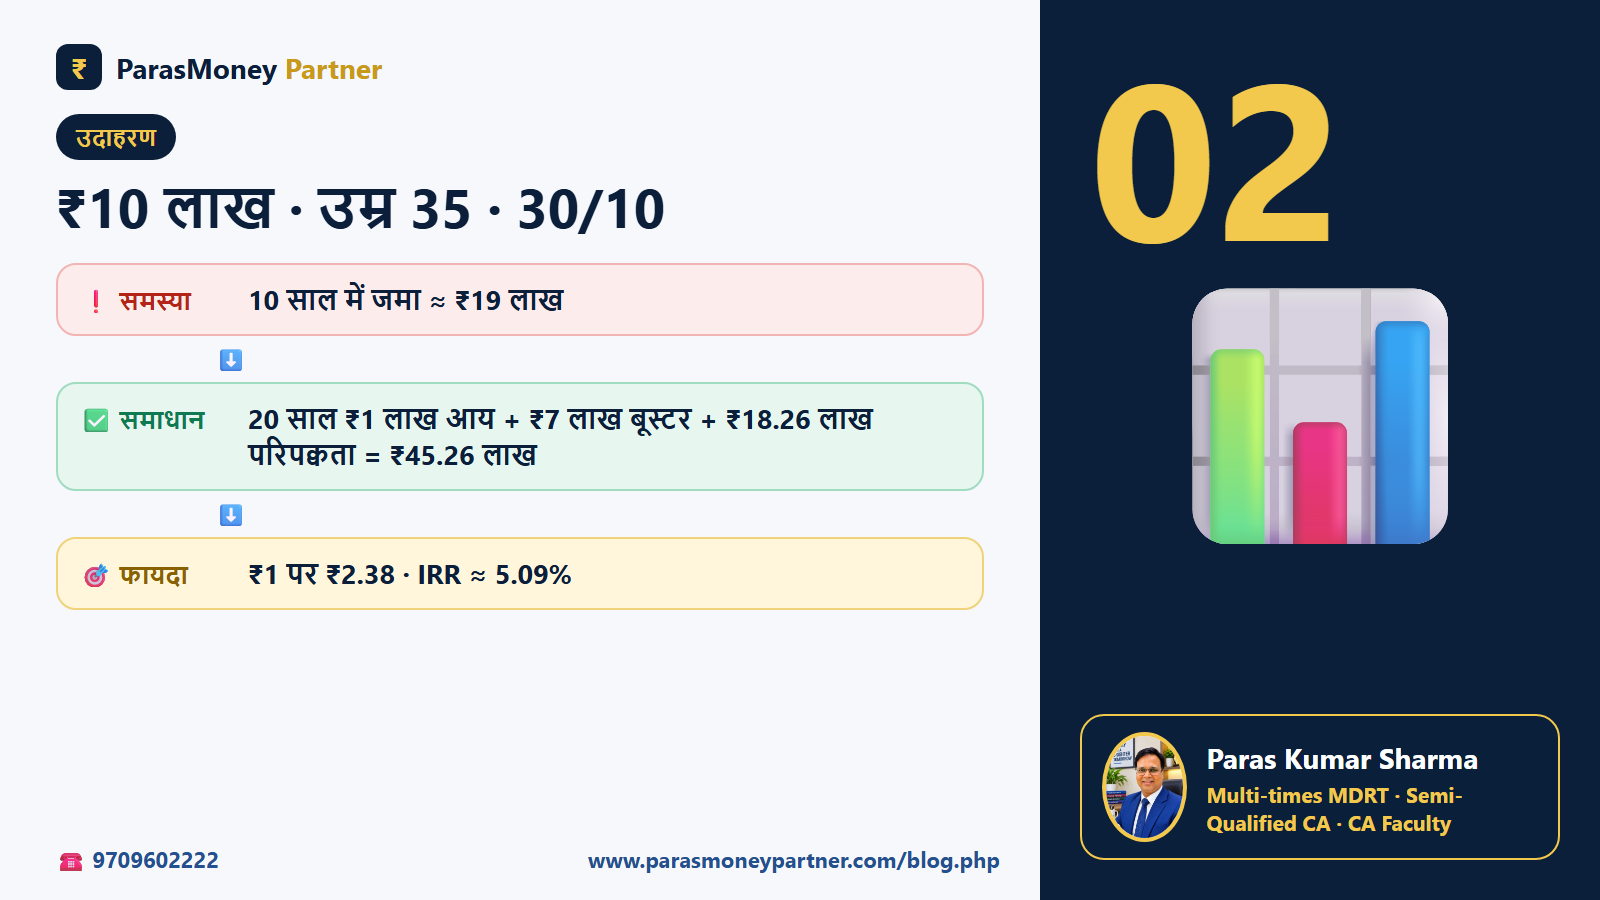
📊 पूरा हिसाब — उदाहरण B: उम्र 35, ₹10 लाख, 30 साल अवधि, 10 साल प्रीमियम
| विवरण | राशि |
|---|---|
| सालाना प्रीमियम (brochure की ₹3 लाख वाली दर ₹57,015 × 10/3, कर अलग) | ≈ ₹1,90,050 |
| 10 साल में कुल जमा | ₹19,00,500 |
| GA दर (70 + ₹10 लाख+ वाली बढ़त 9) | ₹79 प्रति ₹1000 |
| कुल GA (10 साल में जुड़ा) | ₹8,25,767 |
| 💸 रेगुलर इनकम: ₹1,00,000 × 20 साल (उम्र 45 से 64) | ₹20,00,000 |
| 🚀 बूस्टर इनकम: 15वें साल (उम्र 50) | ₹7,00,000 |
| 🎯 परिपक्वता (उम्र 65): ₹10 लाख + GA | ₹18,25,767 |
| कुल मिलने वाली राशि | ₹45,25,767 |
| जमा का कितना गुना / IRR | 2.38 गुना · IRR ≈ 5.09% |
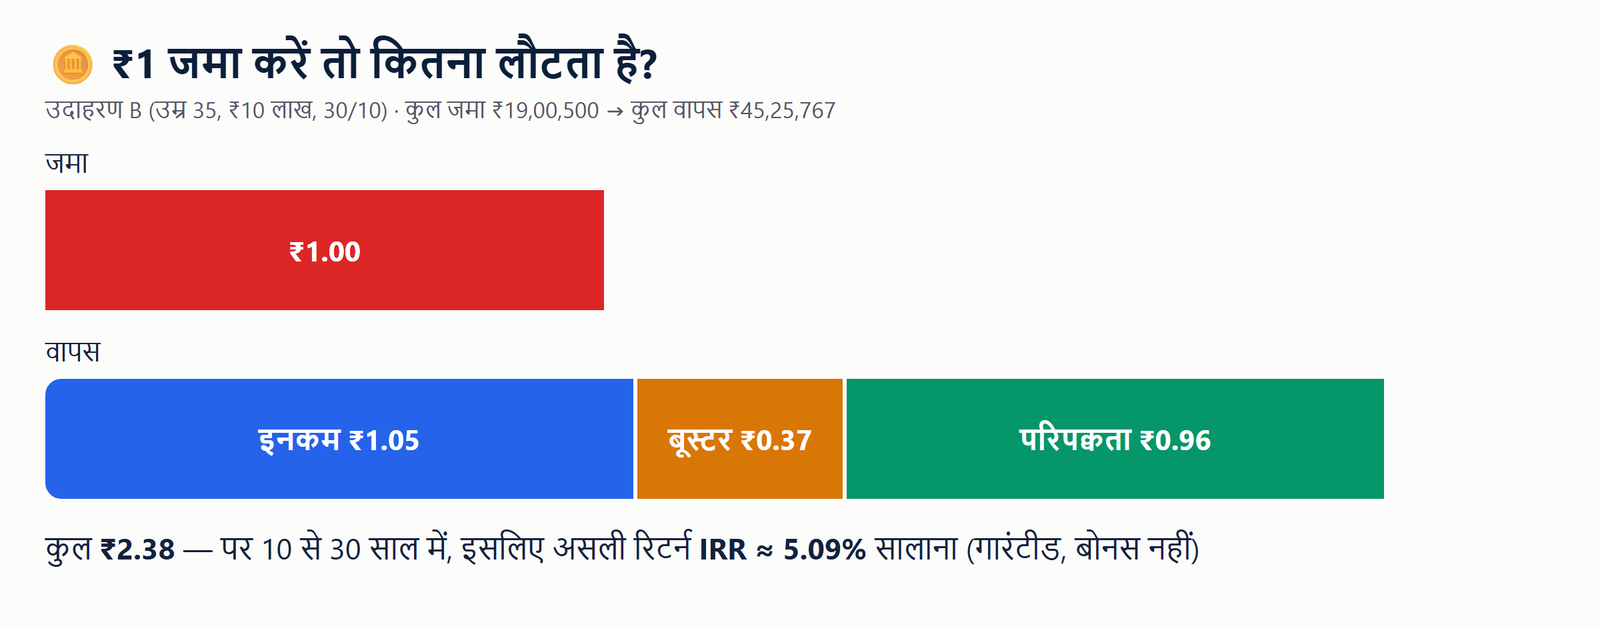
🪙 ₹1 जमा पर कितना वापस? (उदाहरण B)
| जमा ₹1.00 | इनकम ₹1.05 | बूस्टर ₹0.37 | परिपक्वता ₹0.96 | कुल वापस ₹2.38 |
पर ध्यान दें: पैसा 10 साल जमा होता है और 10 से 30 साल में लौटता है — इसलिए असली “ब्याज” IRR ≈ 5.09% है, “2.38 गुना” को सीधा 138% मुनाफ़ा न समझें।
🛡️ उदाहरण B में परिवार का मृत्यु कवर
| मृत्यु किस साल | परिवार को (लगभग) | कैसे |
|---|---|---|
| पहला साल (उम्र 36) | ₹21,05,564 | 11 × ₹1,90,050 = ₹20,90,550 (बीमा राशि ₹10 लाख से ज़्यादा) + पहले साल का GA ₹15,014 |
| 5वाँ साल (उम्र 40) | ₹23,15,759 | ₹20,90,550 + जमा GA ₹2,25,209 |
| 10वें साल से परिपक्वता तक | ₹29,16,317 | ₹20,90,550 + पूरा GA ₹8,25,767 |
हमारा हिसाब LIC brochure के नियम से; पहले मिल चुकी इनकम इससे नहीं घटाई जाती (brochure में ऐसी कटौती नहीं लिखी)। असली राशि LIC benefit illustration से मिलाएँ।
छोटी राशि का उदाहरण (brochure की असली दर से)
| उदाहरण A — उम्र 25, ₹3 लाख, 30/10 | राशि |
|---|---|
| सालाना प्रीमियम (brochure की असली दर) | ₹55,275 |
| कुल जमा | ₹5,52,750 |
| कुल GA (दर ₹70) | ₹2,12,809 |
| रेगुलर इनकम ₹30,000 × 20 | ₹6,00,000 |
| बूस्टर (15वाँ साल) | ₹2,10,000 |
| परिपक्वता | ₹5,12,809 |
| कुल | ₹13,22,809 · 2.39 गुना · IRR ≈ 5.18% |
उदाहरण B का प्रीमियम ₹3 लाख वाली brochure दर से अनुपात में निकाला (≈); असली प्रीमियम LIC quote से। GST अलग। IRR = जमा और मिलने वाली राशियों के साल-वार cash-flow से।
⚠️ कमियाँ — ईमानदारी से, बिना पर्दा
हर प्लान की तरह 770 की भी सीमाएँ हैं। बेचने से पहले हम ये बातें ख़ुद बताते हैं, ताकि बाद में कोई शिकायत न रहे:
📉 1. रिटर्न मामूली — IRR लगभग 5%
- हमारे उदाहरणों में IRR ≈ 5.09% (₹10 लाख) और 5.18% (₹3 लाख)। यह गारंटीड है, पर लंबी अवधि में इक्विटी MF जैसा ग्रोथ नहीं देगा।
- Non-Par है — बोनस नहीं। आगे LIC का मुनाफ़ा बढ़े तब भी आपके लाभ वही रहेंगे।
🔥 2. महँगाई का असर
- इनकम रुपयों में तय है। 6% सालाना महँगाई मानें तो 10 साल बाद का ₹1 लाख आज के लगभग ₹55,839 जितना, और 20 साल बाद का ₹1 लाख लगभग ₹31,180 जितना ही ख़रीद पाएगा।
- इसलिए इसे पूरी रिटायरमेंट योजना नहीं, उसकी एक पक्की परत मानें।
🔐 3. पैसा लंबे समय के लिए बँधा (illiquid)
- पहला पूरा साल और एक साल का प्रीमियम पूरा होने से पहले न surrender, न लोन। पहला साल भी पूरा न भरा और पॉलिसी बंद हुई तो कुछ नहीं मिलता।
- आंशिक निकासी (partial withdrawal) का कोई प्रावधान नहीं — ज़रूरत पर सिर्फ़ लोन या पूरा surrender।
- PPT, अवधि और बीमा राशि बाद में बदल नहीं सकते — शुरू में ही सोच-समझकर चुनें।
🚪 4. जल्दी surrender में साफ़ नुक़सान — LIC का अपना नमूना देखिए
- GSV पहले साल शून्य, दूसरे साल जमा का 30%, तीसरे साल 35%, फिर कई साल 50% के आसपास — और आख़िरी 2 सालों में 90% तक पहुँचता है (इसमें से मिल चुकी इनकम घटती है)। जुड़े GA का भी surrender में छोटा हिस्सा ही गिना जाता है।
- नीचे LIC brochure के नमूना illustration (उम्र 35, बीमा राशि ₹10 लाख, अवधि 25, PPT 12, सालाना प्रीमियम ₹1,46,650) के आँकड़े हैं:
| पॉलिसी वर्ष के अंत में | कुल जमा प्रीमियम | GSV (गारंटीड) | Surrender पर मिलेगा* | जमा का कितना % |
|---|---|---|---|---|
| 1 | ₹1,46,650 | ₹0 | ₹68,107 | 46% |
| 2 | ₹2,93,300 | ₹87,990 | ₹1,51,839 | 52% |
| 3 | ₹4,39,950 | ₹1,64,738 | ₹2,52,460 | 57% |
| 5 | ₹7,33,250 | ₹3,93,990 | ₹5,09,459 | 69% |
| 7 | ₹10,26,550 | ₹5,65,604 | ₹8,48,880 | 83% |
| 10 | ₹14,66,500 | ₹9,20,716 | ₹15,28,552 | 104% |
*“Surrender पर मिलेगा” = GSV और Special Surrender Value (SSV) में से ज़्यादा। SSV गारंटीड नहीं — IRDAI के नियमों के अनुसार LIC हर साल इसकी समीक्षा करती है। इस नमूने में 9वें साल तक surrender पर जमा से कम मिलता है (9वें साल ₹13,19,850 जमा पर ₹12,78,366); 10वें साल जाकर रकम जमा से थोड़ी ऊपर निकलती है।
⏸️ 5. Paid-up होते ही हर लाभ कटता है
- मान लीजिए 10 साल के PPT में 5 साल ही भरे — तो इनकम, बूस्टर, परिपक्वता और मृत्यु बीमा राशि सब आधी (5 ÷ 10), और आगे के सालों का GA भी घटी दर से।
- Paid-up या lapse होते ही राइडर का कवर ख़त्म — राइडर की कोई paid-up value नहीं।
🛡️ 6. मृत्यु कवर 'पूरा बीमा' नहीं
- ₹10 लाख वाले उदाहरण में शुरुआती कवर लगभग ₹21,05,564 है, जबकि ज़्यादातर परिवारों की ज़रूरत (HLV) इससे कई गुना होती है। असली सुरक्षा के लिए अलग Term plan + Health cover पहले।
💰 7. छिपे-से ख़र्च जिन पर ध्यान दें
- मासिक/तिमाही/छमाही भरने पर सालाना से थोड़ा ज़्यादा: मासिक में लगभग 3.3%, तिमाही में 2.7%, छमाही में 1.8% अतिरिक्त (LIC के conversion factor से)।
- राइडर का प्रीमियम अलग; स्वास्थ्य के आधार पर LIC extra premium भी ले सकती है; लागू कर (टैक्स) अलग — फ़िलहाल LIC illustration में GST छूट (exempted) लिखी है।
- brochure में दर-तालिका सिर्फ़ 30 वर्ष अवधि की है (और एक 25 वर्ष का नमूना) — बाकी अवधि का असली प्रीमियम quote से ही पता चलेगा।
🔍 अगर-मगर: हर शर्त जो पॉलिसी लेने से पहले जाननी चाहिए
नीचे की हर बात LIC के sales brochure, policy document और CIS से मिलाई गई है। ब्याज/जमा-दरें 1 मई 2026 – 30 अप्रैल 2027 के लिए हैं; हर साल LIC इन्हें नए सिरे से तय करती है।
🎂 उम्र, बीमा राशि और अवधि — क्या सीमा है?
- प्रवेश उम्र और अवधि ऊपर की पात्रता तालिका के अनुसार: सबसे कम 30 दिन (PPT 18), सबसे ज़्यादा 55 वर्ष (PPT 7 और 10)।
- अवधि अधिकतम 40 वर्ष, पर परिपक्वता उम्र 75 (nearer birthday) से ऊपर नहीं; परिपक्वता पर कम से कम 28 वर्ष पूरे।
- मूल बीमा राशि ≥ ₹3,00,000, ₹10,000 के गुणक में; ऊपरी सीमा underwriting से।
- 8 वर्ष से कम उम्र: जोखिम 2 साल बाद या 8 वर्ष वाली वर्षगाँठ से (जो पहले) — उससे पहले मृत्यु पर सिर्फ़ जमा प्रीमियम बिना ब्याज। 18 के बाद वाली वर्षगाँठ पर पॉलिसी बच्चे के नाम।
💳 प्रीमियम भरने के तरीके (mode) और grace
- सालाना, छमाही, तिमाही या मासिक (मासिक सिर्फ़ e-NACH/NACH से), या वेतन-कटौती (SSS)।
- Mode factor: सालाना 1.0000 · छमाही 0.5090 · तिमाही 0.2568 · मासिक 0.0861 (सालाना प्रीमियम × factor = किस्त)।
- Grace: सालाना/छमाही/तिमाही में 30 दिन, मासिक में 15 दिन — इस दौरान कवर पूरा चालू। राइडर प्रीमियम पर भी यही grace।
- Grace में मृत्यु हो जाए तो दावा मिलेगा, बस बकाया किस्त और उस पॉलिसी वर्ष की बची किस्तें काटकर।
↩️ Free-look — 30 दिन में वापसी
- पॉलिसी document (electronic या काग़ज़ी, जो पहले मिले) मिलने के 30 दिन के अंदर कारण लिखकर लौटा सकते हैं।
- वापसी = जमा प्रीमियम − कवर वाले दिनों का अनुपातिक जोखिम प्रीमियम − मेडिकल जाँच/special report ख़र्च − stamp duty। अनुरोध के 7 दिन में (CIS)।
⏸️ प्रीमियम रुक जाए — lapse और paid-up
- एक पूरे साल का प्रीमियम भी नहीं भरा: grace के बाद सारे लाभ ख़त्म, कुछ नहीं मिलता।
- कम से कम एक पूरा साल भरा और पहला पॉलिसी वर्ष पूरा: पॉलिसी paid-up बनकर अवधि के अंत तक चलती है — हर लाभ × (भरे गए साल ÷ कुल PPT)।
- अब तक जुड़ा GA बना रहता है; आगे के PPT वाले सालों में GA घटी दर (मूल दर × वही अनुपात) से; PPT के बाद कोई GA नहीं।
- Paid-up मृत्यु लाभ भी कुल जमा प्रीमियम के 105% से कम नहीं।
- राहत: 3 पूरे साल भरे हों तो पहली बकाया किस्त के 6 महीने में, और 5 पूरे साल भरे हों तो 12 महीने में मृत्यु पर पूरा मृत्यु लाभ (बकाया + ब्याज काटकर)। आत्महत्या पर यह राहत लागू नहीं।
🔄 Revival — बंद पॉलिसी फिर चालू
- पहली बकाया किस्त से 5 लगातार पूरे वर्षों के अंदर और परिपक्वता से पहले।
- सारा बकाया प्रीमियम + ब्याज (1 मई 2026 – 30 अप्रैल 2027 के लिए 9.50%, अर्धवार्षिक चक्रवृद्धि); LIC बीमा-योग्यता (continued insurability) के लिए जानकारी/मेडिकल माँग सकती है और मूल/बदली शर्तों पर स्वीकार या मना कर सकती है।
- Revival पर paid-up वाले घटे GA और full इनकम का अंतर वापस मिलता है (शर्तों के अनुसार)।
- राइडर अलग से revive नहीं होते — सिर्फ़ मूल पॉलिसी के साथ।
🚪 Surrender — बीच में बंद करना
- पहला पॉलिसी वर्ष पूरा + एक पूरे साल का प्रीमियम भरा हो तो।
- मिलेगा: (GSV + जुड़े GA की surrender value) या Special Surrender Value — जो ज़्यादा हो। GSV लगातार 2 साल प्रीमियम भरने पर बनता है।
- GSV में से पहले मिल चुकी (या टाली गई) इनकम घटा दी जाती है; टाली गई इनकम का जमा मूल्य अलग से मिलता है।
- राइडर की कोई surrender value नहीं। Surrender के बाद पॉलिसी ख़त्म।
🏦 Policy loan — शर्तें
- पहला वर्ष पूरा + एक पूरे साल का प्रीमियम भरा हो; लोन surrender value के अंदर ही।
- PPT में: चालू पॉलिसी पर SV का 50% (2 पूरे साल से पहले) / 75% (बाद में); paid-up पर 40% / 65%।
- PPT के बाद: इतना कि सालाना ब्याज रेगुलर इनकम के 50% से ज़्यादा न हो, अधिकतम SV का 65%।
- ब्याज 9.50% (1 मई 2026 – 30 अप्रैल 2027 में लिए लोन पर, पूरी लोन अवधि के लिए), हर छमाही। पॉलिसी LIC के पास गिरवी (assign) रहती है।
- लोन के बाद मिलने वाली इनकम/बूस्टर पहले लोन-ब्याज में समायोजित; लोन + ब्याज, SV + टाली इनकम से ज़्यादा हो जाए तो LIC पॉलिसी foreclose कर सकती है।
⏳ इनकम टालना और किस्तों में भुगतान
- चालू या paid-up पॉलिसी में भविष्य की रेगुलर और/या बूस्टर इनकम परिपक्वता तक टाल सकते हैं — देय तारीख़ से 3 महीने पहले लिखित, कोई लोन बकाया न हो।
- जमा-दर = 5-वर्ष G-Sec − 1% → 1 मई 2026 – 30 अप्रैल 2027 में देय इनकम पर 5.78%; पूरे महीनों पर ही जोड़ा जाता है।
- जमा रकम कभी भी पूरी (आंशिक नहीं) निकाल सकते हैं; विकल्प रद्द करके फिर से चुन भी सकते हैं।
- परिपक्वता / मृत्यु राशि 5, 10 या 15 साल की किस्तों में; न्यूनतम किस्त मासिक ₹5,000 · तिमाही ₹15,000 · छमाही ₹25,000 · सालाना ₹50,000; 2026-27 की किस्त-दर 5.11%।
🚫 आत्महत्या (suicide) और दूसरे अपवाद (exclusions)
- जोखिम शुरू होने या revival से 12 महीने के अंदर आत्महत्या: नॉमिनी को कुल जमा प्रीमियम का 80% या surrender value (जो ज़्यादा), अगर पॉलिसी चालू/paid-up हो। प्रवेश/revival पर उम्र 8 से कम हो तो यह शर्त लागू नहीं; बिना paid-up value वाली lapse पॉलिसी में कुछ नहीं।
- CIS में मूल प्लान के लिए यही एक अपवाद लिखा है; Critical Illness राइडर की अपनी लंबी exclusion सूची है (नीचे राइडर खंड देखें)।
- POSP-LI / CSC से ख़रीद पर पहले 90 दिन waiting period — दुर्घटना के अलावा मृत्यु पर सिर्फ़ जमा प्रीमियम वापस।
- Proposal में ग़लत जानकारी या कुछ छिपाया तो धारा 45 के तहत 3 साल के अंदर दावा रोका/पॉलिसी रद्द हो सकती है। उम्र ग़लत लिखी हो तो सही उम्र से प्रीमियम दोबारा गिना जाता है (अंतर ब्याज सहित), और अगर सही उम्र पर पात्र ही नहीं तो पॉलिसी रद्द।
📈 GA incentive — किसे और कितना?
- ऊँची बीमा राशि: ₹5 लाख से कम पर कुछ नहीं; ₹5–<7 लाख, ₹7–<10 लाख, ₹10 लाख+ पर PPT के हिसाब से +₹3 से +₹15 (तालिका ऊपर)।
- Online: LIC वेबसाइट पर बिना किसी agent / intermediary की मदद के proposal पूरा करें — PPT 7 और 10 पर +₹30, 12 पर +₹24, 15 पर +₹22, 18 पर +₹20।
- मौजूदा ग्राहक: (क) जिसकी LIC पॉलिसी proposal से पहले के 1 साल में परिपक्व हुई और वह अपने/परिवार (दादा-दादी, माता-पिता, पति-पत्नी, बच्चे, पोते-पोती) के नाम ले, या (ख) दिवंगत पॉलिसीधारक का नॉमिनी/लाभार्थी (मृत्यु 1 साल के अंदर), या (ग) जिसके पास LIC की चालू पॉलिसी है — +₹1.00 से +₹2.00।
- जो-जो incentive लागू हों, सब मूल ₹70 में जुड़ते हैं।
🧾 टैक्स — सिर्फ़ आम जानकारी, व्यक्तिगत सलाह नहीं
- LIC की शर्त: कर/GST जो भी लागू हो, प्रीमियम के ऊपर अलग से; टैक्स की रकम लाभ की गणना में नहीं गिनी जाती। LIC brochure के illustration में GST फ़िलहाल “exempted” लिखा है।
- आयकर के लिए LIC ख़ुद कहती है — अपने tax advisor से पूछें। आम तौर पर: पुरानी कर व्यवस्था में प्रीमियम पर 80C, और लाभ पर 10(10D) की छूट शर्तों के साथ; 1-4-2023 के बाद जारी पॉलिसियों में साल का कुल प्रीमियम ₹5 लाख से ज़्यादा हो तो 10(10D) की छूट नहीं।
- आपकी आय, कर-व्यवस्था और दूसरी पॉलिसियों के हिसाब से नतीजा बदल सकता है — CA से पुष्टि करें।
🩺 मेडिकल, NRI, नॉमिनेशन और दावा
- brochure की दरें “standard life” (स्वास्थ्य, जीवन-शैली, पेशा सामान्य) के लिए हैं। बीमा राशि और स्वास्थ्य के हिसाब से LIC मेडिकल जाँच माँग सकती है और extra premium लगा सकती है — non-medical सीमा LIC की underwriting policy तय करती है।
- सच-सच पूरी जानकारी दें — यही दावे की असली गारंटी है।
- NRI के लिए 770 के brochure/policy document/CIS में अलग से कोई नियम नहीं लिखा — NRI ग्राहक LIC branch से underwriting और भुगतान-नियम पहले पूछ लें।
- नॉमिनेशन धारा 39 और assignment धारा 38 (Insurance Act) के अनुसार। CIS के मुताबिक़ बिना जाँच वाले मृत्यु दावे 15 दिन में, जाँच वाले 45 दिन में; परिपक्वता देय तारीख़ पर।
🧩 राइडर — मूल प्लान के साथ अतिरिक्त सुरक्षा
770 के साथ 5 राइडर हैं (अतिरिक्त प्रीमियम पर)। राइडर का अपना brochure है — नीचे उनकी मुख्य बातें:
| राइडर (UIN) | कब और किसे | क्या मिलता है | ख़ास शर्तें |
|---|---|---|---|
| 🚑 Accidental Death & Disability Benefit 512B209V02 | शुरुआत में या PPT के दौरान (बचा PPT ≥ 5 साल), 60 वर्ष (nbd) वाली वर्षगाँठ से पहले; नाबालिग के लिए 18 के बाद अनुरोध पर | दुर्घटना से 180 दिन में मृत्यु: राइडर बीमा राशि एकमुश्त (मूल लाभ के ऊपर)। स्थायी विकलांगता: राइडर बीमा राशि 10 साल की मासिक किस्तों में + उतने हिस्से का आगे का प्रीमियम माफ़ | कवर पॉलिसी अवधि या 70 वर्ष (nbd) तक, जो पहले; राशि ≤ मूल बीमा राशि |
| 🛣️ Accident Benefit 512B203V03 | ADDB जैसी ही प्रवेश-शर्तें — पर ADDB या यह, दोनों नहीं | दुर्घटना से 180 दिन में मृत्यु: राइडर बीमा राशि एकमुश्त | कवर सिर्फ़ PPT तक; विकलांगता लाभ नहीं; राशि ≤ 3 × मूल बीमा राशि |
| 🧍 New Term Assurance 512B210V02 | सिर्फ़ पॉलिसी की शुरुआत में | राइडर अवधि में किसी भी कारण से मृत्यु पर Term राइडर बीमा राशि | राइडर अवधि अधिकतम 35 साल, कवर 75 वर्ष (nbd) या मूल अवधि तक; राशि ≤ मूल बीमा राशि |
| 👪 Premium Waiver Benefit 512B204V04 | सिर्फ़ जब बीमित (Life Assured) नाबालिग हो — प्रस्तावक (माता-पिता) के जीवन पर; प्रस्तावक की उम्र 18–55; शुरुआत में या PPT में किसी वर्षगाँठ पर (बचा PPT ≥ 5 साल) | प्रस्तावक की मृत्यु पर राइडर अवधि तक मूल पॉलिसी के आगे के प्रीमियम माफ़ (दूसरे राइडर के नहीं) | अवधि = बचा PPT या (25 − बच्चे की उम्र), जो कम; प्रस्तावक की उम्र + अवधि ≤ 70; 12 माह में आत्महत्या पर waiver नहीं, सिर्फ़ इस राइडर के प्रीमियम का 80% वापस |
| ❤️🩹 Critical Illness Health Rider 512B227V01 | सिर्फ़ शुरुआत में; बीमित की उम्र 18–65 (nbd) | Option 1: 15 बड़ी बीमारियाँ; Option 2: 40 बीमारियाँ + 7 ख़ास बीमारियों पर Assisted Living Benefit। निदान पर CI बीमा राशि एकमुश्त, फिर राइडर ख़त्म | CI बीमा राशि ₹1 लाख से मूल बीमा राशि तक, सभी LIC CI राइडर मिलाकर कुल ₹1 करोड़; राइडर अवधि अधिकतम 25 साल, कवर 75 वर्ष या मूल अवधि तक |
❤️🩹 Critical Illness Health Rider (512B227V01) — बारीकी से
- Option 1 (15 बीमारियाँ): तय गंभीरता का कैंसर, Open Chest CABG, पहला गंभीर हार्ट अटैक, नियमित डायलिसिस वाली किडनी फ़ेल्योर, बड़ा अंग / बोन-मैरो प्रत्यारोपण, स्थायी लक्षणों वाला स्ट्रोक, महाधमनी (aorta) की बड़ी सर्जरी, हृदय वाल्व सर्जरी, अंगों का स्थायी लकवा, अंधापन, थर्ड डिग्री बर्न, मल्टीपल स्क्लेरोसिस, बिनाइन ब्रेन ट्यूमर, प्राइमरी पल्मोनरी हाइपरटेंशन, अल्ज़ाइमर।
- Option 2 (40 बीमारियाँ): ऊपर की 15 + कोमा, मोटर न्यूरॉन रोग, बहरापन, फेफड़े/लिवर का अंतिम चरण, बोलने की शक्ति जाना, अंग खोना, गंभीर सिर-चोट, पार्किंसन, मायस्थीनिया ग्रेविस, अप्लास्टिक एनीमिया, स्वतंत्र जीवन क्षमता खोना आदि (कुल 40)।
- Assisted Living Benefit (सिर्फ़ Option 2): अल्ज़ाइमर, स्वतंत्र जीवन क्षमता खोना, अंगों का स्थायी लकवा, अंग खोना, कोमा, पार्किंसन या अंधापन — इन 7 में से किसी पर एकमुश्त राशि के बाद 36 महीने तक हर माह CI बीमा राशि का 1%; बीमित न रहे या पॉलिसी अवधि ख़त्म हो जाए, तब भी (बची किस्तें नॉमिनी को एकमुश्त)।
- सीमा: CI बीमा राशि न्यूनतम ₹1,00,000, अधिकतम मूल बीमा राशि जितनी, और LIC के सभी CI राइडर मिलाकर कुल ₹1 करोड़। CI राइडर का प्रीमियम मूल प्लान के प्रीमियम के 100% से ज़्यादा नहीं।
- Waiting period: जोखिम शुरू/revival से 90 दिन के अंदर निदान पर कुछ नहीं (दुर्घटना से सीधे हुई स्थिति पर यह लागू नहीं)। Survival period: निदान के बाद 30 दिन जीवित रहना ज़रूरी।
- मुख्य exclusions: पहले से मौजूद बीमारी (कवर से 36 महीने पहले तक निदान/इलाज) जब तक बताई और स्वीकार न हुई हो; नशा/शराब, आत्म-चोट, युद्ध, परमाणु/रासायनिक हमला, जन्मजात रोग, पेशेवर ख़तरनाक खेल, ग़ैर-मान्य इलाज आदि (पूरी सूची rider brochure के Annexure I में)।
- नमूना लागत (rider brochure): उम्र 35 पर ₹1 लाख CI कवर का सालाना प्रीमियम लगभग ₹525 से ₹893 — Option, लिंग और प्रीमियम अवधि के अनुसार (कर अलग)। असली दर quote से।
📜 सभी राइडर पर लागू शर्तें
- ADDB और Accident Benefit में से सिर्फ़ एक; बाकी तीन (Term, PWB, CI) पात्रता के अनुसार साथ में।
- CI राइडर का प्रीमियम ≤ मूल प्रीमियम का 100%; बाकी सभी life राइडर का प्रीमियम मिलाकर ≤ मूल प्रीमियम का 30%।
- POSP-LI / CSC (CPSC-SPV) से ख़रीदी पॉलिसी में कोई राइडर नहीं।
- राइडर की कोई paid-up value नहीं — मूल पॉलिसी lapse हुई तो राइडर लाभ बंद; CI और PWB राइडर मूल पॉलिसी के paid-up होते ही ख़त्म।
- राइडर का न surrender value, न लोन; revival सिर्फ़ मूल पॉलिसी के साथ; grace वही जो मूल प्लान में।
🤔 राइडर लें या नहीं?
🤔 क्या आपको राइडर लेना चाहिए? — सीधी-सादी जाँच-सूची
| अगर आपकी स्थिति यह है… | तो सोचिए… |
|---|---|
| बच्चे के नाम 770 ले रहे हैं | Premium Waiver Benefit लगभग ज़रूरी समझें — माता-पिता न रहें तो भी बच्चे की योजना paid-up होकर अधूरी नहीं रहेगी। |
| रोज़ सफ़र, फ़ील्ड का काम या वाहन चलाना | ADDB सस्ता और काम का है — दुर्घटना-मृत्यु के साथ स्थायी विकलांगता पर 10 साल की आमदनी भी। Accident Benefit सिर्फ़ PPT तक और सिर्फ़ मृत्यु पर — इसलिए ज़्यादातर मामलों में ADDB बेहतर। |
| परिवार में दिल/कैंसर/किडनी का इतिहास, और अलग CI कवर नहीं | CI Health Rider — ख़ासकर Option 2, जिसमें लंबी देखभाल के लिए 36 माह का 1% भी है। यह सिर्फ़ शुरुआत में मिलता है, बाद में नहीं जोड़ सकते। |
| पहले से अच्छी Health policy है | Health policy अस्पताल का बिल चुकाती है; CI राइडर निदान पर एकमुश्त रकम देता है — दोनों अलग काम हैं। बजट हो तो CI ऊपर से जोड़ें, बदले में नहीं। |
| Term plan नहीं है | 770 का New Term राइडर मूल बीमा राशि तक ही सीमित है — परिवार की पूरी ज़रूरत (HLV) के लिए अलग Term plan पर विचार करें, राइडर को उसकी जगह न मानें। |
| प्रीमियम लंबे समय तक भर पाने पर शक | राइडर कम रखें — मूल पॉलिसी lapse हुई तो राइडर भी साथ ही ख़त्म और उनका कोई पैसा वापस नहीं। |
| POSP / CSC से ख़रीदने की सोच रहे हैं | वहाँ राइडर मिलते ही नहीं — राइडर चाहिए तो agent या दूसरे माध्यम से लें। |
यह सामान्य मार्गदर्शन है, व्यक्तिगत सलाह नहीं। अपनी उम्र, सेहत, आय और मौजूदा बीमे के हिसाब से फ़ैसला करें।
⚖️ फ़ायदे और कमियाँ — ईमानदार तस्वीर
| ✅ फ़ायदे | ⚠️ कमियाँ (ईमानदारी से) |
|---|---|
| हर लाभ पहले दिन से गारंटीड — बाज़ार गिरे या उठे, फ़र्क़ नहीं | रिटर्न सीमित: IRR लगभग 5.1–5.2% (उदाहरण में 5.09%) |
| PPT के बाद 20 साल तक हर साल आय + बीच में 70% बूस्टर | बोनस नहीं (non-par) — आगे LIC का मुनाफ़ा बढ़े तो भी लाभ नहीं बढ़ेगा |
| परिपक्वता पर बीमा राशि + सारे GA — इनकम लेने से कटौती नहीं | लंबा commitment: 7–18 साल प्रीमियम, 17–40 साल पॉलिसी |
| मृत्यु कवर 11 × वार्षिक प्रीमियम + GA, जमा का 105% से कम नहीं | जल्दी surrender में नुक़सान — शुरुआती सालों में जमा से काफ़ी कम वापस |
| बड़ी बीमा राशि / online / मौजूदा पॉलिसीधारक पर GA दर ज़्यादा | मृत्यु कवर बड़ा नहीं — असली सुरक्षा के लिए Term plan अलग से चाहिए |
| लोन, इनकम टालना (5.78%), किस्तों में दावा, राइडर विकल्प | brochure में सिर्फ़ 30 वर्ष की दर-तालिका + एक नमूना illustration — बाकी के लिए quote ज़रूरी |
🎯 किसे लेना चाहिए, किसे नहीं
| 👍 किसके लिए ठीक | 👎 किसके लिए नहीं |
|---|---|
| जो 10–20 साल बाद तय, गारंटीड सालाना आय चाहते हैं (रिटायरमेंट, बच्चों की पढ़ाई का ख़र्च) | जिनके पास अभी Term + Health कवर नहीं — पहले वह लें |
| जिनकी इमरजेंसी फ़ंड और बीमा की नींव तैयार है, और बाज़ार के उतार-चढ़ाव से डरते हैं | जो 3–5 साल में पैसा वापस चाहते हैं (surrender में नुक़सान) |
| कम जोखिम वाले परिवार, जिन्हें बचत की अनुशासित आदत चाहिए | जिनका लक्ष्य सिर्फ़ ऊँचा रिटर्न है — उनके लिए सीढ़ी 3–4 (MF / शेयर) |
| बच्चे के नाम लंबी योजना (30 दिन की उम्र से, PPT 18) | जो प्रीमियम लंबे समय तक नियमित नहीं भर पाएँगे |
| जो रिटायरमेंट के बाद की “पेंशन जैसी” पक्की आय की एक परत बनाना चाहते हैं (उम्र + PPT + अवधि सही चुनकर) | जो सोचते हैं कि यही एक प्लान पूरी सुरक्षा कर देगा — मृत्यु कवर इतना बड़ा नहीं |
| LIC के मौजूदा पॉलिसीधारक / हाल में परिपक्व पॉलिसी वाले — GA में थोड़ी अतिरिक्त बढ़त | जिन्हें बार-बार पैसा निकालना पड़ता है — यहाँ आंशिक निकासी (partial withdrawal) नहीं, सिर्फ़ लोन/surrender |
👉 सीधा नियम: पहले Term + Health + इमरजेंसी फ़ंड, फिर 770 जैसी पक्की बचत, उसके बाद MF/शेयर।
🔺 5-सीढ़ी वित्तीय पिरामिड में 770 कहाँ?
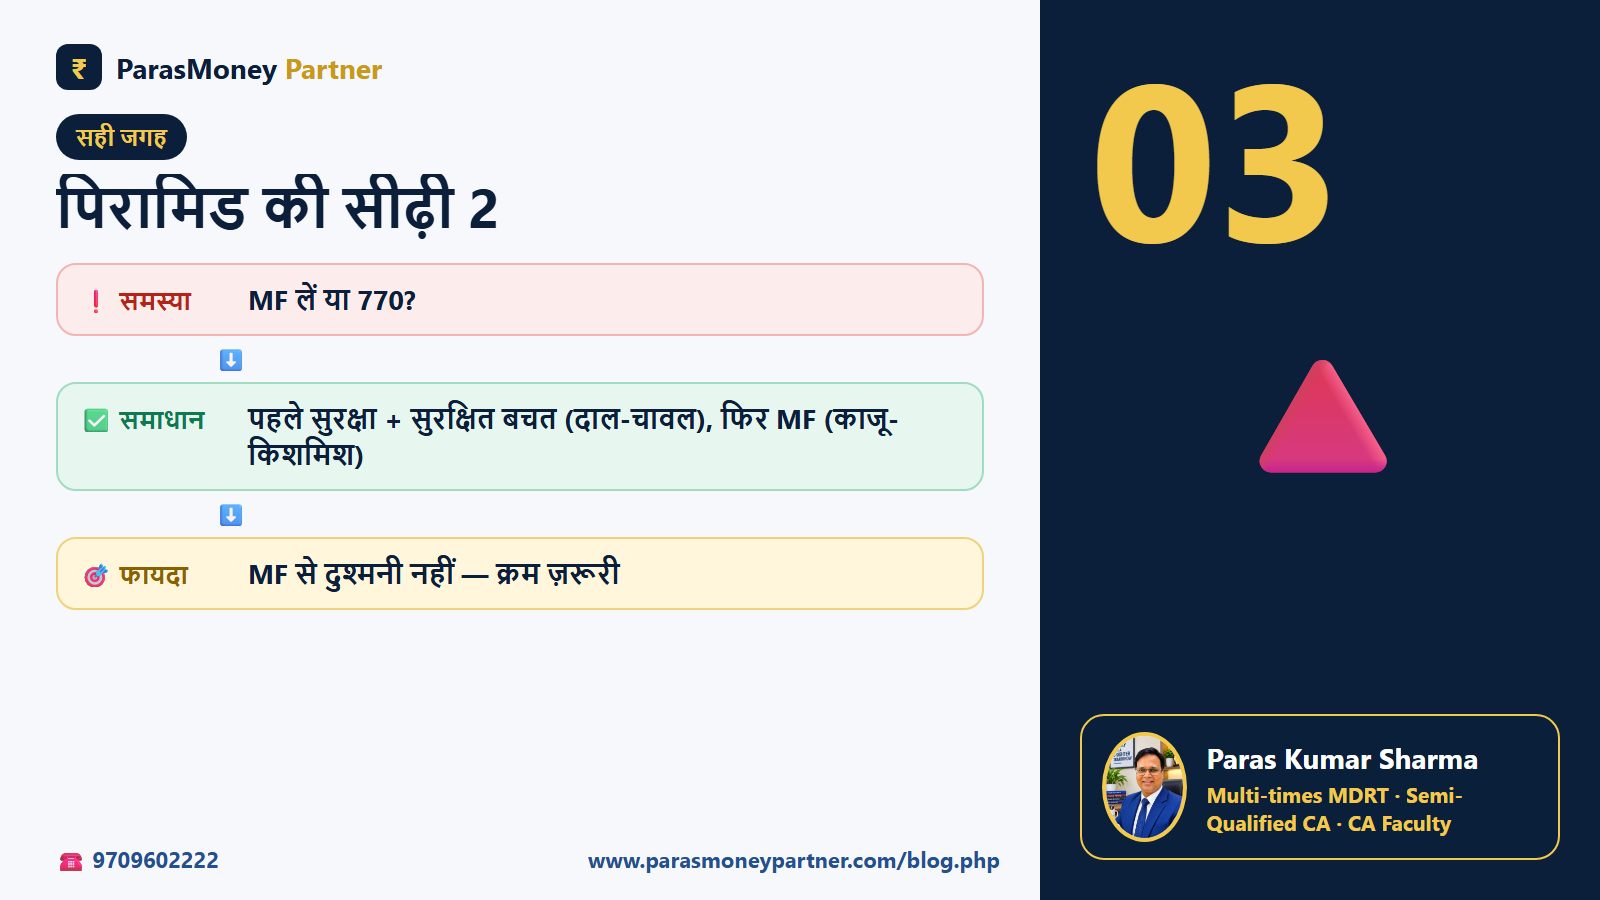
पहले सुरक्षा + सुरक्षित बचत, फिर MF — MF से दुश्मनी नहीं। 770 जैसा गारंटीड प्लान थाली का दाल-चावल है — रोज़ की ताक़त, नींव। MF और शेयर काजू-किशमिश हैं — अच्छे और ज़रूरी, पर नींव के बाद, सही मात्रा में। दोनों की अपनी जगह है।
🧮 मुफ़्त 770 Calculator — Advisor AI Mitra में
अपनी उम्र, बीमा राशि, PPT और अवधि डालिए — GA, साल-वार इनकम, बूस्टर, परिपक्वता, मृत्यु कवर और IRR तुरंत। यह calculator Paras Kumar Sharma के app Advisor AI Mitra में मुफ़्त है।
🧮 770 Calculator खोलें → | 🤖 Advisor AI Mitra
▶️ वीडियो में समझें
🎬 Paras Kumar Sharma का YouTube वीडियो — जल्द यहाँ
वीडियो बनते ही इसी जगह लगा दिया जाएगा। तब तक नीचे की आवाज़ वाली प्रस्तुति खोलिए — हर बात बोलकर समझाती है, साथ में चित्र, रंगीन निशान और captions।
▶ आवाज़ वाली प्रस्तुति खोलें (19 स्लाइड, मुफ़्त)
खुलने पर ▶ या Space दबाएँ · F = पूरी स्क्रीन · C = captions · Chrome / Edge में सबसे अच्छी
❓ अक्सर पूछे जाने वाले 24 सवाल (FAQ)
हर सवाल पर क्लिक/टैप करें — जवाब खुल जाएगा।
यह Non-Par, Non-Linked, Life, Individual, Savings प्लान है (UIN 512N397V01)। शेयर बाज़ार से इसका कोई लेना-देना नहीं और बोनस भी नहीं मिलता — GA, सालाना इनकम, बूस्टर और परिपक्वता, सब पॉलिसी लेते समय ही तय और गारंटीड हो जाते हैं। LIC की press release (01-09-2026) के मुताबिक़ बिक्री 7 सितंबर 2026 से शुरू हुई।
प्रीमियम भुगतान अवधि (PPT) के 5 विकल्प हैं — 7, 10, 12, 15 या 18 वर्ष। पॉलिसी अवधि कम से कम 17 / 20 / 22 / 25 / 28 वर्ष (PPT के क्रम में) और ज़्यादा से ज़्यादा 40 वर्ष, बशर्ते परिपक्वता पर उम्र 75 (nearer birthday) से ऊपर न जाए।
PPT 18 में 30 दिन का बच्चा भी (अधिकतम 47 वर्ष); PPT 15 में 3–50; PPT 12 में 6–53; PPT 10 में 8–55; PPT 7 में 11–55 वर्ष। परिपक्वता पर कम से कम 28 वर्ष (पूरे) होने चाहिए।
मूल बीमा राशि (Basic Sum Assured) कम से कम ₹3,00,000, और फिर ₹10,000 के गुणक में। ऊपरी सीमा तय नहीं — LIC की underwriting (आमदनी, स्वास्थ्य, पहले से चल रहे बीमे) तय करती है कि आपको कितना मिलेगा।
बीमा राशि पर नहीं, बल्कि अब तक जमा किए गए कुल वार्षिक प्रीमियम पर — ₹70 प्रति ₹1000, हर पॉलिसी वर्ष के अंत में, सिर्फ़ PPT के दौरान। जितने साल प्रीमियम भरते जाएँगे, GA उतना बड़ा होता जाएगा। PPT ख़त्म होने के बाद नया GA नहीं जुड़ता, पर जुड़ा हुआ GA परिपक्वता/मृत्यु पर मिलता है।
तीन रास्ते हैं, और जो-जो लागू हों वे सब जुड़ जाते हैं: (1) ऊँची बीमा राशि — ₹5 लाख से ऊपर PPT के हिसाब से +₹3 से +₹15; (2) LIC की वेबसाइट से बिना agent/intermediary के online ख़रीद — +₹20 से +₹30; (3) LIC के मौजूदा पॉलिसीधारक, पिछले एक साल में जिसकी (या परिवार की) पॉलिसी परिपक्व हुई हो, या पिछले एक साल में दिवंगत पॉलिसीधारक के नॉमिनी — +₹1.00 से +₹2.00।
PPT पूरा होते ही पहली किस्त — मूल बीमा राशि का 10%। फिर हर पॉलिसी वर्ष पूरा होने पर, परिपक्वता से ठीक पहले वाली वर्षगाँठ तक। कुल किस्तें = पॉलिसी अवधि − PPT; जैसे 30 साल की पॉलिसी में 10 साल प्रीमियम हो तो 20 किस्तें।
मूल बीमा राशि का 70% — सिर्फ़ एक बार, PPT ख़त्म होने के 5 साल बाद वाली वर्षगाँठ पर (PPT 7 → 12वीं, 10 → 15वीं, 12 → 17वीं, 15 → 20वीं, 18 → 23वीं वर्षगाँठ)। उस साल की 10% इनकम भी अलग से मिलती है।
नहीं। परिपक्वता पर पूरी मूल बीमा राशि + सारे जमा GA मिलते हैं। सालाना इनकम और बूस्टर इसके ऊपर से हैं, इनकी कटौती नहीं होती।
“मृत्यु पर बीमा राशि” = वार्षिक प्रीमियम का 11 गुना या मूल बीमा राशि, जो ज़्यादा हो — उसमें अब तक जुड़ा GA (PPT में मृत्यु वाले साल का पूरा GA) जोड़कर। यह रकम कुल जमा प्रीमियम के 105% से और उस दिन की surrender value से कम कभी नहीं होगी। 8 वर्ष से कम उम्र के बच्चे का जोखिम शुरू होने से पहले मृत्यु हो तो जमा प्रीमियम (बिना ब्याज) लौटता है।
LIC brochure में ₹3 लाख, 30 वर्ष अवधि की नमूना दरें हैं (उम्र 35, PPT 10: ₹57,015 सालाना) — उसी अनुपात से ₹10 लाख पर लगभग ₹1,90,050। brochure के नमूना illustration में उम्र 35, अवधि 25, PPT 12, ₹10 लाख का प्रीमियम ₹1,46,650 दिखाया है। बाकी हर उम्र/अवधि का असली प्रीमियम LIC quote या benefit illustration से ही लें।
हमारे दोनों उदाहरणों में लगभग 5.1–5.2% सालाना (₹1 जमा पर लगभग ₹2.38 वापस, पर 10 से 30 साल में)। यह गारंटीड है, यही इसकी ताक़त है; पर महँगाई से बहुत आगे नहीं — इसे पक्की बचत की सीढ़ी मानें, तेज़ ग्रोथ की नहीं।
पहला पॉलिसी वर्ष पूरा हो और एक पूरे साल का प्रीमियम भरा हो, तभी surrender हो सकता है। LIC brochure के नमूना illustration (उम्र 35, ₹10 लाख, 25/12, ₹1,46,650 सालाना) में 1 साल बाद ₹1,46,650 जमा पर लगभग ₹68,107, 3 साल बाद ₹4,39,950 पर ₹2,52,460 और 5 साल बाद ₹7,33,250 पर ₹5,09,459 दिखाया गया है — इसमें बड़ा हिस्सा Special Surrender Value का है, जो गारंटीड नहीं और हर साल बदल सकता है। यानी जल्दी निकलना महँगा है।
हाँ, पहला साल पूरा होने और एक पूरे साल का प्रीमियम भरने के बाद। PPT के दौरान चालू पॉलिसी पर surrender value का 50% (2 साल का पूरा प्रीमियम भरने से पहले) या 75% (बाद में); paid-up पर 40% / 65%। PPT के बाद लोन इतना ही मिलेगा कि सालाना ब्याज रेगुलर इनकम के 50% से ज़्यादा न हो (और surrender value के 65% तक)। 1 मई 2026 – 30 अप्रैल 2027 में लिए लोन पर 9.50% (अर्धवार्षिक चक्रवृद्धि)। ध्यान रहे — लोन रहते हुए मिलने वाली इनकम पहले लोन-ब्याज में कटती है।
सालाना/छमाही/तिमाही में 30 दिन और मासिक में 15 दिन की grace मिलती है, उसमें पूरा कवर चालू रहता है। उसके बाद पॉलिसी lapse। अगर एक पूरे साल का प्रीमियम भी नहीं भरा था तो कुछ नहीं मिलता। अगर कम से कम एक पूरा साल भरा है तो पॉलिसी paid-up बनकर चलती है — इनकम, बूस्टर, परिपक्वता और मृत्यु राशि सब (भरे साल ÷ कुल PPT) के अनुपात में घट जाते हैं, और आगे GA भी घटी दर से।
हाँ — पहली बकाया किस्त की तारीख़ से 5 लगातार पूरे वर्षों के अंदर और परिपक्वता से पहले। सारा बकाया प्रीमियम ब्याज के साथ (2026-27 के लिए 9.50%, अर्धवार्षिक चक्रवृद्धि) भरना होगा, और LIC स्वास्थ्य जानकारी/मेडिकल माँग सकती है। LIC मूल शर्तों पर, बदली शर्तों पर revival कर सकती है या मना भी कर सकती है। राइडर सिर्फ़ मूल पॉलिसी के साथ ही चालू होते हैं।
हाँ। पॉलिसी document (electronic या काग़ज़ी, जो पहले मिले) मिलने के 30 दिन के अंदर कारण लिखकर लौटाइए। LIC जमा प्रीमियम लौटाती है — बस कवर वाले दिनों का अनुपातिक जोखिम प्रीमियम, मेडिकल जाँच का ख़र्च और stamp duty काटकर। CIS के अनुसार refund अनुरोध मिलने के 7 दिन में।
जोखिम शुरू होने या revival की तारीख़ से 12 महीने के अंदर आत्महत्या हो तो नॉमिनी को कुल जमा प्रीमियम का 80% या उस दिन की surrender value — जो ज़्यादा हो — मिलता है (पॉलिसी चालू या paid-up हो तो)। प्रवेश/revival के समय उम्र 8 वर्ष से कम हो तो यह शर्त लागू नहीं। बिना paid-up value के lapse पॉलिसी में कुछ नहीं।
हाँ, रेगुलर और/या बूस्टर इनकम टाल (defer) सकते हैं — देय तारीख़ से कम से कम 3 महीने पहले लिखित अनुरोध, और उस समय कोई लोन न हो। 1 मई 2026 – 30 अप्रैल 2027 में देय इनकम पर जमा-दर 5.78% सालाना (हर किस्त के लिए वही दर आगे तक तय)। जमा रकम कभी भी पूरी एकमुश्त निकाल सकते हैं, आंशिक नहीं; लोन लेते ही नई इनकम का टलना बंद।
हाँ, 5, 10 या 15 साल की किस्तों में — पूरी या कुछ हिस्सा। न्यूनतम किस्त: मासिक ₹5,000, तिमाही ₹15,000, छमाही ₹25,000, सालाना ₹50,000; रकम कम पड़े तो एकमुश्त ही मिलेगी। परिपक्वता के लिए विकल्प 3 महीने पहले देना है; मृत्यु-किस्त का विकल्प पॉलिसीधारक अपने जीवनकाल में ही चुनता है, नॉमिनी बदल नहीं सकता। 2026-27 के लिए किस्त की ब्याज-दर 5.11%।
PPT 18 में 30 दिन के बच्चे के नाम भी ले सकते हैं। 8 साल से कम उम्र में जोखिम 2 साल बाद या 8 साल वाली वर्षगाँठ से (जो पहले) शुरू होता है। 18 साल के बाद वाली वर्षगाँठ पर पॉलिसी अपने-आप बच्चे के नाम (vesting) हो जाती है। प्रस्तावक (माता-पिता) की मृत्यु पर आगे के प्रीमियम माफ़ कराने के लिए Premium Waiver Benefit Rider मिल सकता है।
ADDB या Accident Benefit (दोनों में से एक), New Term Assurance, Premium Waiver Benefit और Critical Illness Health Rider (512B227V01)। CI राइडर सिर्फ़ पॉलिसी की शुरुआत में: Option 1 में 15 बड़ी बीमारियाँ, Option 2 में 40 बीमारियाँ + 7 ख़ास बीमारियों पर 36 महीने तक हर माह CI बीमा राशि का 1% (Assisted Living Benefit)। CI बीमा राशि ₹1 लाख से मूल बीमा राशि तक, कुल सीमा ₹1 करोड़।
अधिकतम अवधि 20 वर्ष, परिपक्वता उम्र 65, प्रवेश उम्र (65 − अवधि) तक, कोई राइडर नहीं, और ऐसी सभी non-par endowment पॉलिसियों में मृत्यु बीमा राशि कुल ₹25 लाख तक। साथ में पहले 90 दिन का waiting period — इस दौरान दुर्घटना के अलावा किसी कारण से मृत्यु हो तो सिर्फ़ जमा प्रीमियम वापस।
LIC ख़ुद कहती है कि टैक्स के लिए अपने tax advisor से पूछें — इसलिए यहाँ सिर्फ़ आम जानकारी: पुरानी कर व्यवस्था में प्रीमियम पर धारा 80C की छूट मिल सकती है, और लाभ धारा 10(10D) की शर्तों पर कर-मुक्त हो सकते हैं (1-4-2023 के बाद की पॉलिसियों में एक साल का कुल प्रीमियम ₹5 लाख से ज़्यादा हो तो परिपक्वता/इनकम पर छूट नहीं)। LIC brochure के illustration में GST फ़िलहाल छूट (exempted) बताया है, पर कर-नियम बदल सकते हैं। अपनी स्थिति के लिए CA से सलाह लें।
लेखक
✍️ Paras Kumar Sharma
Multi-times MDRT · Semi-Qualified CA · CA Faculty
ParasMoney Partner · ☎ / WhatsApp 9709602222 · www.parasmoneypartner.com
अपनी उम्र और ज़रूरत बताइए — 770 का पूरा हिसाब (और LIC का असली quote) बनाकर देंगे।
☎ 9709602222 (WhatsApp भी) | Consultation बुक करें → | LIC पर बीमा प्लैटिनम 770 | 770 Calculator
📚 स्रोत और अस्वीकरण
LIC’s Bima Platinum (Plan 770, UIN 512N397V01) — official पेज, sales brochure, policy document, CIS: licindia.in/lic-s-bima-platinum2
LIC press release, 01-09-2026 (बिक्री 7 सितंबर 2026 से)
LIC राइडर brochure: Premium Waiver Benefit Rider (512B204V04) और Critical Illness Health Rider (512B227V01); बाकी राइडर की शर्तें 770 brochure के पैरा 5 से
Official आँकड़े LIC sales brochure और LIC benefit illustration वाले ही मान्य हैं। इस लेख के उदाहरण LIC brochure के नियमों पर बने calculator से हैं; ₹10 लाख का प्रीमियम brochure की ₹3 लाख वाली दर से अनुपात में निकाला गया अनुमान है; कर (GST) अलग; टैक्स लाभ उस समय के आयकर नियमों और शर्तों के अनुसार। लेख केवल जानकारी के लिए है, निवेश सलाह नहीं; लाभ पॉलिसी शर्तों के अधीन। बीमा आग्रह की विषय-वस्तु है; बिक्री पूरी करने से पहले sales brochure ध्यान से पढ़ें। चित्र HTML से बनाए गए हैं।
🙏 गीता का संदेश: “युक्ताहारविहारस्य युक्तचेष्टस्य कर्मसु” (गीता 6.17) — जो खाने-पीने, आराम और काम में संतुलन रखता है, उसी का योग दुःख मिटाता है; पैसे में भी यही संतुलन — थोड़ा पक्का, थोड़ा ग्रोथ, और सब कुछ सही क्रम में।
Visitor Comments (0)
Abhi koi approved comment nahi hai. Aap pehla comment bhej sakte hain.