साँप ने काटा, अस्पताल में मौत हुई — लेकिन डेथ सर्टिफिकेट पर लिखा है "हार्ट अटैक / Cardiac Arrest"। क्या परिवार को पॉलिसी का Accidental Death Benefit मिलेगा? बीमा की दुनिया का यह सबसे उलझा हुआ सवाल है। इसका जवाब एक छोटे से कानूनी सिद्धांत में छुपा है — Proximate Cause (निकटतम प्रभावी कारण) और उसके पीछे की सोच Substance over Form (काग़ज़ के शब्द नहीं, असली घटना)। आइए इसे एक-एक परत खोलकर समझते हैं।
1. एक कहानी — जो हर गाँव में कभी न कभी होती है
रामप्रसाद जी खेत में धान की निराई कर रहे थे। अचानक घास से एक ज़हरीले साँप ने पैर में काट लिया। डर और ज़हर — दोनों का असर एक साथ हुआ। घरवाले उन्हें मोटरसाइकिल पर बिठाकर नज़दीकी अस्पताल ले गए। डॉक्टरों ने Anti-Snake Venom (ASV) भी दिया, लेकिन कुछ घंटों बाद दिल की धड़कन रुक गई और उनकी मृत्यु हो गई।
डेथ सर्टिफिकेट में मृत्यु का कारण लिखा गया — "Cardiac Arrest"।
उनकी पत्नी के पास एक LIC पॉलिसी है जिसमें Accident Benefit भी जुड़ा है, और एक Personal Accident कवर भी। बीमा कंपनी का जवाब आता है — "मृत्यु हार्ट अटैक यानी बीमारी से हुई है, दुर्घटना से नहीं। इसलिए Accident Benefit देय नहीं।"
क्या यह जवाब सही है? ज़्यादातर मामलों में — नहीं। पर शर्त यह है कि परिवार घटनाओं की पूरी कड़ी काग़ज़ों से साबित कर सके।
✅ सीधा जवाब: अगर साबित हो जाए कि साँप का काटना ही वह घटना थी जिससे ज़हर, सदमा और फिर दिल का रुकना शुरू हुआ — तो मौत का Proximate Cause दुर्घटना (साँप का काटना) है, और Accident Benefit बनता है। "Cardiac Arrest" मौत का तरीका है, मौत की वजह नहीं।
⚠️ लेकिन अगर दिल की बीमारी पहले से चल रही थी और हार्ट अटैक का साँप के ज़हर/सदमे से संबंध साबित नहीं होता, तो कंपनी claim रोक सकती है।
2. Substance over Form — काग़ज़ पर लिखा शब्द बनाम असली घटना
Accounting और कानून — दोनों में एक पुराना सिद्धांत है: Substance over Form। मतलब किसी चीज़ का असली स्वरूप (substance) देखो, सिर्फ़ उसका बाहरी रूप या लेबल (form) नहीं।
डेथ सर्टिफिकेट पर लिखा "Cardiac Arrest" एक form है। हर इंसान की मौत आख़िर में दिल रुकने से ही होती है — चाहे वह सड़क दुर्घटना हो, डूबना हो, करंट लगना हो या साँप का काटना। अगर सिर्फ़ यह शब्द देखकर फ़ैसला हो, तो दुनिया में कोई भी मौत "दुर्घटना" साबित ही नहीं होगी!
इसीलिए डॉक्टरों के लिए भी नियम है। भारत में मृत्यु के कारण का मेडिकल सर्टिफिकेट (MCCD — Form 4/4A, Registration of Births and Deaths Act, 1969 के तहत) WHO के अंतरराष्ट्रीय ढाँचे पर बनता है। उसके Part-I में तीन पंक्तियाँ होती हैं:
| MCCD की पंक्ति | मतलब | हमारे उदाहरण में सही entry |
|---|---|---|
| (a) Immediate cause | जिससे तुरंत मौत हुई | Cardiac arrest / Respiratory failure |
| (b) Antecedent cause | जिसकी वजह से (a) हुआ | Snake venom poisoning (Envenomation) |
| (c) Underlying cause | वह बीमारी या चोट जिसने पूरी कड़ी शुरू की | Snake bite on left foot while working in field (बाहरी घटना) |
WHO के अनुसार "Underlying cause of death" वह बीमारी या चोट है जिसने मौत तक जाने वाली घटनाओं की कड़ी (train of events) शुरू की। WHO के निर्देश यह भी कहते हैं कि "cardiac arrest" जैसे mode of dying को अकेला कारण नहीं लिखना चाहिए। यानी मेडिकल विज्ञान भी वही कहता है जो बीमा कानून कहता है — शुरुआत देखो, आख़िरी पल नहीं।
डेथ सर्टिफिकेट का आख़िरी शब्द नहीं, पूरी कड़ी पढ़िए।
3. Proximate Cause क्या है? — विस्तार से
Proximate Cause बीमा के 6 मूल सिद्धांतों में से एक है (बाकी: Utmost Good Faith, Insurable Interest, Indemnity, Contribution, Subrogation)। Insurance Institute of India की पढ़ाई में भी यह शुरुआत में ही पढ़ाया जाता है।
परिभाषा
इंग्लैंड के प्रसिद्ध मामले Pawsey v Scottish Union & National (1907) में दी गई परिभाषा आज भी हर बीमा किताब में है। उसका आसान हिंदी अर्थ:
Proximate Cause वह सक्रिय और प्रभावी कारण है जो घटनाओं की ऐसी कड़ी चालू करता है जिससे नतीजा (मौत/नुकसान) होता है — और बीच में किसी नए, स्वतंत्र स्रोत से आई ताक़त उस कड़ी को नहीं तोड़ती।
"समय में नज़दीक" नहीं, "असर में सबसे ताक़तवर"
Leyland Shipping v Norwich Union (1918) में हाउस ऑफ़ लॉर्ड्स ने कहा कि proximate cause वह है जो "proximate in efficiency" हो — यानी असर में सबसे निर्णायक, न कि वह जो समय में सबसे आख़िर में हुआ। इस मामले में जहाज़ को टॉरपीडो लगा, वह बंदरगाह पहुँचा और बाद में लहरों से डूब गया। अदालत ने माना कि डूबने का असली कारण टॉरपीडो था, आख़िरी लहरें नहीं।
हमारे उदाहरण में भी यही है — आख़िरी घटना हार्ट अटैक है, पर निर्णायक घटना साँप का काटना।
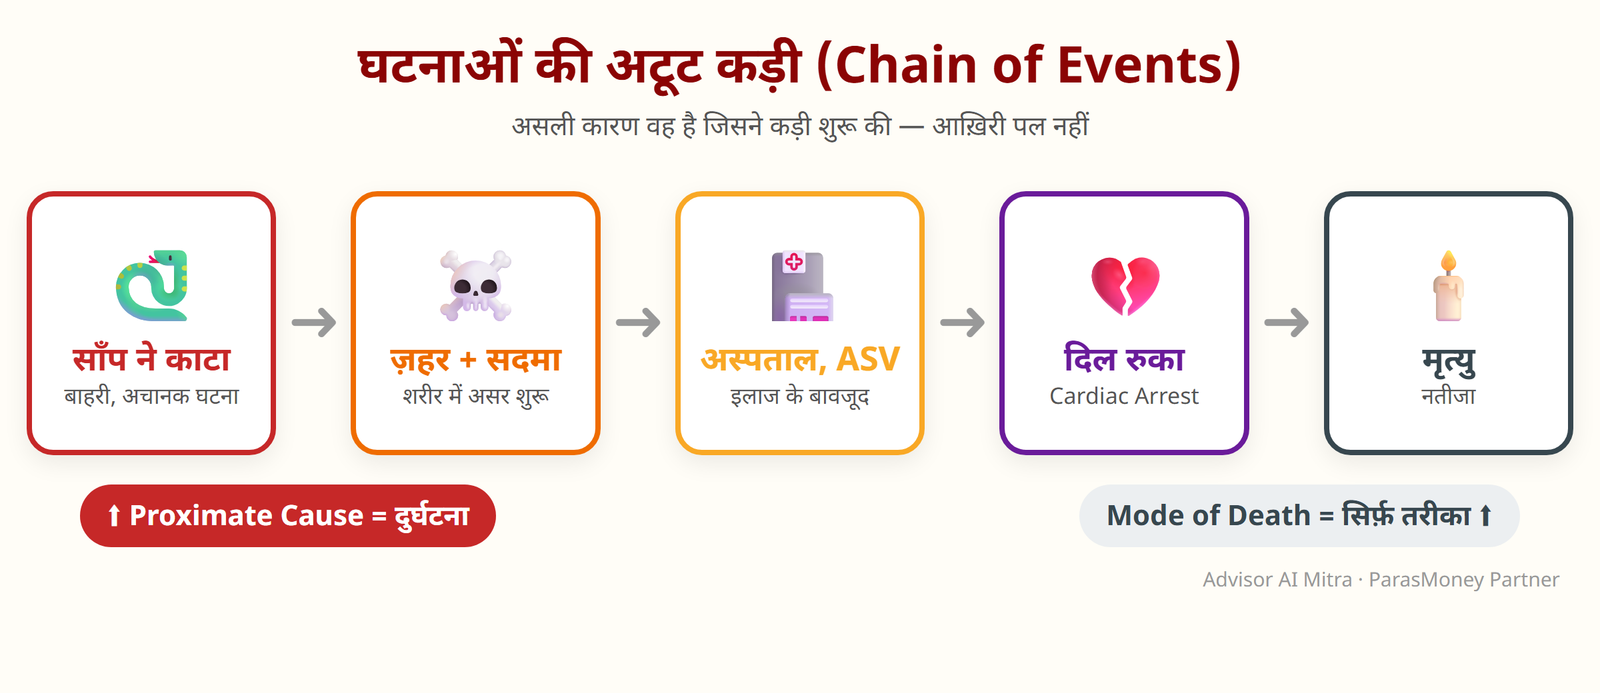
कड़ी कब जुड़ी रहती है, कब टूटती है — 3 स्थितियाँ
| स्थिति | उदाहरण | Accident Benefit? |
|---|---|---|
| 1. अटूट कड़ी — दुर्घटना से ही सब शुरू हुआ | साँप काटा → ज़हर → दिल रुका | ✅ हाँ, बनता है |
| 2. बीच में नया, स्वतंत्र कारण (कड़ी टूटी) | पैर की मामूली चोट ठीक हो गई; दो महीने बाद बिल्कुल अलग कारण से हार्ट अटैक | ❌ आम तौर पर नहीं |
| 3. बीमारी पहले, घटना बाद में | चलती बाइक पर हार्ट अटैक आया, फिर गिरे | ❌ नहीं — यहाँ बीमारी ही proximate cause है |
4. पुराने अंग्रेज़ी मामले — जिनसे यह सिद्धांत बना
घोड़ा, बर्फ़ीला पानी और निमोनिया — Re Etherington and Lancashire & Yorkshire Accident Insurance Co. (1909): एक व्यक्ति शिकार के दौरान घोड़े से गिरकर ठंडे गीले मैदान/पानी में भीग गया। इससे निमोनिया हुआ और कुछ दिन बाद मौत हो गई। बीमा कंपनी ने कहा — मौत निमोनिया (बीमारी) से हुई। अदालत (Court of Appeal) ने कहा — निमोनिया तो गिरने का सीधा नतीजा था; गिरना ही proximate cause है, इसलिए यह दुर्घटना से मृत्यु है।
कंधे की चोट से निमोनिया — Isitt v Railway Passengers Assurance Co. (1889): दुर्घटना में कंधा उतरा, व्यक्ति बिस्तर पर रहा, कमज़ोरी में ठंड लगी, निमोनिया हुआ और मौत हुई। अदालत ने इसे भी दुर्घटना से मृत्यु माना, क्योंकि कड़ी अटूट थी।
सबक साफ़ है — बीच में आई बीमारी अगर दुर्घटना की ही "संतान" है, तो वह कड़ी नहीं तोड़ती।
5. भारतीय अदालतों का रुख — पूरी और सही तस्वीर
सोशल मीडिया पर कई पोस्ट में Alka Shukla v. LIC (2019) को ऐसे बताया जाता है जैसे सुप्रीम कोर्ट ने परिवार के पक्ष में फ़ैसला दिया हो। सच इसका उल्टा है — और इसी फ़ैसले से असली सीख मिलती है:
| मामला | क्या हुआ था | नतीजा और सीख |
|---|---|---|
| Alka Shukla v. LIC सुप्रीम कोर्ट, 24 अप्रैल 2019 (Civil Appeal 3413/2019) | पति मोटरसाइकिल चलाते हुए गिरे, मृत्यु हार्ट अटैक से हुई | ❌ Accident Benefit नहीं मिला। रिकॉर्ड में यह साबित नहीं हुआ कि गिरने से कोई ऐसी शारीरिक चोट लगी जिससे हार्ट अटैक आया। कोर्ट ने कहा — दुर्घटना और चोट के बीच "proximate causal relationship" होना ज़रूरी है, और साबित करने का बोझ दावेदार पर है। |
| Krishna Wati v. LIC NCDRC (राष्ट्रीय उपभोक्ता आयोग) | दुर्घटना के तीन दिन बाद हार्ट अटैक से मृत्यु | ✅ दुर्घटना से मृत्यु माना गया — चोट से ही सीने का दर्द और फिर हार्ट अटैक आया था। |
| Dharmisetty Srinivas Rao v. New India Assurance NCDRC, I (2006) CPJ 11 (NC) | साँप के काटने से मृत्यु, पोस्टमार्टम नहीं हुआ | ✅ साँप का काटना दुर्घटना माना गया; डॉक्टर और गाँव के अधिकारी के प्रमाण-पत्र से मृत्यु साबित मानी गई। |
| Ambalal Lallubhai Panchal v. LIC गुजरात हाईकोर्ट | कुत्ते के काटने से मृत्यु | ✅ दुर्घटना से मृत्यु माना गया। |
| National Insurance v. Mousumi Bhattacharjee सुप्रीम कोर्ट, 2019 | मच्छर के काटने से मलेरिया, फिर मृत्यु | ❌ दुर्घटना नहीं — मलेरिया वाले इलाके में मच्छर से बीमारी होना "सामान्य क्रम" की घटना मानी गई। (साँप/कुत्ते के काटने से इसका फ़र्क़ समझिए।) |
💡 सबसे बड़ी सीख: Proximate Cause कोई "खुली छूट" नहीं है। अदालतें सबूत देखती हैं। Alka Shukla में परिवार हारा क्योंकि कड़ी साबित नहीं हुई; Krishna Wati में जीता क्योंकि कड़ी साबित हुई। फ़र्क़ काग़ज़ों का था।
6. पॉलिसी में "Accident" की शर्तें — क्लॉज़ ध्यान से पढ़ें
ज़्यादातर Accident Benefit / Personal Accident पॉलिसियों में कुछ ऐसे शब्द होते हैं:
- "Bodily injury" — शरीर को चोट (साँप के दाँत के निशान और ज़हर — दोनों शरीर की चोट हैं)।
- "Solely and directly" — मृत्यु सिर्फ़ और सीधे उसी चोट से हुई हो, किसी दूसरे कारण से स्वतंत्र।
- "Outward, violent and visible means" — बाहरी, अचानक और दिखने वाला कारण।
- समय सीमा — दुर्घटना के बाद तय दिनों के अंदर मृत्यु (अक्सर 180 दिन, अपनी पॉलिसी में देखें)।
- Exclusions — नशा, आत्महत्या का प्रयास, जानबूझकर ख़तरा, पहले से मौजूद बीमारी आदि।
ध्यान दें: Term Plan या LIC की बेसिक पॉलिसी की मूल राशि (Basic Sum Assured) तो किसी भी कारण की मृत्यु पर मिलती है (शर्तों के अधीन)। झगड़ा सिर्फ़ अतिरिक्त Accident Benefit / ADB Rider या Personal Accident पॉलिसी की राशि पर होता है — जो कई बार मूल राशि के बराबर या उससे ज़्यादा होती है। इसलिए यह रकम छोड़नी नहीं चाहिए।
क्लेम के वक्त सलाहकार एजेंट नहीं, परिवार का वकील बने — यही असली सेवा है।
7. साँप काटने के मामले में कड़ी साबित कैसे करें — दस्तावेज़ चेकलिस्ट
- अस्पताल का पूरा रिकॉर्ड (Bed Head Ticket / Case Sheet): भर्ती के समय "snake bite" लिखा हो, काटने के निशान, ASV कितनी vials दी गईं, लक्षण (सूजन, लकवा, साँस रुकना)।
- MLC (Medico-Legal Case) रिपोर्ट: साँप काटना medico-legal मामला है; अस्पताल से MLC की कॉपी लें।
- FIR / थाने में सूचना (सनहा) और पंचनामा: कब, कहाँ, कैसे काटा — गवाहों के नाम के साथ।
- पोस्टमार्टम रिपोर्ट + Viscera / Chemical Examiner रिपोर्ट (अगर पोस्टमार्टम हुआ हो)। पोस्टमार्टम न हुआ हो तो भी claim ख़त्म नहीं होता — डॉक्टर, मुखिया/पंचायत, ASHA/PHC के प्रमाण-पत्र से भी सबूत बन सकता है।
- MCCD (Form 4) में सही कड़ी: अगर सिर्फ़ "Cardiac Arrest" लिखा है, तो इलाज करने वाले डॉक्टर से लिखित स्पष्टीकरण लें कि cardiac arrest साँप के ज़हर (envenomation) का परिणाम था।
- गवाहों के शपथ-पत्र (Affidavit): खेत में साथ काम करने वाले, अस्पताल ले जाने वाले।
- राज्य सरकार का मुआवज़ा रिकॉर्ड: कई राज्यों में साँप काटने से मृत्यु पर आपदा राहत (ex-gratia) मिलती है — उसका सरकारी आदेश भी "दुर्घटना" का मज़बूत सबूत है।
अगर कंपनी फिर भी claim रोके तो?
- लिखित कारण माँगें — repudiation letter में साफ़ कारण होना चाहिए।
- कंपनी के Grievance Redressal Officer को सबूत के साथ लिखित शिकायत।
- Bima Bharosa पोर्टल (IRDAI) पर शिकायत दर्ज करें।
- Insurance Ombudsman (बीमा लोकपाल): कंपनी के अंतिम जवाब के 1 साल के अंदर; ₹50 लाख तक के claim; कोई फ़ीस नहीं, वकील ज़रूरी नहीं।
- Consumer Commission: Consumer Protection Act, 2019 के तहत, सामान्यतः कारण उत्पन्न होने के 2 साल के अंदर।
8. भ्रम बनाम सच
| ❌ भ्रम | ✅ सच |
|---|---|
| डेथ सर्टिफिकेट पर जो लिखा है, वही अंतिम सच है। | वह सिर्फ़ मौत का तरीका हो सकता है; असली कारण घटनाओं की कड़ी से तय होता है। |
| हार्ट अटैक लिखा है तो accident claim कभी नहीं मिलेगा। | अगर हार्ट अटैक दुर्घटना (ज़हर/चोट/सदमे) से आया और यह साबित हो, तो मिलेगा। |
| Proximate Cause से हर मामले में claim मिल जाता है। | नहीं। बीमारी पहले आई हो या कड़ी टूटी हो, तो नहीं मिलता (Alka Shukla)। |
| पोस्टमार्टम नहीं हुआ तो साँप काटने का claim नहीं बनेगा। | उपभोक्ता आयोगों ने दूसरे पक्के सबूतों से भी claim दिलवाया है। |
| मच्छर का काटना और साँप का काटना एक जैसे हैं। | नहीं। सुप्रीम कोर्ट ने मलेरिया को दुर्घटना नहीं माना; साँप/कुत्ते के काटने को अदालतें दुर्घटना मानती रही हैं। |
9. मेरी बात — एक सलाहकार के तौर पर
बीमा हमारी सोच से कहीं गहरा विषय है। Proximate Cause जैसे सिद्धांत आधे से ज़्यादा बेचने वालों को भी ठीक से पता नहीं होते। ऑनलाइन पॉलिसी लेने में कोई बुराई नहीं, लेकिन क्लेम के वक्त कस्टमर केयर उतना ही बताता है जितना पूछा जाए — कोई आगे बढ़कर यह नहीं कहेगा कि "डॉक्टर से MCCD में underlying cause सही लिखवाइए।"
इसलिए सलाहकार ऐसा चुनिए जो क्लेम के दिन एजेंट नहीं, परिवार का वकील बनकर खड़ा हो। और सबसे ज़रूरी — अपनी पॉलिसी का Accident Benefit क्लॉज़ ख़ुद एक बार ज़रूर पढ़िए, और परिवार को बताइए कि दुर्घटना की स्थिति में कौन-कौन से काग़ज़ उसी दिन बनवाने हैं।
📞 अपनी पॉलिसी की मुफ़्त जाँच करवाइए
आपकी पॉलिसी में Accident Benefit है या नहीं, कितना है, और परिवार को क्या पता होना चाहिए — Advisor AI Mitra · ParasMoney Partner से बात करें: advisoraimitra.parasmoneypartner.com
10. अक्सर पूछे जाने वाले सवाल
❓ Proximate Cause को एक लाइन में कैसे समझें?
वह घटना जिसने मौत तक जाने वाली अटूट कड़ी शुरू की — वही असली कारण है, चाहे आख़िरी पल में कुछ भी हुआ हो।
❓ अगर व्यक्ति पहले से दिल का मरीज़ था, तो?
तब मामला कठिन है। दिखाना होगा कि उस दिन हार्ट अटैक साँप के ज़हर/सदमे से आया। डॉक्टर की राय और अस्पताल रिकॉर्ड निर्णायक होंगे।
❓ घबराहट (डर) से आया हार्ट अटैक भी गिना जाएगा?
अगर डर साँप के काटने से ही पैदा हुआ और मेडिकल राय यह जोड़ती है, तो यह भी उसी कड़ी का हिस्सा माना जा सकता है। हर मामला उसके तथ्यों पर तय होता है।
❓ Term Plan का पैसा भी रुकेगा?
आम तौर पर नहीं। Term Plan की मूल राशि किसी भी कारण की मृत्यु पर देय होती है (शर्तों और disclosure के अधीन)। विवाद सिर्फ़ अतिरिक्त Accident Benefit पर होता है।
❓ claim ख़ारिज होने के बाद कितना समय है?
Insurance Ombudsman के लिए कंपनी के अंतिम जवाब से 1 साल, Consumer Commission के लिए सामान्यतः 2 साल।
संदर्भ (References)
- Alka Shukla v. Life Insurance Corporation of India, सुप्रीम कोर्ट, Civil Appeal No. 3413 of 2019, निर्णय 24.04.2019 — सुप्रीम कोर्ट का मूल निर्णय (PDF)
- LiveLaw — "What Is 'Accidental Death' In The Context Of Insurance Law?" (Krishna Wati v. LIC, Ambalal v. LIC, Mousumi Bhattacharjee आदि का विश्लेषण) — livelaw.in
- Dharmisetty Srinivas Rao v. New India Assurance Co. Ltd., I (2006) CPJ 11 (NC) — साँप काटना दुर्घटना; उपभोक्ता आयोगों के निर्णय Indian Kanoon पर
- Pawsey v Scottish Union & National Insurance Co. (1907) — Proximate Cause की परिभाषा (Privy Council)
- Leyland Shipping Co. v Norwich Union Fire Insurance Society [1918] AC 350 — "proximate in efficiency"
- Re Etherington and Lancashire & Yorkshire Accident Insurance Co. [1909] 1 KB 591 — घोड़े से गिरना → निमोनिया → दुर्घटना से मृत्यु
- Isitt v Railway Passengers Assurance Co. (1889) 22 QBD 504
- WHO — International Classification of Diseases, "underlying cause of death" की परिभाषा और Medical Certificate of Cause of Death के निर्देश — who.int
- Registration of Births and Deaths Act, 1969 — MCCD Form 4/4A (Office of the Registrar General, India) — crsorgi.gov.in
- Insurance Ombudsman Rules, 2017 (संशोधित 2023) — Council for Insurance Ombudsmen · IRDAI Bima Bharosa — bimabharosa.irdai.gov.in
- Consumer Protection Act, 2019, धारा 69 (समय सीमा) — consumeraffairs.nic.in
डिस्क्लेमर: यह लेख सामान्य वित्तीय और बीमा जागरूकता के लिए है। यह कानूनी सलाह या किसी claim के भुगतान की गारंटी नहीं है। claim का निर्णय पॉलिसी की शर्तों, लागू कानून और घटना के तथ्यों पर निर्भर करता है। अदालती मामलों का सार सार्वजनिक स्रोतों पर आधारित है — किसी विशेष मामले में मूल निर्णय और योग्य वकील की सलाह लें। फ़ोटो: AI से बनी सांकेतिक तस्वीरें। विषय की प्रेरणा: Bablu Kumar Singh, CFP® का लेख।
"योगः कर्मसु कौशलम्" — कर्मों में कुशलता ही योग है। (श्रीमद्भगवद्गीता 2.50)
अपनी पॉलिसी को समझना भी परिवार के प्रति एक कुशल कर्म है।
Visitor Comments (0)
Abhi koi approved comment nahi hai. Aap pehla comment bhej sakte hain.