

“PF, ग्रेच्युटी, बोनस या ज़मीन की बिक्री से एकमुश्त पैसा आया है — इसे ऐसी जगह रखना है जहाँ परिवार को बीमा भी मिले और पैसा लंबे लक्ष्य तक बँधा रहे।” — इसी ज़रूरत के लिए LIC का Single Premium Endowment Plan (717) है: प्रीमियम सिर्फ़ एक बार, 10 से 25 साल बीमा, और बोनस वाला प्लान। इस लेख में इसे वैसे ही समझाऊँगा जैसे अपने ग्राहक को: पृष्ठभूमि → समस्या → समाधान, LIC के अपने आँकड़ों से, बिना बढ़ा-चढ़ाकर।
✍️ Paras Kumar Sharma (Multi-times MDRT · Semi-Qualified CA · CA Faculty) · हर नियम और आँकड़ा LIC Sales Brochure, Policy Document और CIS से मिलाया गया है; LIC की benefit illustration के सभी 25 साल हमारे calculator से हूबहू मिले।
📌 एक नज़र में: LIC Single Premium Endowment (717)
| बात | जानकारी |
|---|---|
| प्लान का प्रकार | Par (बोनस वाला), Non-Linked, Life, Individual, Savings · UIN 512N283V03 |
| प्रीमियम | सिर्फ़ एक बार (Single Premium) |
| पॉलिसी अवधि | 10 से 25 वर्ष (आप चुनें) |
| प्रवेश उम्र | 30 दिन से 65 वर्ष · परिपक्वता 18 से 75 वर्ष |
| Basic Sum Assured | कम से कम ₹1,00,000 · ऊपरी सीमा नहीं · ₹2.5 लाख तक ₹10,000, उसके ऊपर ₹25,000 के गुणक |
| मृत्यु लाभ | BSA या 1.25× एकमुश्त प्रीमियम (50+ उम्र पर 1.10×), जो ज़्यादा + vested बोनस + FAB |
| परिपक्वता | BSA + vested बोनस + FAB (एकमुश्त या 5/10/15 साल की किस्तें) |
| High SA Rebate | ₹2 लाख+ पर ₹20, ₹3 लाख+ पर ₹30, ₹5 लाख+ पर ₹40 प्रति ₹1000 BSA |
| Surrender (GSV) | पहले 3 साल 75%, फिर 90% एकमुश्त प्रीमियम + बोनस का हिस्सा |
| Riders | 2 — Accidental Death & Disability Benefit, New Term Assurance (सिर्फ़ शुरुआत में) |
| ख़रीद | सिर्फ़ offline — agent / corporate agent / broker / IMF |
1️⃣ पृष्ठभूमि — 717 किसके लिए बना?
- एकमुश्त पैसा अक्सर बिखर जाता है — PF, ग्रेच्युटी, बोनस, किसी पॉलिसी की maturity या ज़मीन की बिक्री का पैसा बिना योजना के छोटे-छोटे ख़र्चों में चला जाता है।
- हर साल प्रीमियम भरना सबके लिए आसान नहीं — व्यापारी, किसान, रिटायर होने वाले या NRI परिवार चाहते हैं कि एक बार भरें और बात ख़त्म।
- बच्चे के नाम एक बार में — दादा-दादी या माता-पिता चाहते हैं कि बच्चे के लिए एक ही बार में ऐसी पॉलिसी बने जो 18–25 साल बाद काम आए।
- पुराना 917 — LIC का पुराना सिंगल प्रीमियम एंडोमेंट (917) यही काम करता था; अब नया रूप 717 (UIN 512N283V03) है, नए नियमों के साथ।
2️⃣ समस्या — लोग कहाँ फँसते हैं?
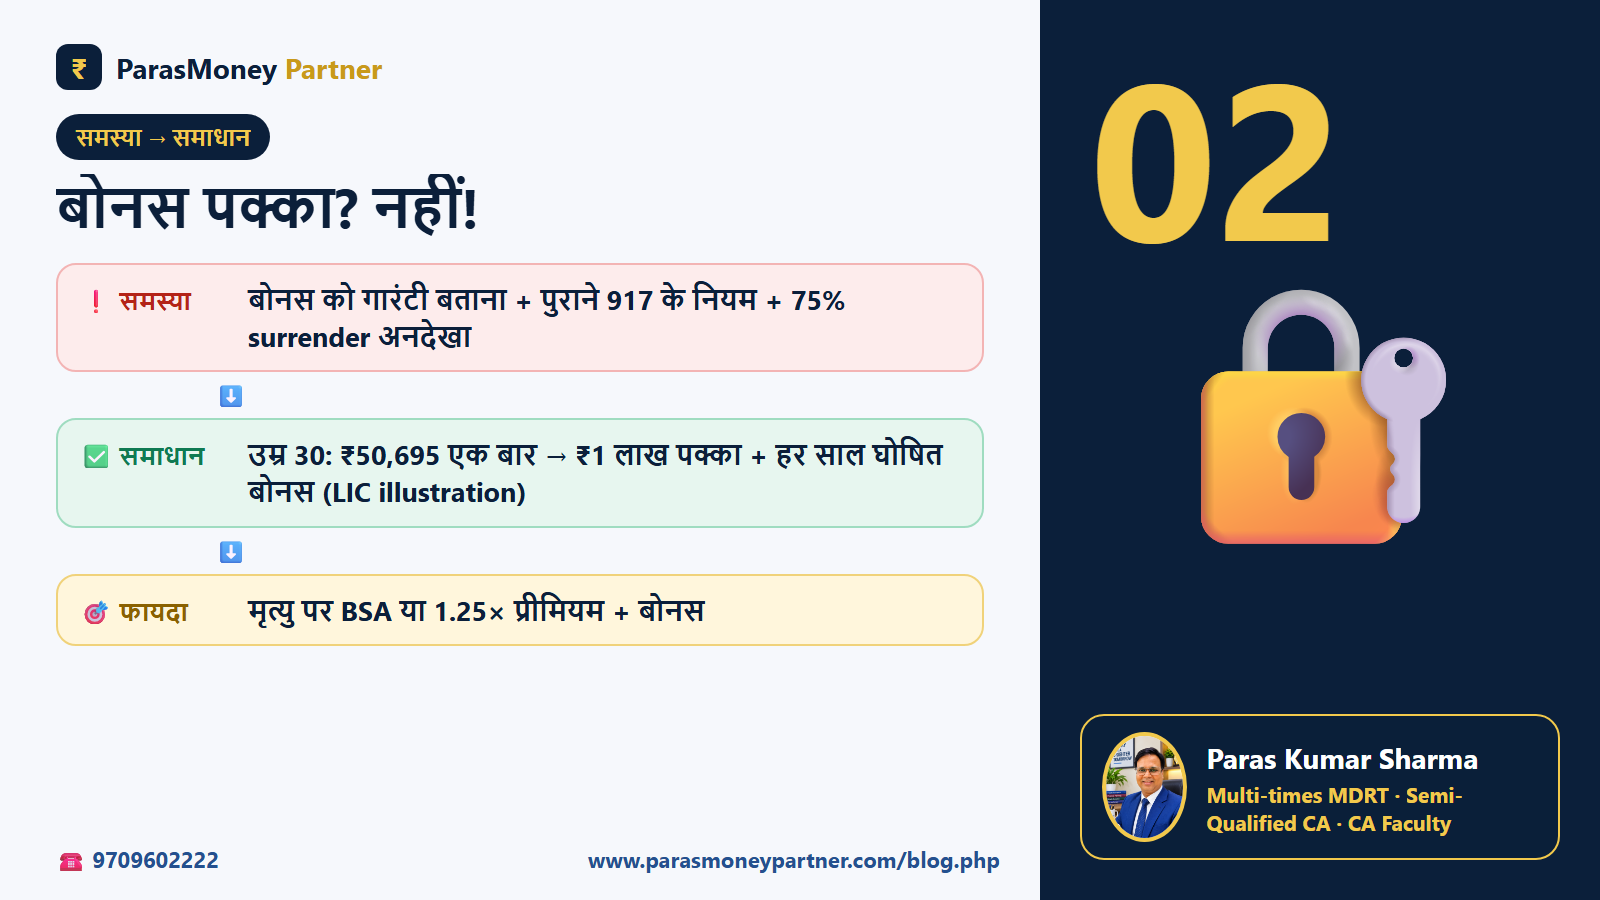
🎁 समस्या 1: बोनस को “पक्का” समझना
717 बोनस वाला प्लान है — बोनस LIC हर साल घोषित करता है, पहले से लिखा नहीं होता। बिक्री के समय “इतना मिलेगा ही” कहना ग़लत है; पक्का सिर्फ़ BSA है।
🧮 समस्या 2: पुराने 917 के नियम नए 717 पर
मृत्यु लाभ का “BSA या 1.25× प्रीमियम (50+ पर 1.10×)” नियम, High SA rebate, surrender का 75%/90% नियम और loan का 50/60/80% — ये नए brochure से समझने चाहिए, पुराने याद से नहीं।
⏳ समस्या 3: पहले 3 साल पैसा निकालने पर नुकसान
पहले 3 साल surrender पर Guaranteed Surrender Value सिर्फ़ 75% है — ₹50,695 भरकर पहले साल छोड़ें तो GSV ₹38,021। यह पैसा लंबे समय के लिए है।
💰 समस्या 4: Rebate और सही BSA का फ़ायदा छूट जाना
₹1.95 लाख की जगह ₹2 लाख, या ₹4.75 लाख की जगह ₹5 लाख लेने पर rebate की सीमा पार होती है — प्रति ₹1000 पर ₹20 से ₹40 तक कम प्रीमियम।
⚖️ समस्या 5: बीमा को FD/MF से तौलना
लोग 717 को ब्याज वाले निवेश के “रिटर्न” से तौलते हैं — जबकि 717 बीमा है: पूरी अवधि जीवन बीमा + बोनस + परिपक्वता। बीमा की तुलना सिर्फ़ दूसरे बीमा प्लान से होनी चाहिए।
🔎 आम ग़लतफ़हमियाँ — LIC brochure से मिलान
❌ ग़लतफ़हमी 1: “717 में बोनस गारंटीड है”
✅ सच (LIC brochure): बोनस गैर-गारंटीड — हर साल LIC घोषित करता है; घोषित होने के बाद vested। LIC illustration दो परिदृश्य दिखाता है: 4% पर बोनस 0, 8% पर ₹37 प्रति ₹1000।
❌ ग़लतफ़हमी 2: “मृत्यु पर हमेशा BSA ही मिलता है”
✅ सच (LIC brochure): Sum Assured on Death = BSA या एकमुश्त प्रीमियम का 1.25 गुना (50 से कम उम्र) / 1.10 गुना (50+) — जो ज़्यादा, साथ में vested बोनस + FAB।
❌ ग़लतफ़हमी 3: “Surrender पर हमेशा 90% मिलता है”
✅ सच (LIC brochure): Guaranteed Surrender Value पहले 3 साल 75%, उसके बाद 90% (+ बोनस × factor)। LIC Special Surrender Value भी देता है — जो ज़्यादा हो।
❌ ग़लतफ़हमी 4: “Loan कभी भी, 90% तक”
✅ सच (LIC brochure): Loan 3 महीने या free-look (जो बाद में) के बाद; surrender value का 50% (1–5 साल), 60% (6–9), 80% (10+)।
❌ ग़लतफ़हमी 5: “Online ख़रीद सकते हैं, free look 15 दिन”
✅ सच (LIC brochure): Brochure के अनुसार 717 offline (agent/broker/corporate agent/IMF) से मिलता है; free look 30 दिन।
3️⃣ समाधान — 717 क्या हल करता है (और सही इस्तेमाल)
🧾 समाधान 1: एक बार भरें, बात ख़त्म
सिर्फ़ एक प्रीमियम — आगे किस्त छूटने, lapse या revival की कोई चिंता नहीं। एकमुश्त पैसा तुरंत एक तय लक्ष्य से बँध जाता है।
🛡️ समाधान 2: पूरी अवधि बीमा
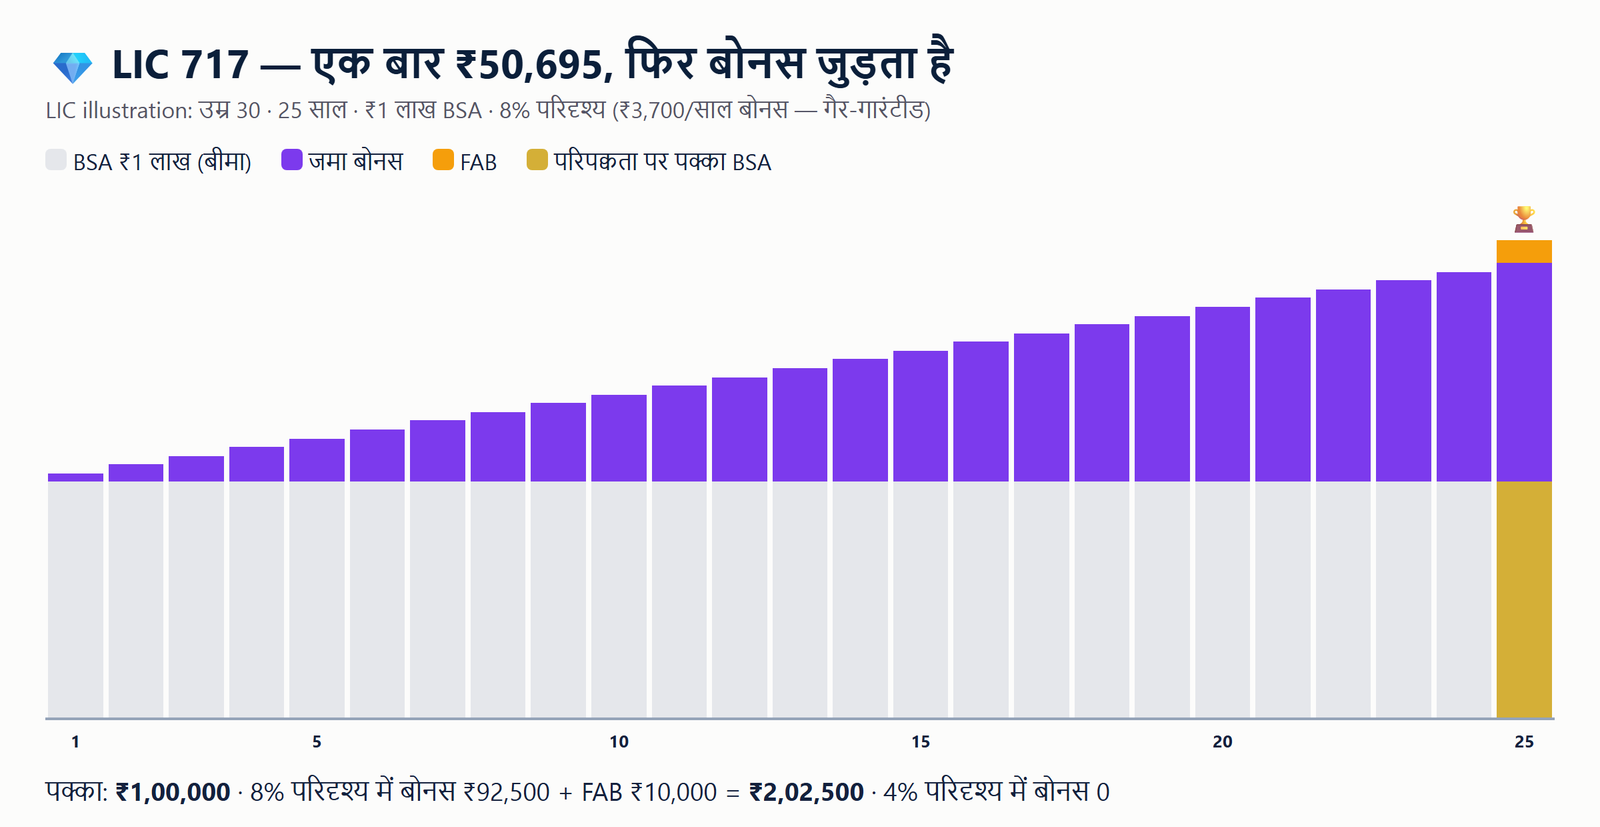
शुरू से ही BSA (या 1.25× प्रीमियम) का बीमा + जमा बोनस। LIC illustration (8% परिदृश्य) में मृत्यु लाभ ₹1,03,700 (पहले साल) से ₹1,88,800 (24वें साल) तक, FAB अलग।
🎁 समाधान 3: बोनस वाला प्लान
हर साल घोषित बोनस जुड़ता है और घोषित होते ही पक्का — लंबी अवधि (21–25 साल) में बोनस का हिस्सा बड़ा होता है।
📈 समाधान 4: सही अवधि और BSA चुनें
अवधि जितनी लंबी, हर ₹1 पर पक्का BSA उतना ज़्यादा; ₹2/3/5 लाख की सीमा पार करते ही rebate। नीचे तालिका देखें।
🔺 समाधान 5: सही जगह पर रखें — पिरामिड पहले
717 को पूरी योजना नहीं, एकमुश्त रकम का एक हिस्सा बनाएँ: (1) term + health बीमा, (2) इमरजेंसी फ़ंड, (3) तय लक्ष्य के लिए 717 जैसा बीमा प्लान, (4) बाकी लंबी बढ़त के लिए। MF से दुश्मनी नहीं — क्रम ज़रूरी: पहले दाल-चावल, फिर काजू-किशमिश।
🎯 मेरा सुझाव (पारस शर्मा): 717 को “ऊँचे रिटर्न” के नाम पर न बेचें, न ख़रीदें। यह एकमुश्त पैसे पर बीमा + अनुशासन + बोनस का प्रोडक्ट है। ग्राहक को साफ़ बताएँ: पक्का सिर्फ़ BSA है, बोनस अनुमान है, और पहले 3 साल निकालने पर 75% ही मिलेगा।
📊 LIC की अपनी illustration — साल-दर-साल
उम्र 30 · अवधि 25 साल · BSA ₹1 लाख · एकमुश्त प्रीमियम ₹50,695 (GST छूट) · बोनस परिदृश्य 8% (₹3,700 हर साल — गैर-गारंटीड):
| वर्ष | Guaranteed Surrender Value (बोनस बिना) | 8% परिदृश्य: जमा बोनस | 8% परिदृश्य: मृत्यु लाभ | 8% परिदृश्य: GSV (बोनस सहित) | परिपक्वता |
|---|---|---|---|---|---|
| 1 | ₹38,021 | ₹3,700 | ₹1,03,700 | ₹38,574 | — |
| 3 | ₹38,021 | ₹11,100 | ₹1,11,100 | ₹39,717 | — |
| 4 | ₹45,626 | ₹14,800 | ₹1,14,800 | ₹47,908 | — |
| 5 | ₹45,626 | ₹18,500 | ₹1,18,500 | ₹48,502 | — |
| 10 | ₹45,626 | ₹37,000 | ₹1,37,000 | ₹51,927 | — |
| 15 | ₹45,626 | ₹55,500 | ₹1,55,500 | ₹55,704 | — |
| 20 | ₹45,626 | ₹74,000 | ₹1,74,000 | ₹61,898 | — |
| 25 | ₹45,626 | ₹92,500 | ₹1,92,500 | ₹78,000 | ₹1,00,000 पक्का · 8% में ₹2,02,500 |
स्रोत: LIC Sales Brochure पैरा 13। हमारे calculator ने सभी 25 साल का GSV और मृत्यु लाभ हूबहू मिलाया। 4% परिदृश्य में बोनस 0 — तब परिपक्वता सिर्फ़ ₹1,00,000। 8% परिदृश्य की परिपक्वता ₹2,02,500 में ₹10,000 FAB शामिल। LIC Special Surrender Value बाद के सालों में अक्सर ज़्यादा देता है।
🧾 नमूना एकमुश्त प्रीमियम — LIC brochure
₹1 लाख BSA, standard life, टैक्स के बिना:
| उम्र | अवधि 10 | अवधि 15 | अवधि 25 |
|---|---|---|---|
| 10 | ₹77,910 | ₹66,650 | ₹50,005 |
| 20 | ₹77,985 | ₹66,775 | ₹50,255 |
| 30 | ₹78,010 | ₹66,865 | ₹50,695 |
| 40 | ₹78,180 | ₹67,335 | ₹52,340 |
| 50 | ₹78,800 | ₹68,800 | ₹56,160 |
| 60 | ₹79,965 | ₹71,405 | — (परिपक्वता 75 से ऊपर) |
₹2 लाख या ज़्यादा BSA पर High SA rebate घटाएँ। बाकी उम्र/अवधि के लिए हमारा calculator ≈ अनुमान दिखाता है — असली प्रीमियम हमेशा LIC quote से।
⚖️ तुलना सिर्फ़ बीमा से — 717 के अलग-अलग रूप
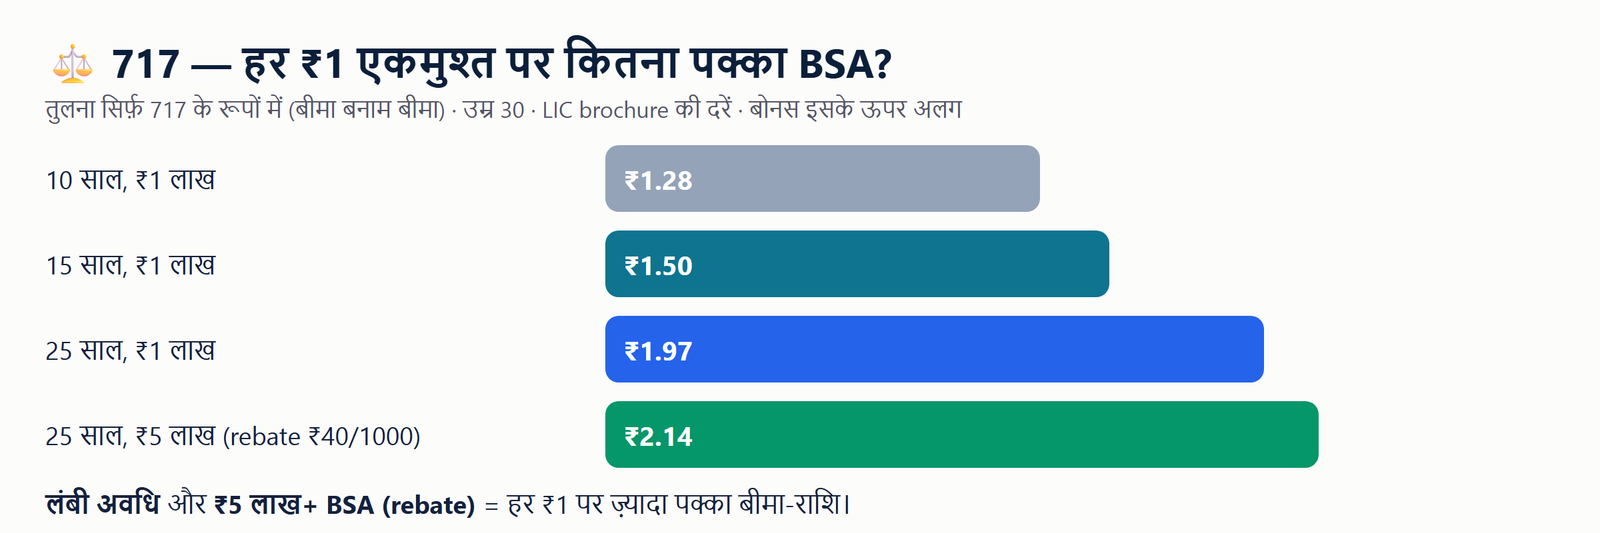
बीमा की तुलना ब्याज वाले निवेश (FD/MF) से नहीं होती — दोनों का काम अलग है। इसलिए यहाँ 717 के ही अलग रूप आमने-सामने हैं (उम्र 30): अवधि और BSA बदलने से पक्का हिस्सा कैसे बदलता है। बोनस इसके ऊपर अलग।
| रूप (उम्र 30) | एकमुश्त प्रीमियम | पक्का BSA | बीमा (Sum Assured on Death) | हर ₹1 पर पक्का |
|---|---|---|---|---|
| 10 साल, ₹1 लाख | ₹78,010 | ₹1,00,000 | ₹1,00,000 | ₹1.28 |
| 15 साल, ₹1 लाख | ₹66,865 | ₹1,00,000 | ₹1,00,000 | ₹1.50 |
| 25 साल, ₹1 लाख | ₹50,695 | ₹1,00,000 | ₹1,00,000 | ₹1.97 |
| 25 साल, ₹5 लाख (rebate ₹40/1000) | ₹2,33,475 | ₹5,00,000 | ₹5,00,000 | ₹2.14 |
सीख: लंबी अवधि में हर ₹1 पर पक्का BSA ज़्यादा, और ₹5 लाख+ पर rebate से और बेहतर। हर रूप में पूरी अवधि बीमा + हर साल घोषित बोनस।
📈 IRR देखना हो तो calculator में “IRR (वैकल्पिक)” बटन है — सिर्फ़ जानकारी के लिए; बीमा को ब्याज दर से न तौलें।
🧮 मुफ़्त 717 Calculator — अपना हिसाब ख़ुद देखें
👉 पूरे पेज पर Calculator खोलें — उम्र, अवधि 10–25, BSA, बोनस आधार (2026 दर / LIC 8% / 4% / अपनी दर), FAB, rebate अपने-आप, मृत्यु लाभ, साल-दर-साल GSV और loan, किस्तों में परिपक्वता, IRR (सिर्फ़ वैकल्पिक बटन), PDF और WhatsApp। LIC illustration के सभी 25 साल से हूबहू मिलाया।
📱 यही Calculator Advisor AI Mitra app में भी (प्लान सूची में 717 ✔, v1.58.0)।
📋 ज़रूरी शर्तें — अगर-मगर
| विषय | नियम (LIC brochure) |
|---|---|
| Risk कब से | 8 साल या ज़्यादा: तुरंत · उससे कम: 2 साल बाद या 8 की उम्र वाली anniversary पर (जो पहले); उससे पहले मृत्यु पर प्रीमियम वापस · 18 पर vesting |
| Surrender | कभी भी; GSV = पहले 3 साल 75%, फिर 90% एकमुश्त प्रीमियम + vested बोनस × factor, या Special Surrender Value — जो ज़्यादा |
| Loan | 3 महीने/free-look के बाद; SV का 50% (1–5), 60% (6–9), 80% (10+); ब्याज 9.5% छमाही चक्रवृद्धि |
| Settlement option | परिपक्वता या मृत्यु लाभ 5/10/15 साल की किस्तों में; न्यूनतम किस्त मासिक ₹5,000 · वार्षिक ₹50,000 |
| Free look | 30 दिन |
| आत्महत्या (12 महीने में) | 80% एकमुश्त प्रीमियम या surrender value, जो ज़्यादा (8 साल से कम प्रवेश उम्र पर लागू नहीं) |
| Riders | ADDB और New Term Assurance — सिर्फ़ शुरुआत में, कुल rider प्रीमियम 30% तक, rider SA ≤ BSA |

❓ अक्सर पूछे जाने वाले सवाल
❓ 1. LIC Single Premium Endowment (717) किस तरह का प्लान है?
Par (बोनस वाला), Non-Linked, Life, Individual, Savings प्लान (UIN 512N283V03) — प्रीमियम सिर्फ़ एक बार। पूरी अवधि बीमा और अंत में BSA + बोनस।
❓ 2. उम्र, अवधि और न्यूनतम राशि?
प्रवेश 30 दिन से 65 वर्ष (नज़दीकी जन्मदिन); परिपक्वता 18 से 75 वर्ष; अवधि 10 से 25 साल; न्यूनतम BSA ₹1,00,000, ऊपरी सीमा नहीं (₹2.5 लाख तक ₹10,000, उसके ऊपर ₹25,000 के गुणक)।
❓ 3. मृत्यु पर कितना मिलेगा?
Sum Assured on Death + vested बोनस + FAB (अगर हो)। Sum Assured on Death = BSA या एकमुश्त प्रीमियम का 1.25 गुना (50 से कम उम्र में) / 1.10 गुना (50 या ज़्यादा) — जो ज़्यादा। 8 साल से कम उम्र के बच्चे में risk 2 साल बाद या 8 की उम्र पर (जो पहले) शुरू; उससे पहले मृत्यु पर प्रीमियम वापस।
❓ 4. परिपक्वता पर?
Basic Sum Assured + सारे vested Simple Reversionary Bonus + Final Additional Bonus (अगर घोषित हो) — एकमुश्त या 5/10/15 साल की किस्तों में।
❓ 5. क्या बोनस पक्का है?
नहीं। बोनस LIC हर साल अपने अनुभव के हिसाब से घोषित करता है; घोषित होने के बाद वह पक्का (vested) हो जाता है। LIC illustration ने 8% परिदृश्य में ₹37 प्रति ₹1000 और 4% परिदृश्य में 0 दिखाया है। पक्का सिर्फ़ BSA है।
❓ 6. High Sum Assured Rebate क्या है?
बड़ी BSA पर प्रीमियम में छूट: ₹2 लाख से ₹3 लाख से कम पर ₹20 प्रति ₹1000 BSA, ₹3–5 लाख पर ₹30, ₹5 लाख या ज़्यादा पर ₹40। जैसे ₹5 लाख BSA पर ₹20,000 कम।
❓ 7. बीच में पैसा चाहिए तो — surrender?
कभी भी surrender कर सकते हैं। Guaranteed Surrender Value: पहले 3 साल एकमुश्त प्रीमियम का 75%, उसके बाद 90% + vested बोनस × factor। LIC Special Surrender Value भी देता है — दोनों में जो ज़्यादा।
❓ 8. Loan मिलेगा?
हाँ, 3 महीने या free-look (जो बाद में) के बाद: surrender value का 1–5 साल 50%, 6–9 साल 60%, 10 साल से 80%। ब्याज 9.5% छमाही चक्रवृद्धि (LIC दर साल 1 मई से तय करता है)।
❓ 9. Free look कितने दिन?
30 दिन — policy document मिलने (electronic या physical, जो पहले) से।
❓ 10. कौन-से riders?
दो, सिर्फ़ पॉलिसी लेते समय: LIC’s Accidental Death and Disability Benefit Rider और LIC’s New Term Assurance Rider। कुल rider प्रीमियम मूल प्रीमियम के 30% तक।
❓ 11. क्या online ले सकते हैं?
Brochure के अनुसार यह प्लान offline — licensed agent, corporate agent, broker और insurance marketing firm से मिलता है।
❓ 12. टैक्स का क्या?
प्रीमियम पर GST अभी छूट (LIC illustration)। 80C और परिपक्वता पर 10(10D) की छूट शर्तों के साथ (जैसे single premium पर प्रीमियम ≤ SA का 10% वाली शर्त) — अपनी स्थिति अपने CA से पक्की करें।
✅ निष्कर्ष — किसे लेना चाहिए?
- हाँ: जिनके पास एकमुश्त रकम है (PF, ग्रेच्युटी, बोनस, maturity, बिक्री) और जो उसके एक हिस्से पर 10–25 साल बीमा + बोनस चाहते हैं।
- हाँ: माता-पिता/दादा-दादी जो बच्चे के नाम एक बार में पॉलिसी बनाना चाहें (18–25 साल बाद काम आए)।
- हाँ: जो हर साल प्रीमियम भरने की झंझट नहीं चाहते और ₹2/3/5 लाख+ BSA लेकर rebate का फ़ायदा ले सकते हैं।
- नहीं: जिन्हें यह पैसा अगले 3–5 साल में चाहिए (पहले 3 साल 75%), जिनके पास term/health बीमा और इमरजेंसी फ़ंड अभी नहीं — पहले वह।
🤝 अपनी उम्र, लक्ष्य और रकम के हिसाब से सही अवधि और BSA जानने के लिए WhatsApp करें: 9709602222 · Advisor AI Mitra · LIC 883 एकमुश्त (आजीवन आय) प्लान भी पढ़ें
📚 स्रोत (LIC official)
- licindia.in — LIC’s Single Premium Endowment Plan (717)
- Sales Brochure (English) PDF
- Policy Document PDF · Customer Information Sheet PDF
अस्वीकरण: यह लेख शिक्षा के लिए है। सारे नियम LIC brochure से; नमूने के बाहर उम्र/अवधि का प्रीमियम LIC quote/benefit illustration से तय होगा। बोनस और FAB गैर-गारंटीड — LIC हर साल घोषित करता है। Special Surrender Value LIC तय करता है। टैक्स नियम बदल सकते हैं। बीमा की तुलना सिर्फ़ दूसरे बीमा प्लान से करें। बीमा आग्रह की विषय-वस्तु है — ख़रीदने से पहले brochure ध्यान से पढ़ें।
🕉️ “समत्वं योग उच्यते” — लाभ-हानि में मन को सम रखना ही योग है। एकमुश्त पैसा भी जल्दबाज़ी में नहीं, सोच-समझकर लगाएँ। (गीता 2.48 का भाव)
Visitor Comments (0)
Abhi koi approved comment nahi hai. Aap pehla comment bhej sakte hain.