डॉक्टर ने रिपोर्ट मेज़ पर रखी और धीरे से कहा, "बायोप्सी पॉज़िटिव है।" उस एक पल में कमरे की सारी आवाज़ें बंद हो जाती हैं। पत्नी का हाथ कंधे पर कस जाता है, और मन में पहला सवाल इलाज का नहीं, बल्कि यह उठता है: "अब घर कैसे चलेगा?"
कैंसर सिर्फ़ शरीर की बीमारी नहीं है। यह पूरे परिवार की परीक्षा है, जिसमें मन, समय और पैसा तीनों जाते हैं। इसी डर का एक ठोस जवाब LIC ने अक्टूबर 2026 में दिया है: LIC’s New Cancer Cover (प्लान 908, UIN 512N370V01)। LIC की सूचना के अनुसार यह 19 अक्टूबर 2026 से बिक्री के लिए उपलब्ध है। इस लेख की हर बात LIC के आधिकारिक sales brochure पर आधारित है।
👉 सीधे अपना प्रीमियम निकालना है? नीचे 908 कैलकुलेटर पर जाएँ ↓ | FAQ ↓
पृष्ठभूमि: कैंसर का इलाज सिर्फ़ अस्पताल का बिल नहीं
कैंसर का इलाज महीनों और कई बार सालों चलता है: surgery, chemotherapy, radiation, बार-बार की जाँचें और बड़े शहर के अस्पताल तक आना-जाना। मरीज़ के साथ एक परिजन को भी अपना काम छोड़कर रहना पड़ता है।
ज़्यादातर परिवार सोचते हैं, "हमारे पास mediclaim है, तो चिंता नहीं।" mediclaim अस्पताल का बिल ज़रूर देता है, पर उन ख़र्चों का क्या जो किसी बिल में नहीं आते?
🏠 घर का रोज़ का ख़र्च, किराया और EMI, जो बीमारी में भी नहीं रुकते
🎒 बच्चों की फ़ीस और पढ़ाई
🚆 दूसरे शहर में रहना, खाना और यात्रा
💼 सबसे बड़ा नुकसान: कमाने वाले की आमदनी का रुक जाना
समस्या: बचत टूटती है, और सपने रुक जाते हैं
✅ इलाज के बीच बेटी की शादी के लिए जोड़ी FD तुड़वानी पड़ती है, बेटे की पढ़ाई का पैसा अस्पताल में चला जाता है।
✅ रिश्तेदारों से उधार लेना पड़ता है, और मरीज़ अपने दर्द से ज़्यादा इस अपराध-बोध से टूटता है कि "मेरी वजह से घर पर बोझ आ गया"।
✅ mediclaim की सीमा, room-rent की शर्तें और बिल का हिसाब, इन्हीं में परिवार उलझा रहता है।
मैं यह बात किताब से नहीं, अपने जीवन से लिख रहा हूँ। मैं ख़ुद kidney failure से जूझ रहा हूँ और हफ़्ते में दो बार dialysis होता है। मैं जानता हूँ कि लंबी बीमारी पैसे के साथ हिम्मत भी कैसे खींच लेती है। इसलिए जब किसी परिवार को सही समय पर सही सुरक्षा दिलाता हूँ, तो मुझे वह अपना काम नहीं, अपना धर्म लगता है। 🙏
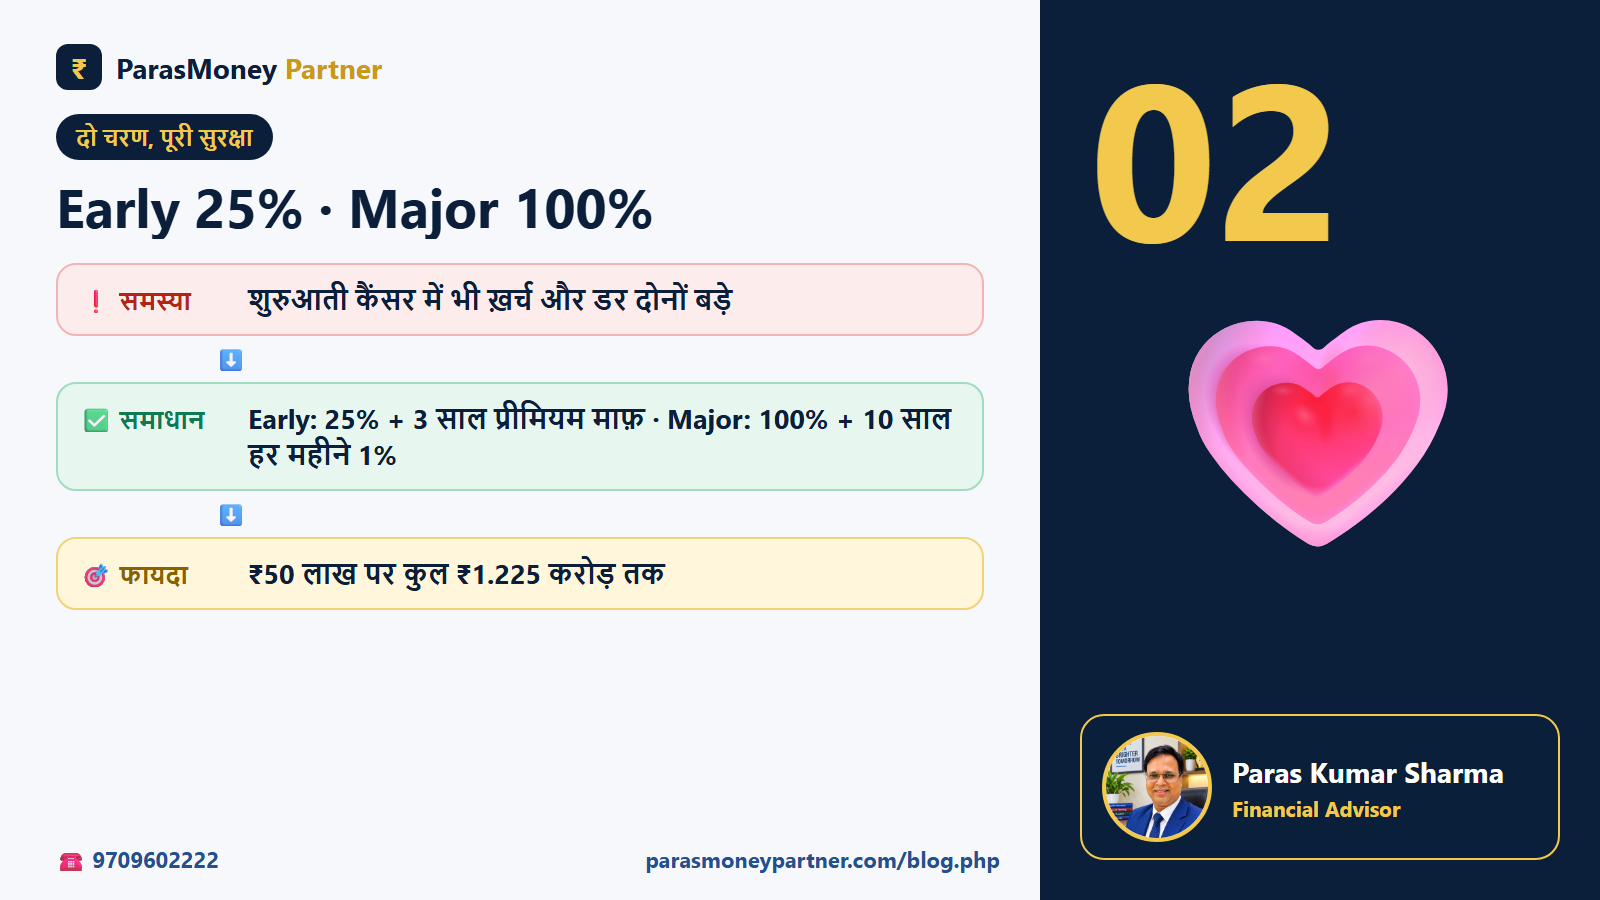
समाधान: LIC’s New Cancer Cover (908) — पता चलते ही तय रकम
यह एक Non-Par, Non-Linked, Health, Individual, Pure Risk प्लान है। इसकी सबसे बड़ी ताकत यह है कि लाभ तय (fixed) है: इलाज पर असल में कितना ख़र्च हुआ, उससे कोई फ़र्क नहीं पड़ता। कैंसर पता चलने पर (दावा स्वीकार होने पर) पॉलिसी में लिखी रकम सीधे मिलती है, जिसे परिवार अपनी ज़रूरत के अनुसार इस्तेमाल कर सकता है।
🛡️ A. Early Stage कैंसर (शुरुआती अवस्था)
लागू बीमा राशि (Applicable Sum Assured) का 25% एकमुश्त
अगली पॉलिसी वर्षगाँठ से 3 पॉलिसी वर्ष (या बची अवधि, जो कम हो) के प्रीमियम माफ़; उसके बाद प्रीमियम फिर से भरने होते हैं
Early stage का लाभ पूरी पॉलिसी में सिर्फ़ एक बार मिलता है। Major stage का कवर उसके बाद भी चालू रहता है।
➕ B. Major Stage कैंसर (गंभीर अवस्था)
लागू बीमा राशि का 100% एकमुश्त, भले ही पहले Early stage का पैसा मिल चुका हो
साथ में 10 साल तक हर महीने बीमा राशि का 1% आय (Income Benefit)। यह आय जीवित रहें या न रहें, तब भी मिलती है; मृत्यु होने पर बची किस्तें नॉमिनी को मिलती हैं। 10 साल पॉलिसी अवधि के बाद तक जाएँ, तब भी पूरे मिलते हैं।
अगली वर्षगाँठ से आगे के सारे प्रीमियम बंद
👉 ₹50 लाख की पॉलिसी का उदाहरण: Early stage पर ₹12.5 लाख + 3 साल प्रीमियम माफ़। बाद में Major stage पर ₹50 लाख एकमुश्त + ₹50,000 हर महीने × 120 महीने (₹60 लाख)। कुल मिलाकर ₹1.225 करोड़ तक। Brochure के अनुसार कुल लाभ लागू बीमा राशि के 245% (25% + 100% + 120%) तक हो सकता है, और प्रीमियम माफ़ी इसके अलावा है।
दो विकल्प: Level या Increasing
Option I – Level Sum Assured: बीमा राशि पूरी अवधि एक जैसी रहती है।
Option II – Increasing Sum Assured: पहली 5 पॉलिसी वर्षगाँठ पर हर बार मूल राशि का 10% जुड़ता है, यानी 6वें वर्ष से राशि 150% हो जाती है (₹50 लाख → ₹75 लाख)। कैंसर का पता चलने के बाद बढ़ोतरी रुक जाती है। विकल्प पॉलिसी लेते समय ही चुनना होता है और बाद में बदला नहीं जा सकता।
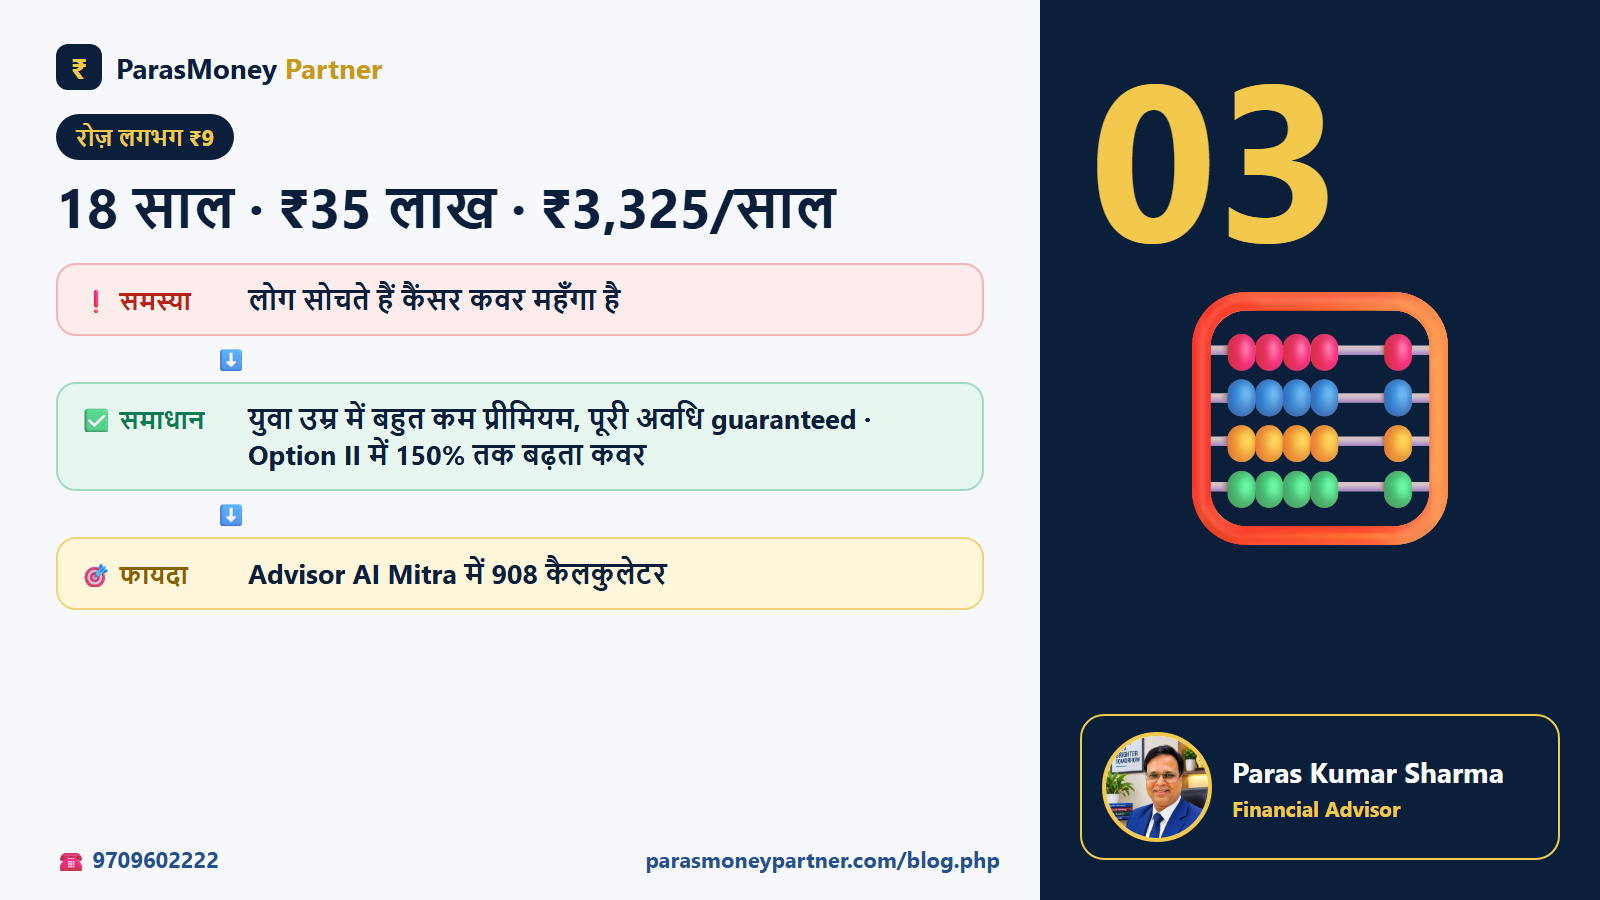
कौन ले सकता है — पात्रता (LIC brochure अनुसार)
प्रवेश उम्र: 18 से 65 वर्ष (पिछला जन्मदिन); परिपक्वता उम्र 28 से 75 वर्ष
पॉलिसी अवधि = प्रीमियम अवधि: 10 से 15 वर्ष
न्यूनतम बीमा राशि: 18–34 वर्ष ₹35 लाख · 35–40 वर्ष ₹30 लाख · 41–50 वर्ष ₹20 लाख · 51–65 वर्ष ₹15 लाख
अधिकतम: ₹50 लाख (इस प्लान की सभी पॉलिसी मिलाकर), ₹1 लाख के गुणक में
प्रीमियम: सालाना या छमाही (छमाही = सालाना × 0.5090); प्रीमियम पूरी अवधि guaranteed
Online (बिना एजेंट) लेने पर तालिका प्रीमियम पर छूट: 10–14 वर्ष पर 7.5%, 15 वर्ष पर 10%
प्रीमियम कितना? — LIC के नमूना प्रीमियम (₹50 लाख, सालाना, कर अलग)
| उम्र | Option I · 10 वर्ष (पुरुष / महिला) | Option I · 15 वर्ष (पुरुष / महिला) | Option II · 15 वर्ष (पुरुष / महिला) |
|---|---|---|---|
| 20 | ₹4,700 / ₹5,250 | ₹4,950 / ₹6,100 | ₹5,700 / ₹7,400 |
| 35 | ₹8,050 / ₹15,200 | ₹9,100 / ₹17,600 | ₹11,400 / ₹23,400 |
| 50 | ₹25,400 / ₹37,750 | ₹32,800 / ₹41,600 | ₹44,750 / ₹55,950 |
| 60 | ₹73,050 / ₹60,500 | ₹89,150 / ₹66,750 | ₹1,23,450 / ₹90,150 |
| 65 | ₹1,14,150 / ₹75,800 | — | — |
स्रोत: LIC’s New Cancer Cover sales brochure, पैरा 9 (offline channel)। ध्यान दें: इस तालिका में 20–50 वर्ष की महिलाओं का प्रीमियम पुरुषों से अधिक है, जबकि 60 वर्ष पर कम।
💡 एक असली कोटेशन: 18 वर्ष के युवक के लिए ₹35 लाख, 15 वर्ष, Option I का सालाना प्रीमियम ₹3,325 है, यानी रोज़ लगभग ₹9। अगर 3रे साल Early stage और 8वें साल Major stage कैंसर का पता चले, तो कुल ₹16,625 प्रीमियम पर परिवार को ₹8.75 लाख + ₹35 लाख + ₹35,000 × 120 महीने = ₹85.75 लाख मिल सकते हैं (सिर्फ़ उदाहरण, दावा स्वीकार होने पर)।
🧮 अपना प्रीमियम और लाभ ख़ुद निकालें — 908 कैलकुलेटर
नीचे अपनी उम्र, पुरुष/महिला, अवधि, Option और बीमा राशि भरिए। सालाना/छमाही प्रीमियम, Early और Major stage का लाभ, 10 साल की मासिक आय और साल-दर-साल का claim उदाहरण तुरंत दिख जाएगा। LIC brochure की दरें सटीक हैं; बीच की उम्र या अवधि का प्रीमियम “≈ अनुमानित” लिखा आता है।
🧮 908 कैलकुलेटर पूरे पेज पर खोलें →
ईमानदारी से — ये शर्तें ज़रूर जानें
⏳ 180 दिन का waiting period: पॉलिसी जारी होने या revival की तारीख़ से 180 दिन के अंदर किसी भी stage का कैंसर पता चले तो कोई लाभ नहीं, और पॉलिसी समाप्त हो जाती है।
🕖 7 दिन का survival period: कैंसर पता चलने के 7 दिन के अंदर (उसी दिन सहित) मृत्यु हो जाए तो लाभ नहीं।
🩺 Pre-existing: पॉलिसी से 36 महीने पहले तक पता चला या इलाज की सलाह वाला कैंसर / precancerous रोग शामिल नहीं। शराब/नशे से हुई (डॉक्टर की सलाह के अलावा) या nuclear कारणों वाली स्थिति भी शामिल नहीं।
🔬 हर stage के लिए histology (biopsy) का प्रमाण और specialist की पुष्टि ज़रूरी है। कुछ शुरुआती ट्यूमर, जैसे त्वचा का carcinoma-in-situ, Early stage में शामिल नहीं हैं। पूरी सूची brochure में है।
ℹ️ यह शुद्ध स्वास्थ्य सुरक्षा है: मृत्यु लाभ, परिपक्वता लाभ, surrender, paid-up या loan कुछ नहीं।
🗓️ Grace period 30 दिन · revival 5 वर्ष के अंदर · free look 30 दिन।
सलाहकार के रूप में मेरी राय: 908, mediclaim की जगह नहीं, उसके साथ लें। mediclaim अस्पताल का बिल संभालता है, और 908 घर, EMI, बच्चों की पढ़ाई और इलाज के बीच की ज़िंदगी संभालता है।
Advisor AI Mitra में 908 का नया कैलकुलेटर (v1.18.0)
LIC सलाहकारों के लिए हमारे मुफ़्त app Advisor AI Mitra में अब 908 का अलग कैलकुलेटर है:
उम्र, पुरुष/महिला, Option I/II, अवधि 10–15 और बीमा राशि भरें; सालाना, छमाही और रोज़ का प्रीमियम तुरंत दिखता है
न्यूनतम/अधिकतम राशि और ₹50 लाख की कुल सीमा की जाँच अपने-आप
Early और Major stage का साल चुनकर पूरा claim उदाहरण: हर साल का प्रीमियम / माफ़ / बंद, एकमुश्त राशि और 120 महीने की आय, तारीख़ों सहित
PDF / Print, WhatsApp text, Copy और आवाज़ में समझाना
LIC brochure की दरें सटीक हैं; बीच की उम्र और अवधि के लिए प्रीमियम “≈ अनुमानित” लिखा दिखता है, जिसे बेचने से पहले LIC से मिलाएँ
👉 अभी खोलें: advisoraimitra.parasmoneypartner.com → LIC प्लान प्रस्तुति → 908
❓ अक्सर पूछे जाने वाले सवाल (FAQ)
मेरे पास mediclaim है, फिर 908 क्यों?
mediclaim अस्पताल के बिल के हिसाब से भुगतान करता है। 908 कैंसर पता चलने पर तय रकम और 10 साल की मासिक आय देता है, असली ख़र्च कितना भी हो। यह आमदनी रुकने, EMI, बच्चों की फ़ीस और यात्रा जैसे ख़र्चों के लिए है। दोनों एक-दूसरे के पूरक हैं।
अगर कैंसर कभी हुआ ही नहीं, तो पैसा वापस मिलेगा?
नहीं। यह pure risk (शुद्ध सुरक्षा) प्लान है। इसमें परिपक्वता, मृत्यु, surrender या loan लाभ नहीं है, इसीलिए प्रीमियम कम है।
Early stage का पैसा मिलने के बाद Major stage पर भी मिलेगा?
हाँ। Major stage पर 100% राशि और 10 साल की मासिक आय, पहले मिले Early stage लाभ के बावजूद मिलती है। शर्त यह है कि Early stage पहले पता चला हो। Early stage का लाभ सिर्फ़ एक बार मिलता है।
मासिक आय के बीच मृत्यु हो जाए तो?
बची हुई किस्तें नॉमिनी को उनकी तय तारीख़ पर मिलती रहती हैं। 10 साल की आय पॉलिसी अवधि ख़त्म होने के बाद तक भी चल सकती है।
कौन-सी उम्र में ले सकते हैं और अवधि कितनी है?
प्रवेश 18 से 65 वर्ष (पिछला जन्मदिन) में होता है। अवधि 10 से 15 वर्ष है, और प्रीमियम पूरी अवधि भरना होता है। परिपक्वता उम्र 75 वर्ष से अधिक नहीं हो सकती, इसलिए 61–65 वर्ष पर अवधि कम मिलती है।
कम से कम और ज़्यादा से ज़्यादा कितनी बीमा राशि?
न्यूनतम राशि: 18–34 वर्ष पर ₹35 लाख, 35–40 पर ₹30 लाख, 41–50 पर ₹20 लाख और 51–65 पर ₹15 लाख। अधिकतम ₹50 लाख है, और यह एक व्यक्ति की सभी 908 पॉलिसी मिलाकर गिनी जाती है। राशि ₹1 लाख के गुणक में होती है।
Option I और Option II में क्या फ़र्क है?
Option I में बीमा राशि पूरी अवधि एक जैसी रहती है। Option II में पहली 5 वर्षगाँठ पर हर बार मूल राशि का 10% जुड़ता है और 6वें वर्ष से राशि 150% हो जाती है। Option II का प्रीमियम अधिक है, और कैंसर पता चलने के बाद बढ़ोतरी रुक जाती है। विकल्प बाद में बदला नहीं जा सकता।
Waiting period और survival period क्या है?
पॉलिसी जारी होने या revival से 180 दिन के अंदर किसी भी stage का कैंसर पता चले तो कोई लाभ नहीं मिलता और पॉलिसी समाप्त हो जाती है। पता चलने के 7 दिन के अंदर (उसी दिन सहित) मृत्यु होने पर भी लाभ नहीं मिलता।
पहले से कैंसर या गाँठ हो तो?
पॉलिसी से 36 महीने पहले तक पता चला या जिसके इलाज की सलाह मिली हो, ऐसा कैंसर / precancerous रोग (pre-existing) शामिल नहीं है। proposal में सेहत की हर जानकारी सही-सही भरें, वरना Insurance Act की धारा 45 के तहत दावा प्रभावित हो सकता है।
प्रीमियम कैसे भरें, और कोई छूट है?
प्रीमियम सालाना या छमाही भरा जा सकता है (छमाही = सालाना × 0.5090), और यह पूरी अवधि guaranteed रहता है। बिना एजेंट Online लेने पर तालिका प्रीमियम पर छूट मिलती है: 10–14 वर्ष पर 7.5%, 15 वर्ष पर 10%। कर (GST) नियमानुसार अलग से लगता है।
प्रीमियम छूट जाए तो?
30 दिन का grace period मिलता है। उसके बाद पॉलिसी lapse हो जाती है, जिसे 5 वर्ष के अंदर ब्याज सहित revive कराया जा सकता है (LIC की मंज़ूरी पर)। revival पर 180 दिन की waiting period फिर से लागू होती है।
पॉलिसी पसंद न आए तो?
पॉलिसी document मिलने के 30 दिन के अंदर free look में लौटा सकते हैं। LIC जोखिम का अनुपातिक प्रीमियम और stamp duty काटकर बाकी पैसा लौटाती है।
बीमारी पूछकर नहीं आती, पर तैयारी पूछकर की जा सकती है। अपने परिवार के लिए आज ही 908 का कोटेशन बनवाइए।
☎ 9709602222 | Consultation बुक करें → | LIC पर 908 देखें | Sales Brochure (PDF)
स्रोत: LIC’s New Cancer Cover (Plan 908, UIN 512N370V01) sales brochure, licindia.in, 14-10-2026, और LIC की लॉन्च सूचना। लेख केवल जानकारी के लिए है। लाभ स्वीकार्य दावे, पॉलिसी शर्तों, exclusions और medical प्रमाण के अधीन हैं; प्रीमियम पर कर नियमानुसार अलग। फ़ोटो सांकेतिक (AI-निर्मित) हैं। बीमा आग्रह की विषय-वस्तु है; बिक्री पूरी करने से पहले sales brochure ध्यान से पढ़ें। Paras Kumar Sharma, Financial Advisor (MDRT), ParasMoney Partner।
Visitor Comments (0)
Abhi koi approved comment nahi hai. Aap pehla comment bhej sakte hain.