
“₹1 करोड़ का flat EMI पर मत लीजिए, उसी EMI में LIC जीवन उमंग लीजिए — 20 साल में ₹4.34 करोड़, वो भी tax free!” — दिसंबर 2019 का एक YouTube वीडियो यही दावा करता है, और 57,000 से ज़्यादा लोग इसे देख चुके हैं। आज भी कई जगह यही पिच सुनाई देती है। इस लेख में हम उस वीडियो के हर slide को खोलकर देखेंगे — पहले पृष्ठभूमि, फिर वीडियो क्या कहता है, फिर कहाँ सही है और कहाँ ग़लत, और आख़िर में सही सोच।
✍️ Paras Kumar Sharma (Multi-times MDRT · Semi-Qualified CA · CA Faculty) · वीडियो के आँकड़े उसी के slides से लिए गए हैं; हर दावा LIC के नियम, Income-tax Act और RBI नियमों से मिलाया गया है। मक़सद किसी को ग़लत ठहराना नहीं — ग्राहक को सही तस्वीर देना है।
1️⃣ पृष्ठभूमि — यह वीडियो किस दौर का है?
- 2019 का दौर: होम लोन ब्याज ≈ 8.5% था, और पिछले कुछ सालों में मकानों के दाम की बढ़त धीमी पड़ गई थी (2017 में कुछ समय YoY बढ़त शून्य से नीचे भी गई)। लोग पूछ रहे थे — “flat में पैसा फँसाएँ या नहीं?”
- जीवन उमंग 945 (2016): LIC का पहला बड़ा whole-life प्लान जो PPT के बाद हर साल BSA का 8% देता था, 100 की उम्र तक; साथ में बोनस। Agents ने इसे “अपनी पेंशन” और “प्रॉपर्टी जैसी संपत्ति” बताकर खूब बेचा।
- तब टैक्स नियम: 2019 में धारा 10(10D) में प्रीमियम की ₹5 लाख वाली सीमा नहीं थी — इसलिए वीडियो का “EEE / Tax Free” उस समय सही था।
- 2023 का बदलाव: Finance Act 2023 से 1 अप्रैल 2023 या बाद की पॉलिसियों पर, सालाना प्रीमियम (सभी non-ULIP पॉलिसी मिलाकर) ₹5 लाख से ज़्यादा हो तो maturity/survival की छूट ख़त्म — सिर्फ़ मृत्यु लाभ छूट में।
- 2024 का बदलाव: IRDAI के नए surrender नियमों के बाद 945 01-10-2024 से बंद और उसका नया रूप जीवन उमंग 745 (UIN 512N312V03) आया — PPT 15/20/25/30, 30 दिन से प्रवेश, कवर 100 की उम्र तक, न्यूनतम BSA ₹2 लाख, PPT के बाद हर साल 8% BSA।
2️⃣ वीडियो क्या कहता है — slide-दर-slide
उदाहरण “Mr XYZ”, उम्र 35 — दो रास्ते, बराबर मासिक ख़र्च (≈ ₹87–89 हज़ार):
| बात | रास्ता A: ₹1 करोड़ का flat (EMI) | रास्ता B: जीवन उमंग 945 |
|---|---|---|
| मासिक ख़र्च | EMI ₹86,782 (20 साल, 8.5%) | प्रीमियम ≈ ₹88,800 (सालाना ₹10.65 लाख, 20 साल) |
| 20 साल में कुल भुगतान | ₹2.08 करोड़ (मूल ₹1 करोड़ + ब्याज ₹1.08 करोड़) | ₹2.13 करोड़ |
| शुरुआत में क्या बना | ₹1 करोड़ का flat | ₹2 करोड़ Sum Assured — “Estate” |
| 20 साल बाद “मूल्य” | 6% बढ़त पर ₹3.21 करोड़ · 8% पर ₹4.66 करोड़ | ₹4.34 करोड़ |
| शुद्ध लाभ (वीडियो) | ₹1.12 करोड़ (6%) / ₹2.58 करोड़ (8%) — Taxable | ₹2.21 करोड़ — Tax Free |
| आगे की आय | किराया (वीडियो ने नहीं जोड़ा) | 8% SA हर साल आजीवन + “लगभग 3% बोनस पॉलिसी में” |
वीडियो का निष्कर्ष: “जीवन उमंग को प्रॉपर्टी की तरह बनाकर रखिए।” साथ में वह ख़ुद कहता है कि यह flat का replacement नहीं — पर title “flat से बेहतर” ही कहता है।
3️⃣ जो सही है ✔
- गणित (flat वाला) सही है: ₹1 करोड़ लोन, 8.5%, 240 महीने → EMI ₹86,782, कुल ₹2.08 करोड़ ✔। ₹1 करोड़ 6% पर 20 साल = ₹3.21 करोड़, 8% पर ₹4.66 करोड़ ✔।
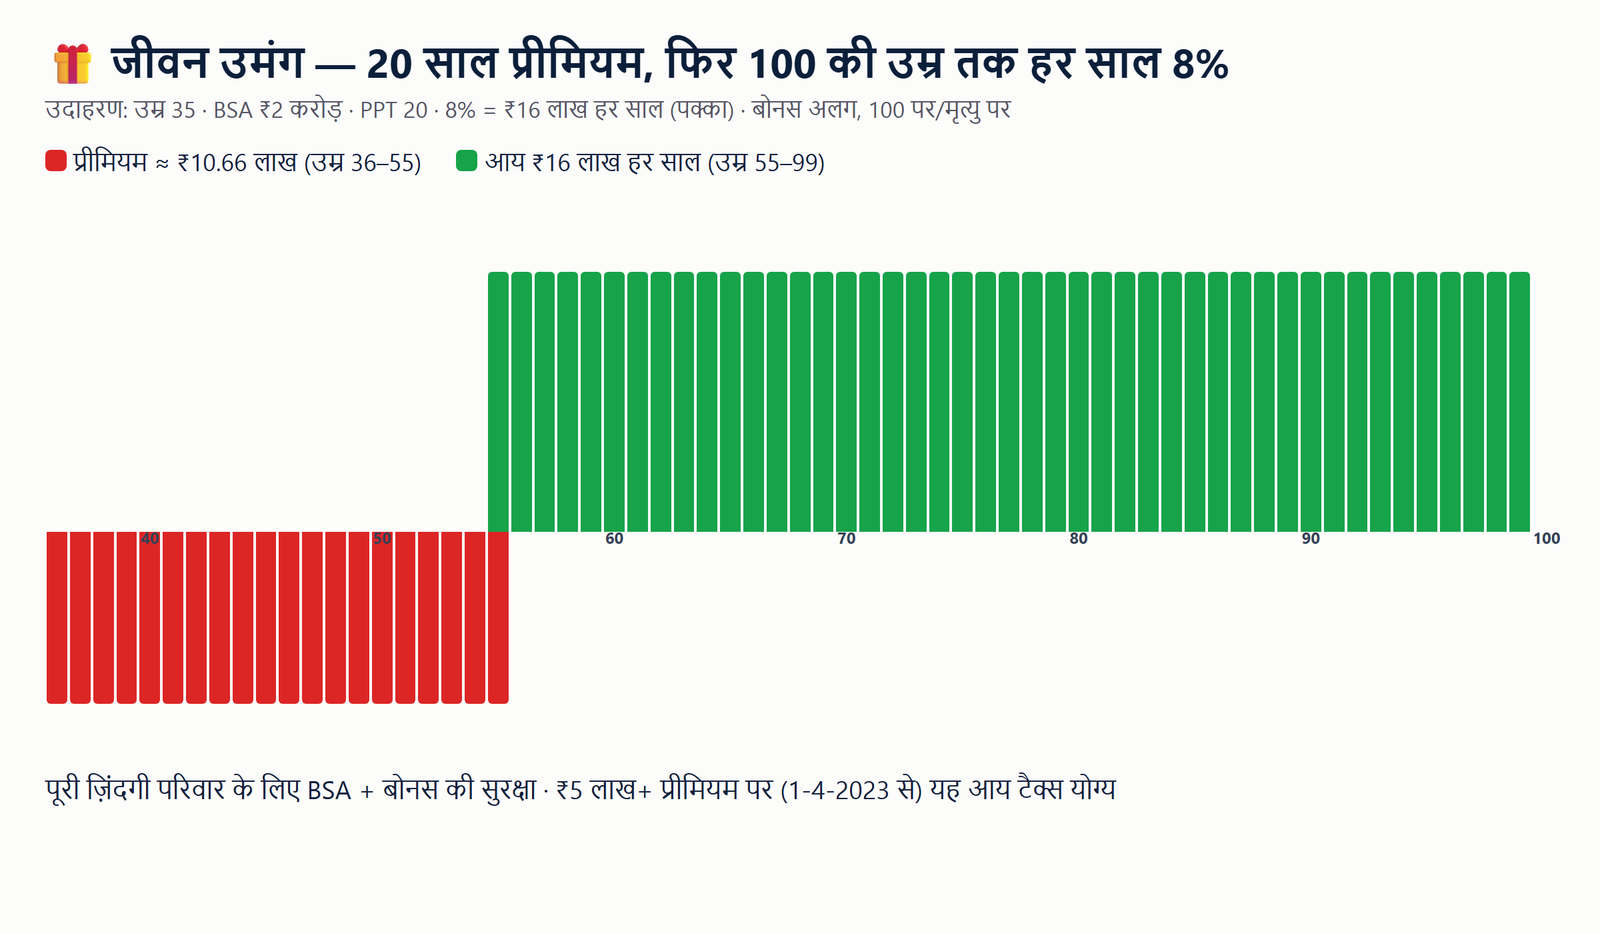
- 8% आजीवन आय पक्की है: 945 और आज के 745 दोनों में PPT के बाद हर साल BSA का 8%, 100 की उम्र तक — यह guaranteed है।
- बोनस की धारणा आज भी ठीक बैठती है: वीडियो की तालिका में हर साल ₹11 लाख (₹55 प्रति हज़ार) बोनस जुड़ता दिखाया गया; 2026 में 745 (PPT 20, अवधि 56–70, ₹5 लाख+) की घोषित दर भी ₹55/1000 है।
- पहले दिन से “Estate”: सबसे मज़बूत बात यही है — पहला प्रीमियम भरते ही परिवार के लिए ₹2 करोड़ (+ बोनस) की सुरक्षा। flat में यह तब तक नहीं, जब तक लोन पूरा न हो या अलग से लोन-बीमा न हो।
4️⃣ जो ग़लत या अधूरा है ❌ — 6 बातें
❌ ग़लती 1: “20 साल बाद पॉलिसी का मूल्य ₹4.34 करोड़”
✅ सच: वीडियो की अपनी तालिका में ₹4.34 करोड़ ‘Natural’ (मृत्यु लाभ) कॉलम का है — यानी 20वें साल मृत्यु हो तो परिवार को। ज़िंदा रहते 20वें साल surrender करें तो उसी तालिका में ≈ ₹2.25 करोड़ लिखा है, जो कुल प्रीमियम ₹2.13 करोड़ के लगभग बराबर है। उमंग का असली लाभ 20 साल बाद नहीं, 55 से 100 की उम्र तक की आय और आजीवन सुरक्षा में है।
❌ ग़लती 2: “Net Gain ₹2.21 करोड़ — TAX FREE”
✅ सच: 2019 में ठीक था; आज नहीं। 1-4-2023 या बाद की पॉलिसी में सालाना प्रीमियम ₹5 लाख से ज़्यादा (यहाँ ₹10.65 लाख) हो तो धारा 10(10D) की छूट नहीं — 8% आय और maturity टैक्स योग्य; सिर्फ़ मृत्यु लाभ छूट में। (साथ में 10% प्रीमियम/SA वाली शर्त भी — यहाँ 5.3%, ठीक।)
❌ ग़लती 3: “लगभग 3% Addition पॉलिसी में” (पक्का जैसा दिखाया)
✅ सच: बोनस गारंटीड नहीं — LIC हर साल मुनाफ़े के हिसाब से घोषित करता है। आज ₹55/1000 है, आगे कम-ज़्यादा हो सकता है। ग्राहक को सिर्फ़ 8% को पक्का बताएँ।
❌ ग़लती 4: “Constant growth in Real Estate — last 10 years”
✅ सच: वीडियो ने जो chart (भारत में मकान दाम की सालाना बढ़त, 2011–2019) दिखाया, उसमें बढ़त 30% से गिरकर 2–5% तक आती है और 2017 में शून्य से नीचे भी जाती है — यानी chart ख़ुद “constant growth” नहीं, उतार-चढ़ाव दिखाता है।
❌ ग़लती 5: “₹1 करोड़ का flat — पूरा ₹1 करोड़ लोन”
✅ सच: RBI के नियम से ₹75 लाख से ऊपर के होम लोन में बैंक अधिकतम 75% देता है — यानी ₹25 लाख पहले अपनी जेब से, ऊपर से stamp duty + registration (राज्य के हिसाब से लगभग 5–8%), interiors, maintenance। flat की तरफ़ किराया या “रहने का किराया बचना” भी नहीं जोड़ा गया। एक तरफ़ के ख़र्च और दूसरी तरफ़ के लाभ अधूरे हों तो तुलना बेमानी है।
❌ ग़लती 6: “जीवन उमंग flat से बेहतर”
✅ सच: यह तुलना ही ग़लत है। flat = छत / किराया; उमंग = बीमा सुरक्षा + आजीवन आय। बीमा को निवेश के तराज़ू (रिटर्न, बढ़त) पर तौलना ही ग़लत बिक्री की जड़ है — और यह ग्राहक को बाद में नाराज़ करता है। सही सवाल है: “परिवार की सुरक्षा कितनी चाहिए और 55 के बाद हर साल कितनी पक्की आय चाहिए?”
📊 वीडियो की उमंग तालिका — तीन रकमों का फ़र्क़
Plan 945 · उम्र 35 · BSA ₹2 करोड़ · PPT 20 (वीडियो के slide से, बोनस अनुमानित):
| पॉलिसी वर्ष (उम्र) | सालाना प्रीमियम | मृत्यु लाभ (SA + बोनस) | Surrender value (ज़िंदा रहते) |
|---|---|---|---|
| 1 (35) | ₹10,89,078 | ₹2.11 करोड़ | ₹0 |
| 5 (39) | ₹10,65,629 | ₹2.55 करोड़ | ₹34.08 लाख |
| 10 (44) | ₹10,65,629 | ₹3.10 करोड़ | ₹83.23 लाख |
| 15 (49) | ₹10,65,629 | ₹3.69 करोड़ | ₹1.54 करोड़ |
| 20 (54) | ₹10,65,629 | ₹4.34 करोड़ | ₹2.25 करोड़ |
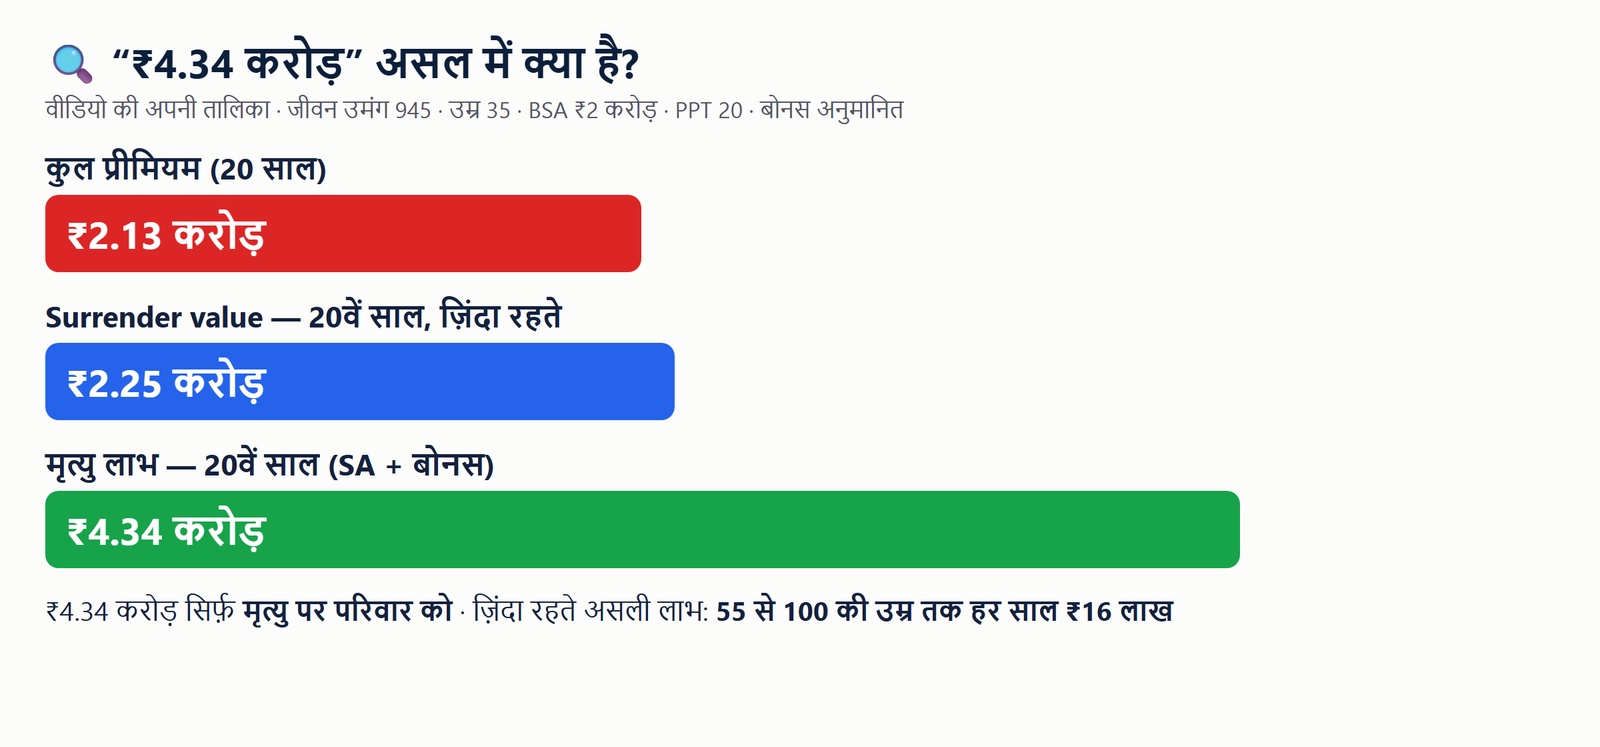
🧮 मतलब: 20 साल में भरे ₹2.13 करोड़ → 20वें साल ज़िंदा रहते निकालें तो ≈ ₹2.25 करोड़; मृत्यु हो तो परिवार को ≈ ₹4.34 करोड़। उमंग की असली ताक़त इसके बाद शुरू होती है — 55 की उम्र से 100 तक हर साल ₹16 लाख (8% × ₹2 करोड़) पक्का, और बोनस अंत में।
5️⃣ आज (2026) के हिसाब से — जीवन उमंग 745 एक नज़र में
| बात | जानकारी |
|---|---|
| प्रकार | Participating (बोनस वाला), Non-Linked, Individual, Whole Life · UIN 512N312V03 |
| PPT | 15 / 20 / 25 / 30 वर्ष |
| प्रवेश उम्र | 30 दिन से · अधिकतम PPT पर निर्भर (जैसे PPT 20 में 55, PPT 30 में 40) |
| कवर | 100 की उम्र तक |
| न्यूनतम BSA | ₹2,00,000 · ऊपरी सीमा नहीं |
| Survival Benefit | PPT के बाद हर साल BSA का 8%, 100 की उम्र तक — पक्का |
| Maturity (100 पर) | BSA + जमा बोनस + Final Additional Bonus (अगर हो) |
| मृत्यु लाभ | Sum Assured on Death (BSA या 7 × सालाना प्रीमियम, जो ज़्यादा) + बोनस · कुल प्रीमियम के 105% से कम नहीं |
| बोनस 2026 | PPT 20, अवधि 56–70: ₹53 (BSA ₹5 लाख से कम) / ₹55 (₹5 लाख+) प्रति हज़ार — पूरी तालिका |
| Loan / Surrender | नए IRDAI नियमों के साथ; शर्तें policy document से पक्की करें |
| Riders | ADDB / Accident Benefit, New Term Assurance, Premium Waiver Benefit |
असली प्रीमियम उम्र/PPT/BSA के हिसाब से LIC quote से — वीडियो के 945 वाले प्रीमियम आज के 745 पर लागू नहीं।
6️⃣ सही सोच — flat या उमंग नहीं, पहले पिरामिड
🛡️ सबसे नीचे: सुरक्षा
Term बीमा (आय का 10–15 गुना), health बीमा, 6 महीने का इमरजेंसी फ़ंड। घर का लोन लें तो लोन जितना term कवर ज़रूर।
🏠 घर: ज़रूरत के लिए, क्षमता के हिसाब से
रहने के लिए घर लेना ग़लत नहीं — EMI आय के 35–40% से ज़्यादा न हो, 20–25% down payment अपना हो। दूसरा flat “निवेश” के नाम पर तभी, जब ऊपर की परतें पूरी हों।
🎁 फिर: आजीवन पक्की आय
बचत का एक हिस्सा जीवन उमंग 745 जैसे प्लान में — 55/60 के बाद 100 की उम्र तक हर साल पक्का 8% और परिवार के लिए विरासत। प्रीमियम ऐसा चुनें जो 15–30 साल आराम से भर सकें।
📈 सबसे ऊपर: लंबी बढ़त
उसके बाद MF/शेयर — दुश्मनी नहीं, बस क्रम: पहले दाल-चावल, फिर काजू-किशमिश।
🏆 Advisor के लिए — उमंग की ईमानदार पिच
- ❌ “flat से बेहतर”, “₹4.34 करोड़ मिलेंगे”, “सब tax free” — ये तीनों लाइनें मत बोलिए।
- ✅ “आज से परिवार के लिए ₹2 करोड़+ की सुरक्षा, और 55 की उम्र से 100 तक हर साल ₹16 लाख पक्के — बोनस अलग, जो घोषित होता है।”
- ✅ ₹5 लाख से ज़्यादा सालाना प्रीमियम वाले ग्राहक को 10(10D) की नई शर्त पहले बताइए; ज़रूरत हो तो पॉलिसी दो हिस्सों/परिवार के सदस्यों में बाँटने पर उनके CA से बात कराइए।
- ✅ ग्राहक घर ले रहा है? तो उमंग बेचने से पहले उसके होम लोन का term कवर पूछिए — यही असली सेवा है।
❓ अक्सर पूछे जाने वाले सवाल
❓ 1. क्या LIC जीवन उमंग flat का विकल्प है?
नहीं। flat रहने की जगह (या किराया) देता है; जीवन उमंग परिवार की सुरक्षा और 100 की उम्र तक आय देता है। दोनों का काम अलग है — एक की जगह दूसरा नहीं।
❓ 2. जीवन उमंग 945 अभी मिलता है?
नहीं। 945 01-10-2024 से बंद हुआ (IRDAI के नए surrender नियम)। अब उसका नया रूप जीवन उमंग 745 (UIN 512N312V03) है — ढाँचा वही: PPT 15/20/25/30, कवर 100 की उम्र तक, PPT के बाद हर साल BSA का 8%।
❓ 3. वीडियो का ₹4.34 करोड़ क्या है?
वह वीडियो की ही तालिका में 20वें साल का मृत्यु लाभ (Sum Assured + अनुमानित बोनस) है — यानी उस साल मृत्यु हो तो परिवार को। ज़िंदा रहते 20वें साल surrender करें तो उसी तालिका में ≈ ₹2.25 करोड़ है, जो कुल प्रीमियम ₹2.13 करोड़ के लगभग बराबर है।
❓ 4. 8% सालाना आय कब से?
PPT पूरी होने के बाद — वीडियो के उदाहरण (35 साल, PPT 20) में 55 की उम्र से, 100 की उम्र तक। ₹2 करोड़ BSA पर ₹16 लाख हर साल। यह पक्का (guaranteed) है; बोनस पक्का नहीं।
❓ 5. क्या 8% आय और maturity tax free है?
1 अप्रैल 2023 या बाद की पॉलिसी में अगर सभी (non-ULIP) पॉलिसियों का सालाना प्रीमियम ₹5 लाख से ज़्यादा है, तो धारा 10(10D) की छूट नहीं मिलती — सिर्फ़ मृत्यु लाभ टैक्स-फ्री रहता है। वीडियो का प्रीमियम ₹10.65 लाख था — आज ऐसी पॉलिसी की आय और maturity टैक्स योग्य होगी।
❓ 6. बोनस ₹55 प्रति हज़ार पक्का है?
नहीं। बोनस LIC हर साल अपने मुनाफ़े के हिसाब से घोषित करता है। 2026 में 745 (PPT 20, अवधि 56–70, ₹5 लाख+) की दर ₹55/1000 है — वीडियो की धारणा से मेल खाती है, पर आगे बदल सकती है।
❓ 7. तो सही क्रम क्या है?
पहले पिरामिड: term + health बीमा, इमरजेंसी फ़ंड; घर चाहिए तो अपनी क्षमता के हिसाब से घर; फिर बचत का एक हिस्सा उमंग जैसी आजीवन आय में। MF से दुश्मनी नहीं — क्रम ज़रूरी है: पहले दाल-चावल, फिर काजू-किशमिश।
✅ निष्कर्ष
वीडियो की दो बातें सही हैं — 8% आजीवन आय पक्की है और पहले दिन से परिवार के लिए बड़ी सुरक्षा बनती है। पर “₹4.34 करोड़” मृत्यु लाभ है, नक़द मूल्य नहीं; “tax free” 2023 के बाद बड़े प्रीमियम पर लागू नहीं; बोनस पक्का नहीं; और flat से तुलना ही बेमेल है। घर रहने के लिए, बीमा सुरक्षा और आय के लिए — दोनों अपनी जगह।
🤝 आपकी उम्र, आय और होम लोन देखकर सही BSA/PPT जानने के लिए WhatsApp करें: 9709602222 · Advisor AI Mitra · LIC Bonus Rates 2026 भी पढ़ें
📚 स्रोत
- licindia.in — LIC’s Jeevan Umang (Plan 745)
- Income-tax Act — धारा 10(10D) (Finance Act 2023 का ₹5 लाख वाला proviso)
- RBI Master Circular — Housing Finance: ₹75 लाख से ऊपर के होम लोन पर LTV अधिकतम 75%
- LIC बोनस दरें 2026 (valuation 31-03-2026)
अस्वीकरण: यह लेख शिक्षा के लिए है। वीडियो के आँकड़े 2019 के Plan 945 के हैं; आज के 745 का प्रीमियम LIC quote से तय होगा। बोनस गारंटीड नहीं। टैक्स नियम बदल सकते हैं — अपनी स्थिति अपने CA से पक्की करें। बीमा की तुलना सिर्फ़ दूसरे बीमा प्लान से करें। बीमा आग्रह की विषय-वस्तु है — ख़रीदने से पहले brochure ध्यान से पढ़ें।
🕉️ “योगः कर्मसु कौशलम्” — काम में कुशलता ही योग है। सलाह भी पूरी जानकारी और ईमानदारी से दें। (गीता 2.50)
Visitor Comments (0)
Abhi koi approved comment nahi hai. Aap pehla comment bhej sakte hain.