अस्पताल का बिल तो mediclaim ने दे दिया… पर वे 12 दिन जब घर का कमाने वाला बिस्तर पर था, दुकान बंद थी, salary कटी, पत्नी अस्पताल और घर के बीच दौड़ती रही, बच्चों की फ़ीस की तारीख़ निकल गई — उन दिनों का हिसाब कौन देगा?
इसी सवाल का जवाब है LIC’s Health Shield (प्लान 907, UIN 512N369V01) — LIC का नया health plan, जो अक्टूबर 2026 में आया। यह भर्ती के हर दिन तय नकद और सर्जरी पर तय रकम देता है — असली बिल कितना भी हो, और आपके पास पहले से mediclaim हो या कंपनी का insurance, तब भी। इस लेख की हर बात LIC के sales brochure और LIC Circular CO/PD/314 पर आधारित है।
👉 सीधे 907 कैलकुलेटर पर जाएँ ↓ | FAQ ↓
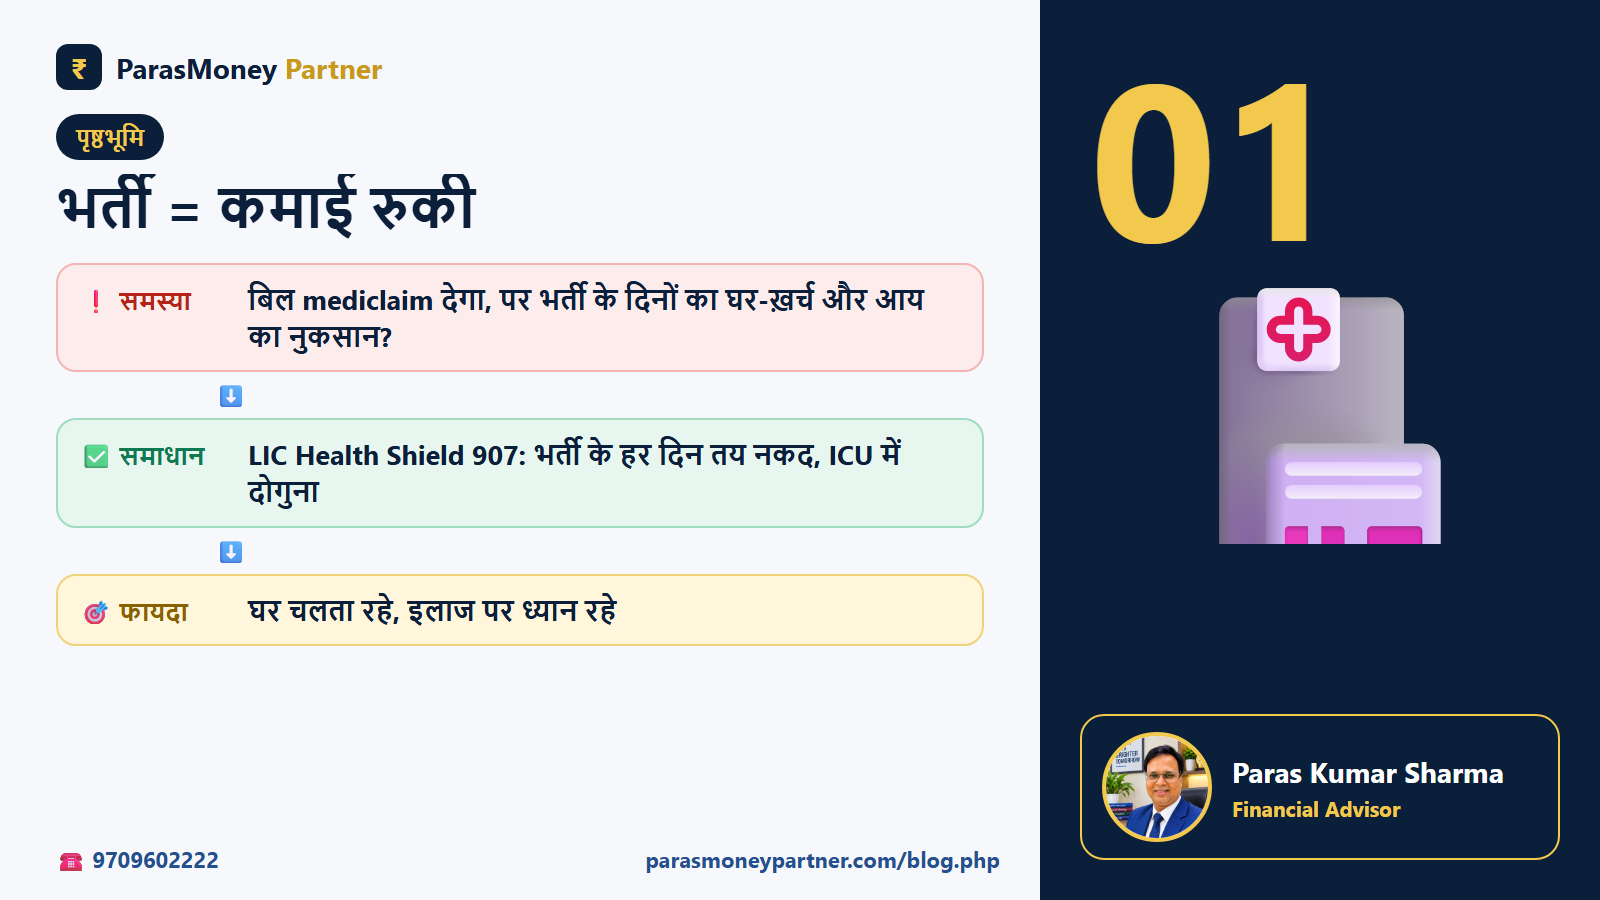
पृष्ठभूमि: भर्ती का ख़र्च सिर्फ़ अस्पताल का बिल नहीं
आज इलाज महँगा है, पर उससे भी बड़ी बात — भर्ती के दिनों में ज़िंदगी रुक जाती है। एक सदस्य बीमार, दूसरा देखभाल में; दवा-जाँच के अलावा आना-जाना, खाना, रिश्तेदारों का रुकना, और सबसे बड़ा — कमाई का रुक जाना।
🏠 घर का किराया, EMI, बिजली-राशन — भर्ती के दिनों में भी चलते रहते हैं
💼 दुकानदार, किसान, self-employed, private नौकरी — छुट्टी मतलब आमदनी में कटौती
🚆 बड़े शहर का अस्पताल — यात्रा, होटल, खाना
🧾 Mediclaim में room-rent सीमा, co-pay, “non-payable” चीज़ें — जेब से भी भरना पड़ता है
समस्या: “हमारे पास तो insurance है” — फिर भी घर क्यों हिलता है?
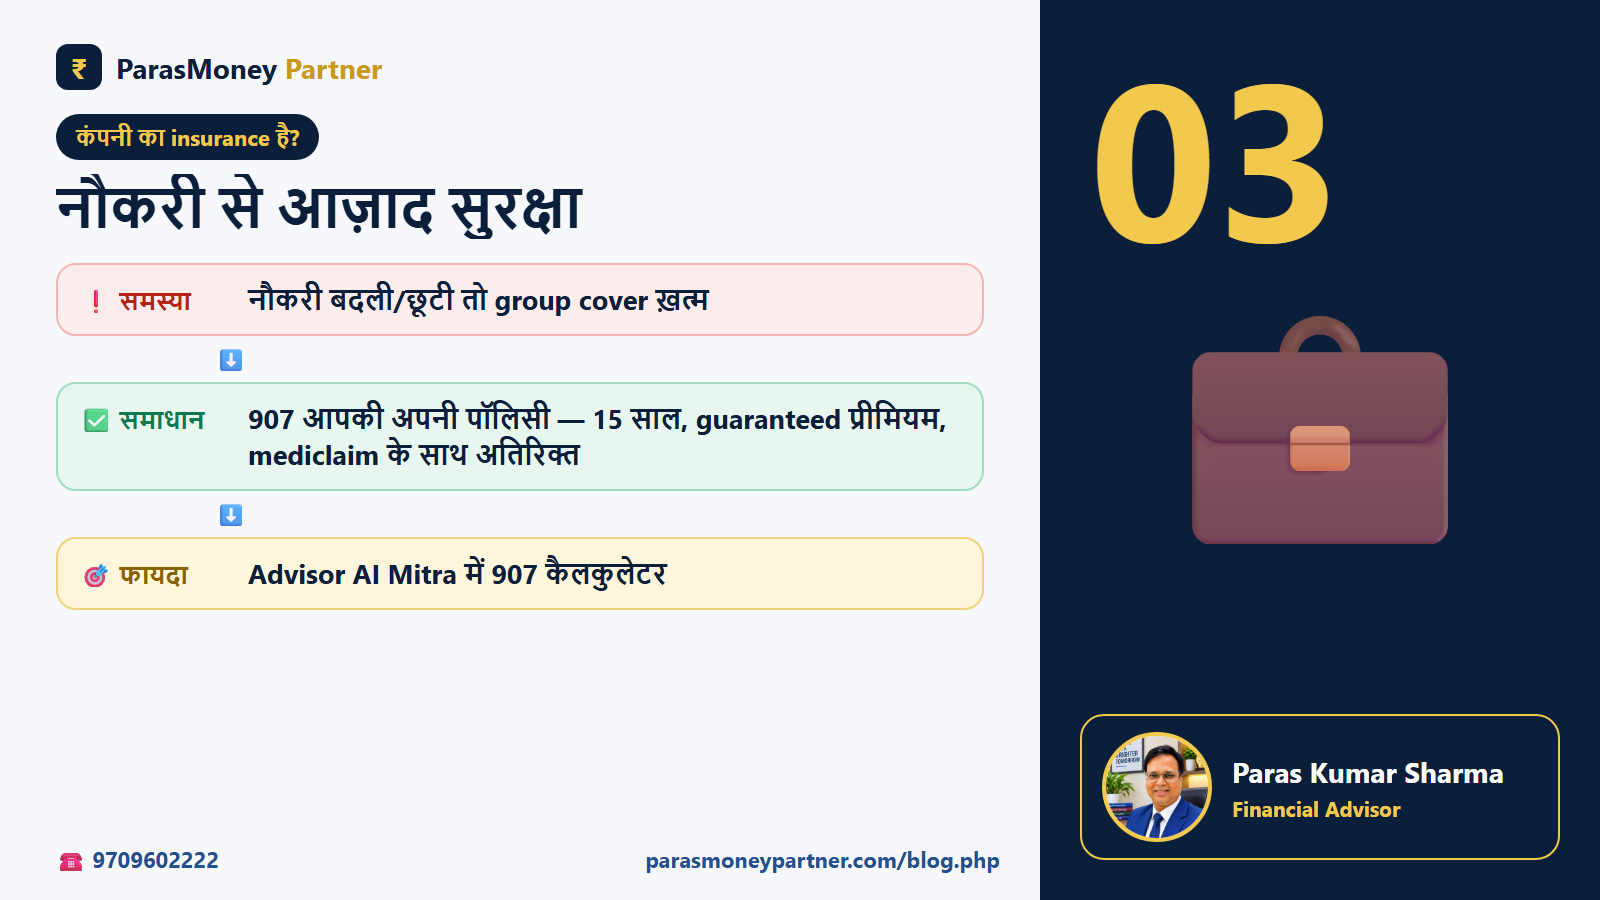
✅ कंपनी (corporate/group) का insurance नौकरी तक ही है — नौकरी बदली, छूटी या रिटायर हुए, cover ख़त्म; और अक्सर ₹3–5 लाख की एक ही सीमा पूरे परिवार में बँटी होती है।
✅ Private mediclaim बिल चुकाता है, पर भर्ती के दिनों का घर-ख़र्च, आय का नुकसान और यात्रा नहीं देता।
✅ परिवार में एक बड़ी बीमारी आई तो floater की सीमा जल्दी ख़त्म — बाकी सदस्यों के लिए कुछ नहीं बचता।
✅ और जब ज़रूरत हो, तब नकद हाथ में चाहिए — reimbursement के इंतज़ार में नहीं।
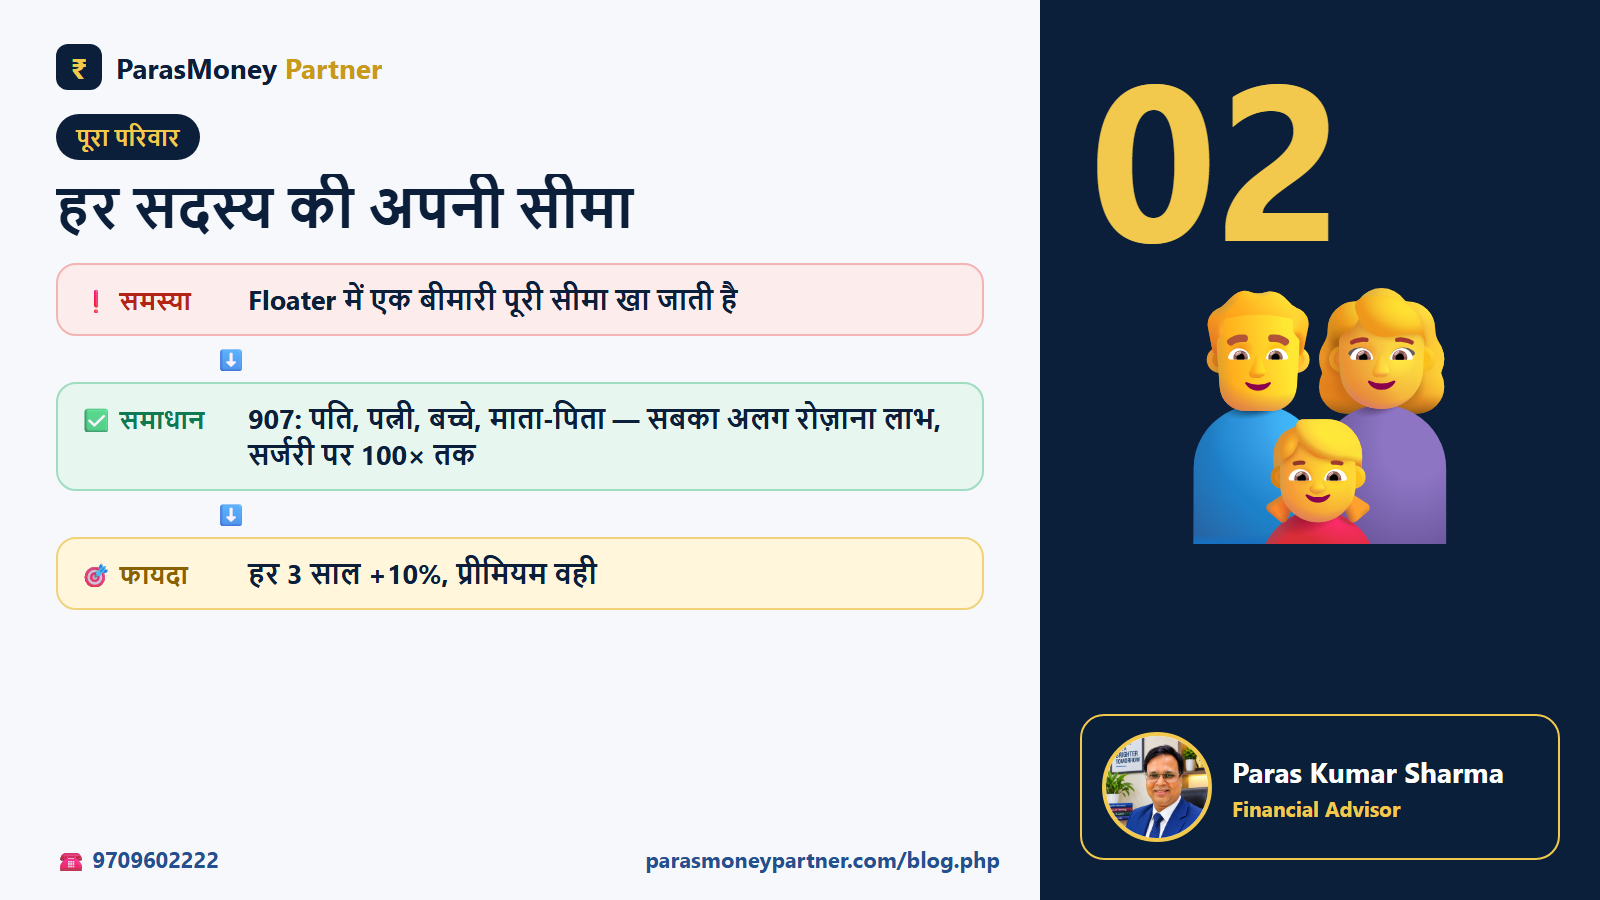
समाधान: LIC’s Health Shield (907) — परिवार की ‘रोज़ की कमाई’ का बीमा
यह Non-Par, Non-Linked, Health, Individual, Pure Risk प्लान है। एक ही पॉलिसी में आप, पति/पत्नी, बच्चे और माता-पिता — हर सदस्य का अपना अलग लाभ और अलग सीमा (floater की तरह बँटवारा नहीं)। आप हर सदस्य के लिए रोज़ाना लाभ (IDB) ₹2,500 से ₹10,000 चुनते हैं, और सारे लाभ उसी से तय होते हैं:
| लाभ | IDB ₹5,000 पर | IDB ₹10,000 पर | सीमा |
|---|---|---|---|
| 🛏️ अस्पताल नकद (हर दिन) | ₹5,000 · ICU ₹10,000 | ₹10,000 · ICU ₹20,000 | पहले वर्ष 30 दिन, फिर 90/वर्ष; कुल 900 दिन |
| 🔪 बड़ी सर्जरी (263 सूचीबद्ध) | ₹5 लाख तक | ₹10 लाख तक | श्रेणी अनुसार 100/60/40/20%; कुल 10 गुना; + ₹1,000 ambulance |
| 🩺 डे-केयर प्रक्रिया (243 सूचीबद्ध) | ₹25,000 | ₹50,000 | वर्ष में 3, कुल 30 |
| 🏥 अन्य सर्जरी (हर दिन) | ₹12,500 | ₹25,000 | पहले वर्ष 15 दिन, फिर 45; कुल 450 |
| 🦟 डेंगू/मलेरिया/निमोनिया/TB/हेपेटाइटिस A | ₹12,500 | ₹25,000 | वर्ष में 2, कुल 20 |
| ⏳ 30 दिन से लंबी भर्ती | ₹50,000 | ₹1,00,000 | वर्ष में 1, कुल 10 |
| 🧪 हेल्थ चेक-अप (हर 3 वर्ष) | ₹2,500 तक | ₹5,000 तक | पहले 3 वर्ष बाद |
ये अलग-अलग लाभ हैं — एक ही भर्ती में सब नहीं मिलते (जैसे: बड़ी सर्जरी + अस्पताल नकद; डेंगू आदि में medical management + अस्पताल नकद)।
⭐ ख़ास बातें
📈 No Claim Benefit: हर 3 बिना-दावे वर्षों पर रोज़ाना लाभ +10% — 15 वर्ष में ₹10,000 IDB बढ़कर ₹14,000/दिन; प्रीमियम नहीं बढ़ता
🛡️ प्रीमियम माफ़ी: श्रेणी 1–2 की बड़ी सर्जरी पर पूरे परिवार का 1 वर्ष का प्रीमियम माफ़
💗 Auto Health Cover: मुख्य बीमित की मृत्यु पर बाकी सदस्यों के आगे के प्रीमियम माफ़, cover जारी
🔄 Restore: वर्ष की सर्जरी सीमा ख़त्म हो जाए, तो दूसरे body-system की एक और सर्जरी भी
💵 Quick Cash: सूचीबद्ध network hospital में श्रेणी 1–2 सर्जरी पर 50% रकम भर्ती के दौरान ही advance
🔒 प्रीमियम पूरे 15 वर्ष guaranteed
पहले से Private या कंपनी (Corporate) का Health Insurance है? तब भी 907 क्यों
| बात | कंपनी / Private Mediclaim | LIC Health Shield 907 |
|---|---|---|
| भुगतान | अस्पताल का बिल (reimbursement / cashless) | तय नकद — बिल कितना भी हो |
| नौकरी बदली/छूटी/रिटायर | Group cover ख़त्म | आपकी अपनी पॉलिसी, 15 वर्ष तक |
| परिवार | अक्सर एक सीमा सबमें बँटी (floater) | हर सदस्य की अपनी अलग सीमा |
| घर-ख़र्च / आय का नुकसान | नहीं | हाँ — हर दिन नकद |
| दोनों साथ? | हाँ — 907 दूसरा claim नहीं रोकता; mediclaim बिल देगा, 907 नकद देगा | |
सीधी बात: Mediclaim “अस्पताल” को संभालता है, Health Shield “घर” को। जिनके पास कंपनी का cover है, उनके लिए 907 नौकरी से आज़ाद एक स्थायी सुरक्षा है।
इसका पूरा फ़ायदा कैसे उठाएँ — 8 practical बातें
IDB आमदनी से चुनें: भर्ती के एक दिन में घर की जितनी कमाई/ख़र्च रुकता है, उतना रोज़ाना लाभ रखें। ₹4,000 या ज़्यादा पर प्रीमियम में छूट भी।
शुरू में ही पूरा परिवार जोड़ें: पति/पत्नी, सभी बच्चे, माता-पिता (दोनों) — बाद में सिर्फ़ नई शादी/नए बच्चे ही जुड़ते हैं।
सेहत की हर बात बताएँ: 36 महीने की बीमारी proposal में लिखें — LIC स्वीकार करे तो cover, छिपाई तो claim में दिक्कत।
Mediclaim बंद न करें: दोनों साथ रखें — बिल mediclaim से, नकद 907 से।
Discharge के काग़ज़ सँभालें: discharge card, operation notes, ICU certificate, bills — claim जल्दी।
Network hospital याद रखें: बड़ी सर्जरी में Quick Cash से 50% पहले मिल सकता है।
No Claim का लाभ: छोटी बातों के लिए claim न करें तो हर 3 साल लाभ +10% बढ़ता है।
प्रीमियम समय पर: grace 30 दिन; lapse हुई तो revival पर waiting period फिर लगता है।
प्रीमियम कितना? — LIC के नमूना और एक असली quote
| मुख्य बीमित की उम्र | पुरुष | महिला |
|---|---|---|
| 20 | ₹6,555 | ₹5,556 |
| 30 | ₹7,195 | ₹6,883 |
| 40 | ₹9,446 | ₹9,509 |
| 50 | ₹14,895 | ₹13,209 |
| 60 | ₹22,350 | ₹17,341 |
LIC sales brochure पैरा 12: IDB ₹5,000, सालाना, offline, कर अलग।
💡 असली quote: 25 वर्ष के पति (IDB ₹10,000) — ₹12,313 और 24 वर्ष की पत्नी (IDB ₹5,000) — ₹4,205.75; यानी पूरे परिवार का base प्रीमियम ₹16,519/वर्ष (≈ ₹45 रोज़)। पति की एक बड़ी सर्जरी पर ₹10 लाख तक और भर्ती के हर दिन ₹10,000।
🧮 अपना प्रीमियम ख़ुद निकालें — 907 कैलकुलेटर
सदस्य जोड़ें, उम्र-लिंग और रोज़ाना लाभ चुनें — हर सदस्य का प्रीमियम, कुल, लाभ तालिका और No Claim बढ़ोतरी तुरंत।
🧮 907 कैलकुलेटर पूरे पेज पर खोलें →
ईमानदारी से — ये शर्तें ज़रूर जानें
⏳ बीमारी पर 90 दिन का waiting period (दुर्घटना पर नहीं); मोतियाबिंद, पथरी, हर्निया, बवासीर, घुटना बदलना आदि 23 बीमारियों पर 2 वर्ष।
🩺 36 महीने पहले तक की बीमारी — बताने और LIC के स्वीकार करने पर ही।
🚫 Pre/Post hospitalisation, 24 घंटे से कम भर्ती (डे-केयर छोड़कर), गर्भावस्था/प्रसव, cosmetic, दाँत (दुर्घटना छोड़कर), नशा, विदेश में इलाज आदि शामिल नहीं।
ℹ️ परिपक्वता, मृत्यु, surrender या loan लाभ नहीं; अवधि 15 वर्ष, प्रीमियम सालाना/छमाही; grace 30 दिन; free look 30 दिन।
आपका सलाहकार
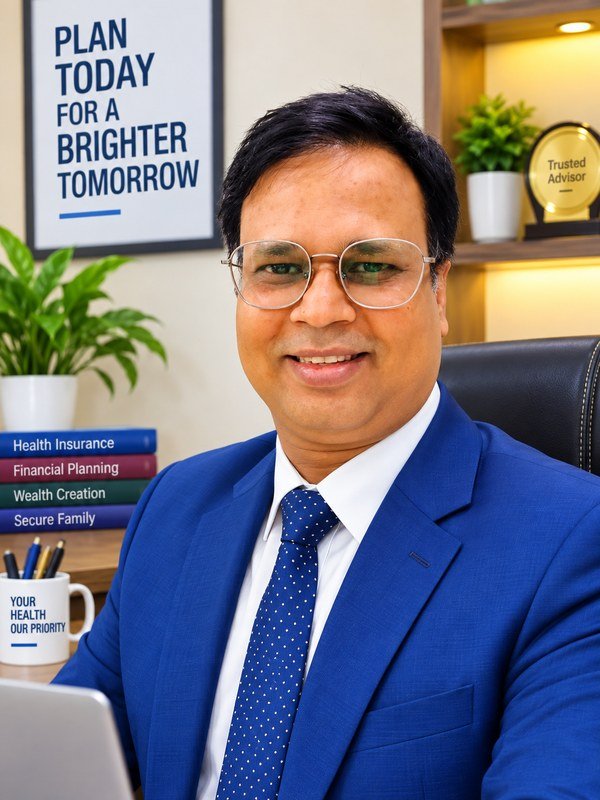
Paras Kumar Sharma — Financial Advisor (MDRT), ParasMoney Partner, भागलपुर
मैं ख़ुद लंबी बीमारी (kidney, dialysis) से गुज़र रहा हूँ — इसलिए जानता हूँ कि अस्पताल का एक-एक दिन परिवार पर कितना भारी पड़ता है। आपके परिवार के लिए सही IDB और सही प्लान चुनने में मदद के लिए संपर्क करें। 🙏
❓ अक्सर पूछे जाने वाले सवाल (FAQ)
मेरे पास कंपनी (corporate/group) का health insurance है, फिर 907 क्यों?
कंपनी का group cover नौकरी तक ही रहता है — नौकरी बदली, छूटी या रिटायर हुए तो cover ख़त्म; उसकी सीमा भी अक्सर पूरे परिवार में बँटी होती है। 907 आपकी अपनी पॉलिसी है, 15 साल तक तय प्रीमियम पर, और यह बिल के अलावा तय रकम देता है — इसलिए दोनों साथ चलते हैं।
मेरे पास private company की mediclaim है, फिर भी 907 लूँ?
हाँ, यह mediclaim की जगह नहीं, उसके साथ है। Mediclaim अस्पताल का बिल चुकाता है; 907 भर्ती के हर दिन तय नकद, सर्जरी पर तय रकम देता है — चाहे mediclaim ने पूरा बिल दे दिया हो। यह पैसा घर के ख़र्च, आय के नुकसान, यात्रा और उन चीज़ों में काम आता है जो mediclaim नहीं देता।
यह mediclaim से अलग कैसे है?
907 fixed benefit प्लान है — असली ख़र्च कितना भी हो, पॉलिसी में तय रकम मिलती है (रोज़ाना लाभ × दिन, सर्जरी पर 100× IDB तक आदि)। Mediclaim बिल के हिसाब से भुगतान करता है।
कौन-कौन सदस्य जुड़ सकते हैं?
मुख्य बीमित (18–65 वर्ष), पति/पत्नी (18–65), बच्चे (90 दिन से 20 वर्ष) और माता-पिता (18–65)। माता-पिता दोनों जीवित और योग्य हों तो दोनों या कोई नहीं; बच्चे सब या कोई नहीं — शुरू में ही।
रोज़ाना लाभ (IDB) कितना चुनें?
₹2,500 से ₹10,000 तक, ₹500 के गुणक में। पति/पत्नी का IDB मुख्य बीमित से ज़्यादा नहीं; बच्चे और माता-पिता बराबर IDB पर। एक व्यक्ति की सभी 907 पॉलिसी मिलाकर अधिकतम ₹10,000। ₹4,000 या ज़्यादा पर प्रीमियम में छूट मिलती है।
ICU में कितना मिलता है?
ICU में भर्ती के हर दिन रोज़ाना लाभ का दोगुना। पहले वर्ष 30 दिन, फिर हर वर्ष 90 दिन, पूरी अवधि में 900 दिन तक।
बड़ी सर्जरी पर कितना मिलता है?
Major Surgical Benefit Sum Assured = रोज़ाना लाभ का 100 गुना। 263 सूचीबद्ध सर्जरी पर श्रेणी के हिसाब से 100%, 60%, 40% या 20%; साथ में अस्पताल नकद और ₹1,000 ambulance। श्रेणी 1–2 की सर्जरी पर पूरे परिवार का 1 साल का प्रीमियम माफ़।
No Claim Benefit क्या है?
हर 3 लगातार बिना-दावे वर्षों पर हर सदस्य का रोज़ाना लाभ शुरुआती IDB के 10% से बढ़ता है — कोई ऊपरी सीमा नहीं, प्रीमियम नहीं बढ़ता। किसी भी सदस्य का दावा हो तो 3 साल की गिनती फिर से शुरू; जो बढ़ चुका वह बना रहता है।
Waiting period कितना है?
बीमारी पर 90 दिन (दुर्घटना पर कोई waiting नहीं)। मोतियाबिंद, पथरी, हर्निया, घुटना बदलना, बवासीर आदि 23 तय बीमारियों पर 2 साल।
पहले से बीमारी हो तो?
पॉलिसी से 36 महीने पहले तक पता चली या जिसकी सलाह/इलाज हुआ, वह बीमारी तभी कवर होगी जब proposal में बताई जाए और LIC स्वीकार करे। सेहत की हर जानकारी सही भरें।
मुख्य बीमित की मृत्यु हो जाए तो?
Auto Health Cover: बाकी सदस्यों के आगे के सभी base प्रीमियम माफ़ और उनका cover जारी रहता है (अगली वर्षगाँठ से)।
पैसा वापस मिलेगा? Loan या surrender?
नहीं — यह शुद्ध स्वास्थ्य सुरक्षा है: परिपक्वता, मृत्यु, surrender या loan लाभ नहीं। प्रीमियम सालाना या छमाही (×0.5090), grace 30 दिन, revival 5 वर्ष के अंदर, free look 30 दिन।
Mediclaim अस्पताल संभालता है, Health Shield घर। अपने परिवार का 907 कोटेशन आज ही बनवाइए।
☎ 9709602222 | Consultation बुक करें → | LIC पर 907 देखें | Sales Brochure (PDF)
स्रोत: LIC’s Health Shield (Plan 907, UIN 512N369V01) sales brochure, licindia.in, 14-10-2026, और LIC Circular CO/PD/314 (12-10-2026)। लेख केवल जानकारी के लिए है; लाभ स्वीकार्य दावे, पॉलिसी शर्तों, exclusions और medical प्रमाण के अधीन; प्रीमियम सांकेतिक, कर नियमानुसार अलग। फ़ोटो सांकेतिक (AI-निर्मित) हैं, सलाहकार की फ़ोटो असली। बीमा आग्रह की विषय-वस्तु है; बिक्री से पहले sales brochure ध्यान से पढ़ें। Paras Kumar Sharma, Financial Advisor (MDRT), ParasMoney Partner।
Visitor Comments (0)
Abhi koi approved comment nahi hai. Aap pehla comment bhej sakte hain.