LIC ABDB राइडर का पैसा EMI में मिलता है? FAB कैसे निकलता है? Earned और “Revised” बोनस क्या है? — हर एडवाइज़र की उलझन, पूरे हिसाब के साथ
✍️ Paras Kumar Sharma (Multi-times MDRT)
Financial Advisor · Accountant · Semi-Qualified CA · CA Faculty (Teacher) · ParasMoney Partner, भागलपुर
नए एडवाइज़र ही नहीं, 10–15 साल पुराने एडवाइज़र भी कई बार ग्राहक के सामने अटक जाते हैं — “सर, ABDB का पैसा एक साथ मिलेगा या EMI में?”, “FAB कितना मिलेगा?”, “Earned बोनस और Revised बोनस में क्या फ़र्क़ है?” छोटे-छोटे शब्द, पर ग़लत जवाब से भरोसा टूटता है। इस लेख में तीनों बातें — पृष्ठभूमि, क्या, कब, कहाँ, किसे, कैसे, सारी शर्तें और पूरा हिसाब — LIC के अपने brochure के आधार पर।
📖 Short Forms — पूरा नाम और मतलब
लेख में नीले रंग वाले short form (जैसे FAB) पर click / tap करें — पूरा नाम और छोटा विवरण दिखेगा। सब एक जगह:
| Short | पूरा नाम | मतलब |
|---|---|---|
| ABDB | Accident Benefit / Accidental Death & Disability Benefit | दुर्घटना से मृत्यु या स्थायी विकलांगता पर अतिरिक्त पैसा देने वाला LIC राइडर (एजेंटों की बोलचाल का नाम)। |
| ADDB | Accidental Death and Disability Benefit Rider | LIC राइडर UIN 512B209V02 — मृत्यु पर एकमुश्त, विकलांगता पर 10 साल की 120 मासिक किस्तें। |
| AB | Accident Benefit Rider | LIC राइडर UIN 512B203V03 — सिर्फ़ दुर्घटना मृत्यु पर एकमुश्त, विकलांगता लाभ नहीं। |
| ABSA | Accident Benefit Sum Assured | दुर्घटना राइडर की बीमा राशि — इतना ही पैसा दुर्घटना पर अतिरिक्त मिलता है। |
| DAB | Double Accident Benefit | पुरानी पॉलिसियों में अंदर ही (in-built) दुर्घटना लाभ — दुर्घटना मृत्यु पर दुगुनी राशि। |
| FAB | Final Additional Bonus | लंबी चली with-profit पॉलिसी में मृत्यु या परिपक्वता के दावे पर एक बार मिलने वाला अतिरिक्त बोनस। |
| SRB | Simple Reversionary Bonus | हर साल ₹ प्रति ₹1,000 बीमा राशि पर घोषित बोनस; एजेंट इसे “Revised बोनस” भी कहते हैं। |
| BSA | Basic Sum Assured | मूल बीमा राशि — पॉलिसी की मुख्य बीमा राशि, जिस पर बोनस गिना जाता है। |
| GA | Guaranteed Addition | Non-Par प्लान में पहले से तय, गारंटीड रकम जो हर साल जुड़ती है — यह बोनस नहीं। |
| ADL | Activities of Daily Living | रोज़ के 6 काम (कपड़े पहनना, नहाना, खाना, शौच, चलना, बिस्तर-कुर्सी) — 4 न कर पाना = स्थायी पूर्ण विकलांगता। |
| GSV | Guaranteed Surrender Value | surrender पर कम से कम मिलने वाली रकम — जमा प्रीमियम और बोनस × brochure के factor। |
| BI | Benefit Illustration | साल-दर-साल प्रीमियम, मृत्यु लाभ, surrender और परिपक्वता की तालिका। |
| MDRT | Million Dollar Round Table | दुनिया भर के सबसे सफल बीमा व वित्तीय सलाहकारों की अंतरराष्ट्रीय संस्था — योग्यता हर साल बिक्री से मिलती है। |
| LIC | Life Insurance Corporation of India | भारत सरकार की जीवन बीमा कंपनी (LIC Act 1956); घोषित बोनस पर सरकारी गारंटी (धारा 37)। |
| IRDAI | Insurance Regulatory and Development Authority of India | भारत में बीमा कंपनियों का नियामक — नियम, उत्पाद मंज़ूरी, शिकायत (Bima Bharosa)। |
| UIN | Unique Identification Number | IRDAI द्वारा हर प्लान/राइडर को दिया गया पहचान नंबर, जैसे 512B209V02। |
| CA | Chartered Accountant | ICAI से योग्य लेखा, ऑडिट और कर विशेषज्ञ। |
भाग 1 — ABDB / ADDB राइडर: क्या पैसा EMI में मिलता है?
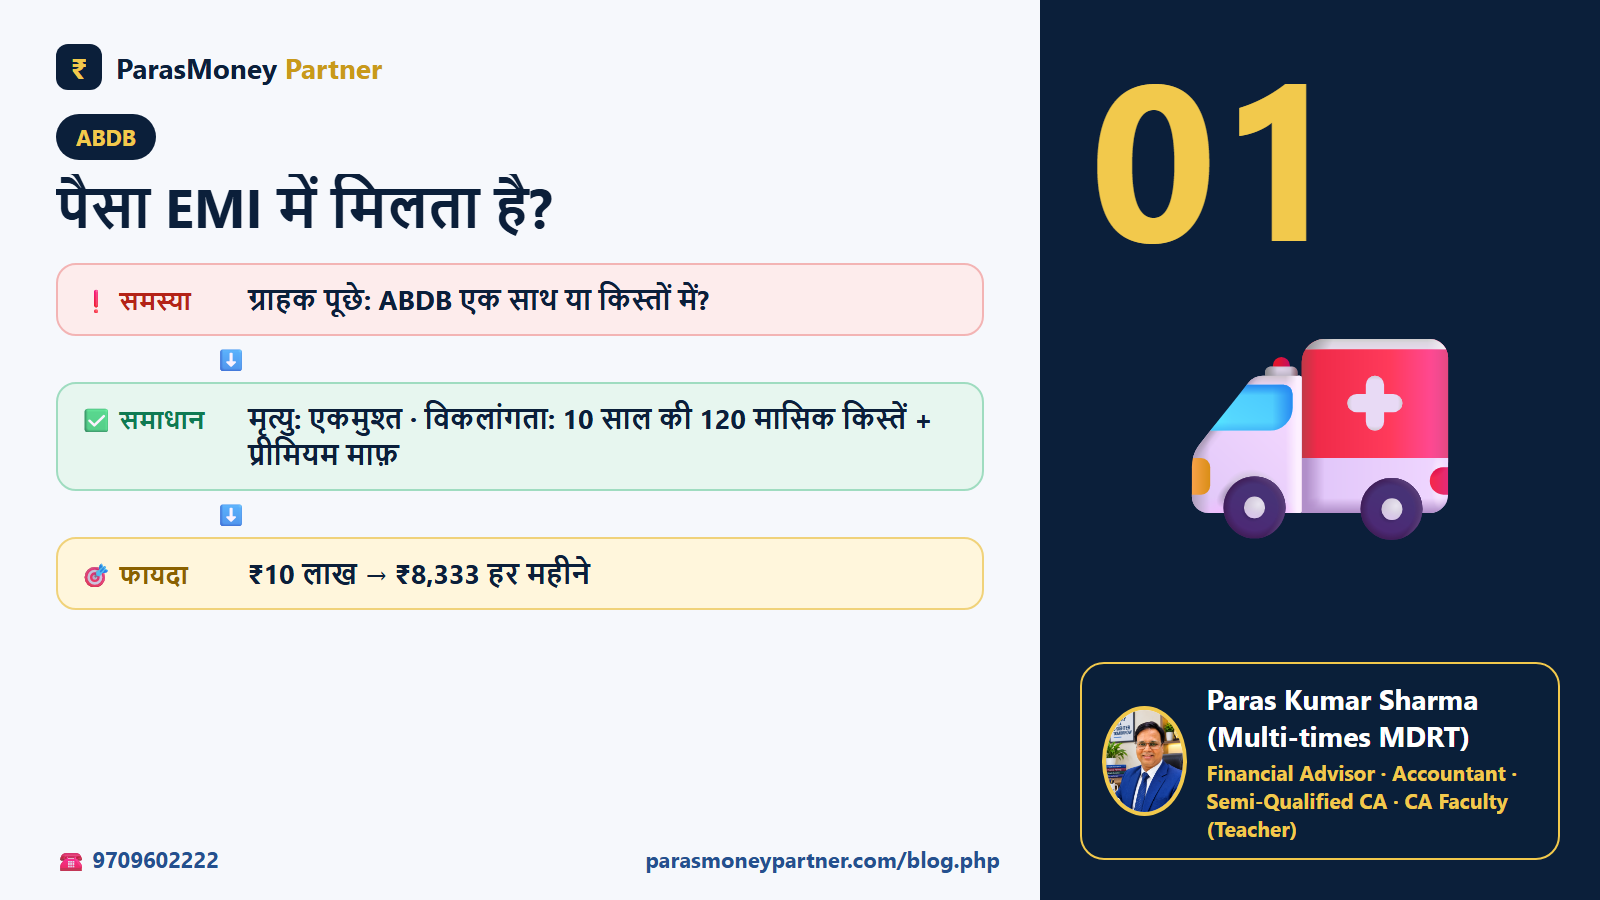
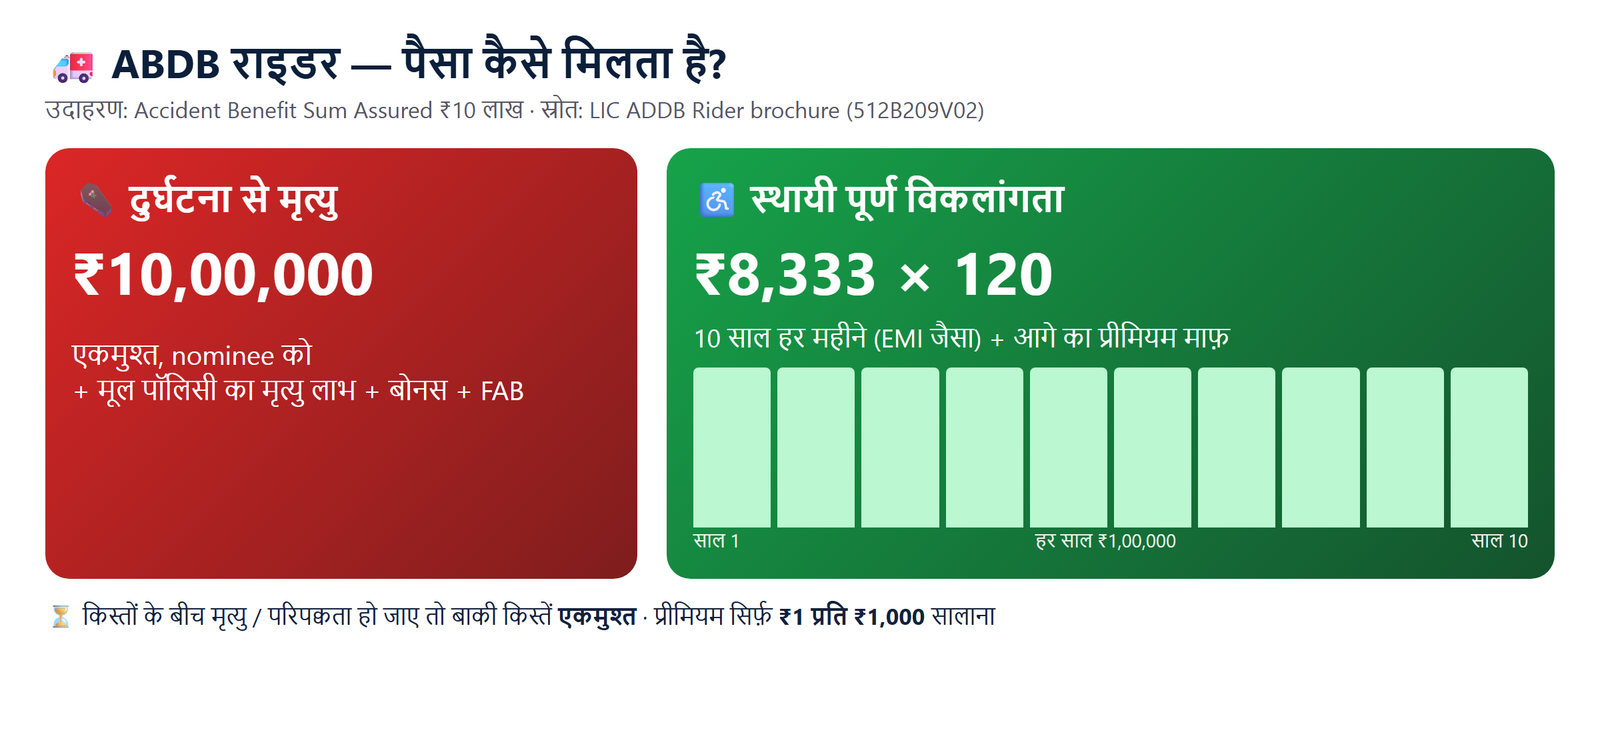
✅ सीधा जवाब: हाँ, पर सिर्फ़ विकलांगता में। दुर्घटना से स्थायी पूर्ण विकलांगता पर Accident Benefit Sum Assured (ABSA) 10 साल की बराबर मासिक किस्तों — यानी 120 EMI में मिलता है, और आगे का प्रीमियम माफ़। दुर्घटना से मृत्यु पर पूरा ABSA एकमुश्त, मूल पॉलिसी के मृत्यु लाभ के ऊपर से।
पृष्ठभूमि
पुरानी पॉलिसियों में “DAB / Double Accident Benefit” अंदर ही होता था। अब यह अलग राइडर है — LIC’s Accidental Death and Disability Benefit Rider (UIN 512B209V02), जिसका नया brochure 01-10-2024 से लागू है। बोलचाल में इसे ABDB / ADDB / “डबल एक्सीडेंट” कहते हैं। इसके साथ एक दूसरा राइडर भी है — LIC’s Accident Benefit Rider (UIN 512B203V03) — जिसमें सिर्फ़ दुर्घटना मृत्यु का कवर है, विकलांगता का नहीं। एक पॉलिसी में इन दोनों में से एक ही चुना जा सकता है।
5W + 1H — एक नज़र में
| सवाल | जवाब |
|---|---|
| ❓ क्या? | मूल प्लान के साथ जोड़ा गया वैकल्पिक राइडर — दुर्घटना से मृत्यु या स्थायी पूर्ण विकलांगता पर अतिरिक्त पैसा। |
| ⏰ कब? | दुर्घटना राइडर चालू रहते हुई हो (उस दिन तक सारे देय प्रीमियम भरे हों) और दुर्घटना के 180 दिन के अंदर मृत्यु / विकलांगता हो। कवर पॉलिसी अवधि तक या 70 वर्ष तक — जो पहले। |
| 📍 कहाँ? | दुर्घटना कहीं भी — शर्त: “अचानक, अनपेक्षित, अनैच्छिक घटना, जो बाहरी, दिखाई देने वाले और हिंसक कारण से हो” (LIC की परिभाषा)। दावा LIC branch में। |
| 👤 किसे? | बीमित 18 (पूरे) से 65 वर्ष। मृत्यु पर पैसा nominee को; विकलांगता की किस्तें बीमित को। बच्चे की पॉलिसी में 18 वर्ष के बाद वाली वर्षगाँठ से (अनुरोध पर)। |
| 💡 क्यों? | दुर्घटना में कमाने वाला चला जाए या बिस्तर पर आ जाए — घर की आमदनी रुक जाती है। लगभग ₹1 प्रति ₹1,000 सालाना में दुगुनी सुरक्षा + हर महीने “पेंशन जैसी” आमदनी। |
| ⚙️ कैसे? | प्रस्ताव के समय, या चालू पॉलिसी में प्रीमियम अवधि के अंदर कभी भी — बशर्ते बाकी प्रीमियम अवधि कम से कम 5 साल हो और उम्र 65 से कम। प्रीमियम सिर्फ़ मूल प्रीमियम के साथ ही। |
पैसा कैसे मिलता है?
| घटना | क्या मिलेगा | कैसे |
|---|---|---|
| ⚰️ दुर्घटना से मृत्यु | ABSA — मूल पॉलिसी के मृत्यु लाभ + बोनस + FAB के ऊपर | एकमुश्त |
| ♿ स्थायी पूर्ण विकलांगता | ABSA के बराबर राशि + आगे का प्रीमियम माफ़ | 10 साल, 120 बराबर मासिक किस्तें |
| ⏳ किस्तों के बीच मृत्यु / परिपक्वता | जो किस्तें अभी देय नहीं हुईं | दावे के साथ एकमुश्त |
| 🔚 विकलांगता के बाद मूल पॉलिसी surrender | किस्तें फिर भी चलती रहती हैं | मासिक |
| 🎯 परिपक्वता (कोई दुर्घटना नहीं) | राइडर से कुछ नहीं — यह शुद्ध सुरक्षा है | — |
“स्थायी पूर्ण विकलांगता” किसे मानते हैं?
दुर्घटना के 180 दिन के अंदर बीमित इन 6 में से कम से कम 4 रोज़ की क्रियाएँ बिना किसी मदद या उपकरण के स्थायी रूप से न कर पाए: कपड़े पहनना, नहाना-साफ़ रहना, खाना खाना, शौच, घर में चलना-फिरना, बिस्तर से कुर्सी पर आना-जाना।
या: दोनों आँखों की रोशनी पूरी तरह जाना; दोनों हाथ (कलाई या ऊपर से) या दोनों पैर (टखने या ऊपर से) कटना; एक हाथ और एक पैर कटना।
LIC का अधिकृत Medical Examiner जाँचकर प्रमाणित करता है।
शर्तें और सीमाएँ
| विषय | नियम (LIC brochure) |
|---|---|
| न्यूनतम ABSA | ₹10,000 (ADDB) · ₹20,000 (AB Rider) |
| अधिकतम ABSA | LIC की सभी पॉलिसियाँ (individual + group, in-built accident सहित) मिलाकर ₹1 करोड़; Jeevan Shiromani के साथ कुल ₹2 करोड़ |
| दूसरी कंपनी का accident cover | LIC की ₹1 / 2 करोड़ सीमा में नहीं गिना जाता — brochure की शर्त सिर्फ़ Life Insurance Corporation of India से ली गई पॉलिसियों पर है। पर proposal form में दूसरी कंपनियों का मौजूदा बीमा (accident cover सहित) ज़रूर लिखें। |
| मूल बीमा राशि से संबंध (714) | ADDB का लाभ मूल बीमा राशि से ज़्यादा नहीं; AB Rider 3 गुना तक; सभी राइडर का प्रीमियम मूल प्रीमियम के 30% तक |
| प्रीमियम दर | ₹1.00 / ₹1,000 / वर्ष (पुलिस ड्यूटी ₹1.50) · सीमित भुगतान 20/15: ₹1.20 · सिंगल: 10 साल ₹8.00, 20 साल ₹12.65, 30 साल ₹15.35 · AB Rider ₹0.50 |
| Paid-up / Surrender | राइडर का कोई paid-up या surrender value नहीं; मूल पॉलिसी lapse / paid-up तो राइडर ख़त्म; revival सिर्फ़ मूल पॉलिसी के साथ |
कब नहीं मिलेगा? (Exclusions)
जान-बूझकर ख़ुद को चोट या आत्महत्या का प्रयास; शराब / नशे के असर में (डॉक्टर की दवा छोड़कर); दंगा, युद्ध; शिकार, पर्वतारोहण, रेस, पैराग्लाइडिंग, साहसिक खेल; आपराधिक इरादे से अपराध; सेना की ड्यूटी (ड्यूटी से बाहर और आपदा-बचाव में छूट); पुलिस ड्यूटी (अगर ₹1.50 वाला पुलिस विकल्प नहीं लिया); और दुर्घटना के 180 दिन बाद हुई मृत्यु / विकलांगता।
🧮 पूरा हिसाब — एक उदाहरण
रमेश जी, 38 वर्ष — मूल बीमा राशि ₹10 लाख, ABSA ₹10 लाख, मूल प्रीमियम लगभग ₹45,000 सालाना, सामान्य मृत्यु लाभ (बोनस सहित) ₹16.5 लाख मान लें।
| हिसाब | कैसे | राशि |
|---|---|---|
| राइडर प्रीमियम | ₹10,00,000 ÷ 1000 × ₹1 | ₹1,000 / वर्ष (≈ ₹83 / माह) |
| दुर्घटना मृत्यु | ₹16,50,000 + ₹10,00,000 | ₹26,50,000 एकमुश्त |
| विकलांगता EMI | ₹10,00,000 ÷ 120 | ₹8,333 हर महीने, 10 साल |
| प्रीमियम माफ़ी (12 साल बाकी) | ₹45,000 × 12 + ₹1,000 × 12 | ₹5,52,000 की बचत |
| 36 किस्तों के बाद मृत्यु | बाकी 84 × ₹8,333 | ₹7,00,000 एकमुश्त |
भाग 2 — FAB (Final Additional Bonus): कैसे निकलता है?
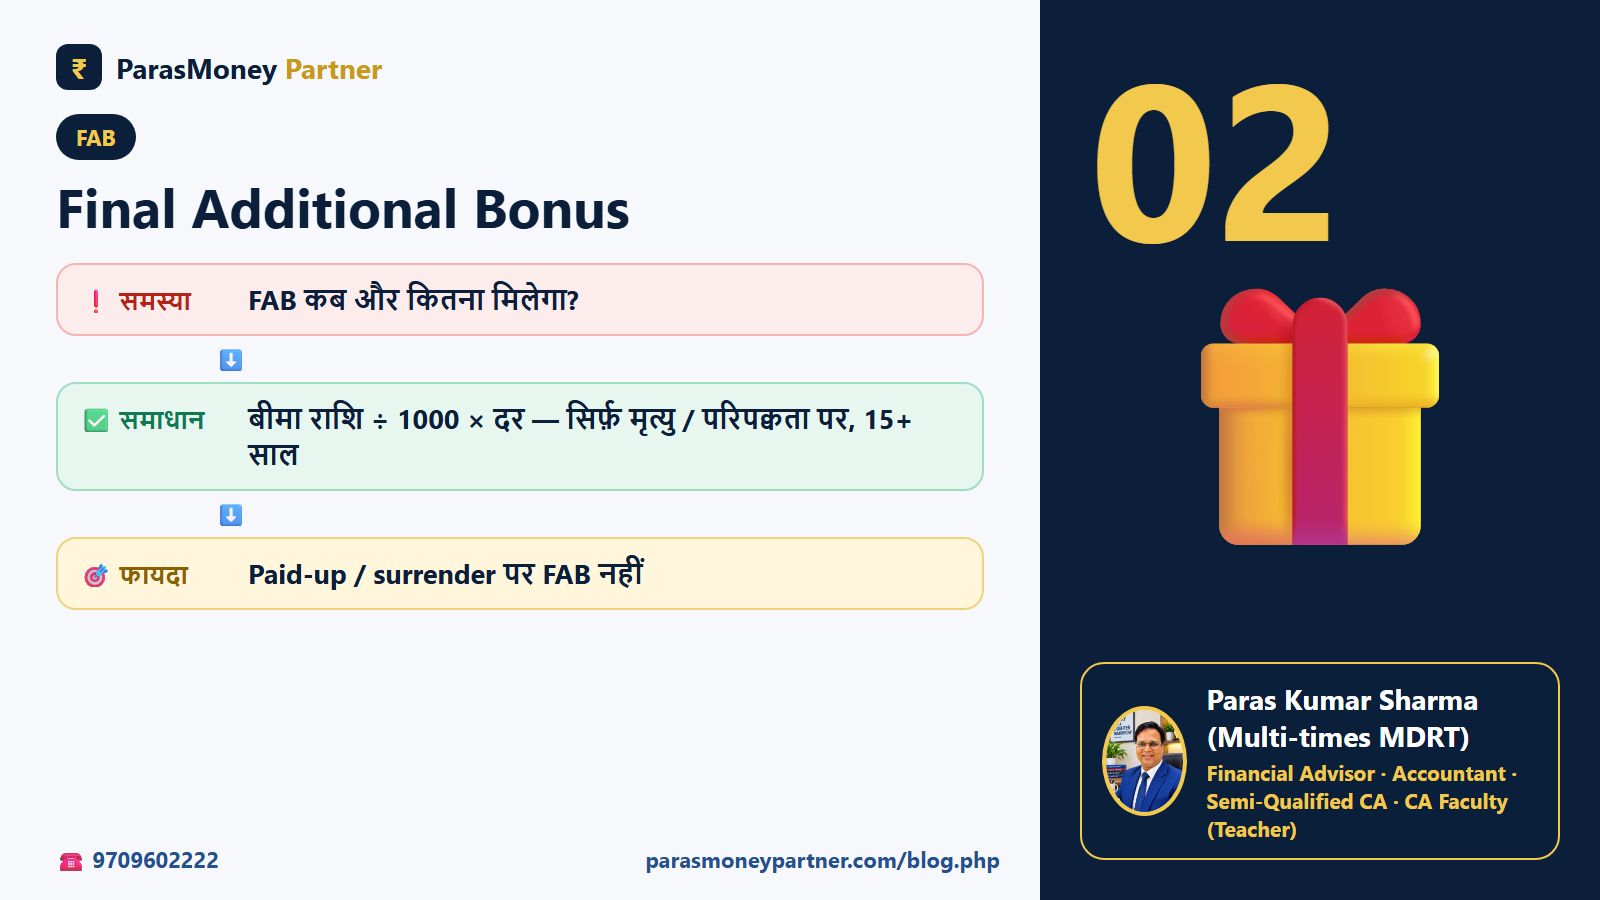
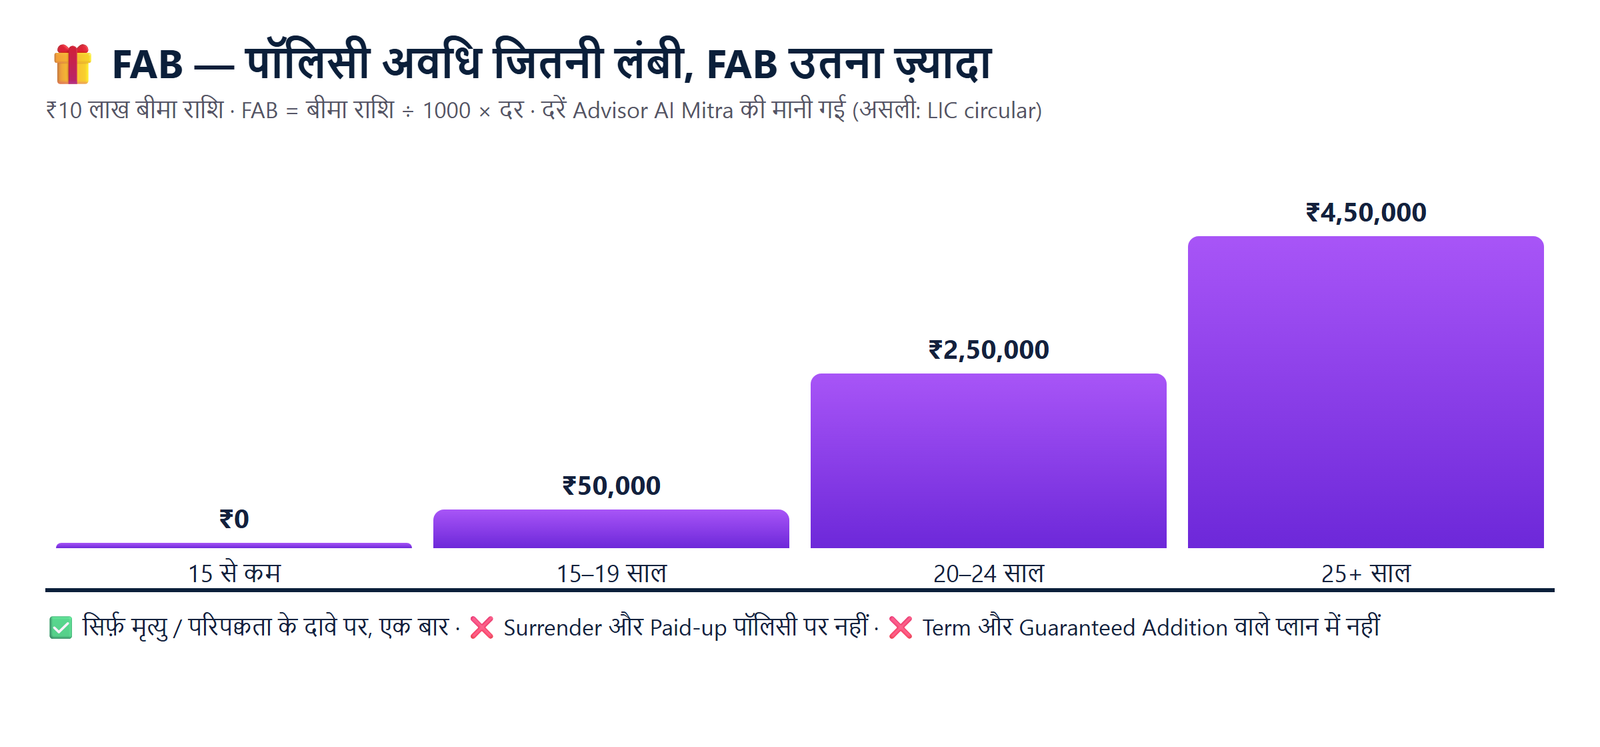
🎁 FAB एक “आख़िरी इनाम” है — लंबी चली with-profit पॉलिसी में मृत्यु या परिपक्वता के दावे वाले साल, LIC की उस साल घोषित दर से, एक बार। FAB = बीमा राशि ÷ 1000 × FAB दर।
| सवाल | जवाब |
|---|---|
| ❓ क्या? | Simple Reversionary Bonus के अलावा एक अतिरिक्त बोनस, जो हर साल जुड़ता (vest) नहीं — सिर्फ़ दावे के समय एक बार। |
| ⏰ कब? | जिस साल मृत्यु या परिपक्वता का दावा बने; पॉलिसी LIC की तय न्यूनतम अवधि (आम तौर पर 15 साल) चली हो। Paid-up पॉलिसी पर नहीं (714 brochure); surrender पर भी नहीं। |
| 📍 कहाँ लिखा? | हर with-profit प्लान के brochure में: FAB “in the year when the policy results into a claim either by death or maturity” घोषित हो सकता है। दरें LIC के सालाना बोनस circular में। |
| 👤 किसे? | परिपक्वता पर पॉलिसीधारक को, मृत्यु पर nominee को — बीमा राशि और vested बोनस के साथ। |
| 💡 क्यों? | जो पैसा LIC के पास लंबे समय रहा, उसकी अतिरिक्त कमाई का हिस्सा अंत तक टिके ग्राहक को। |
| ⚙️ कैसे? | बीमा राशि ÷ 1000 × दर; दर अवधि-समूह (जैसे 15–19, 20–24, 25+ साल) पर अलग — जितनी लंबी, उतनी ज़्यादा। |
किन प्लान में FAB है?
✅ With-profit (Par) प्लान: 714 नई एंडोमेंट, 715 नई जीवन आनंद, 736 जीवन लाभ, 733 जीवन लक्ष्य, 745 जीवन उमंग, 720 / 721 न्यू मनी बैक, 732 न्यू चिल्ड्रन मनी बैक, 734 जीवन तरुण, 717 सिंगल प्रीमियम एंडोमेंट।
❌ FAB नहीं: Term प्लान (876 डिजी टर्म, 875 युवा टर्म, 870 जीवन किरण, 859 सरल जीवन बीमा), Guaranteed Addition वाले Non-Par प्लान (774 अमृतबाल, 890 नई बीमा ज्योति, 771 जीवन उत्सव), स्वास्थ्य (907 / 908), पेंशन और ULIP। (Par / Non-Par का पूरा मतलब नीचे भाग 4 में)
Advisor AI Mitra में FAB किस मान्यता पर?
| पॉलिसी अवधि | मानी गई FAB दर (₹ / ₹1,000) | ₹10 लाख पर FAB |
|---|---|---|
| 15 साल से कम | 0 | ₹0 |
| 15–19 | 50 | ₹50,000 |
| 20–24 | 250 | ₹2,50,000 |
| 25+ | 450 | ₹4,50,000 |
परिपक्वता पर: बीमा राशि ÷ 1000 × अवधि-समूह की दर। पॉलिसी अवधि में मृत्यु पर illustration तालिका 15वें साल से पहले FAB = 0 रखती है, फिर एक धीरे-धीरे बढ़ता सावधान अनुमान लेती है: FAB × ((वर्ष − 14) ÷ (अवधि − 14))³। ये दरें मानी गई हैं, LIC की घोषित नहीं — Settings में LIC circular वाली दर डालकर बदली जा सकती हैं। FAB गैर-गारंटीड है।
उदाहरण: ₹10 लाख, 21 साल की अवधि → समूह 20–24 → ₹10,00,000 ÷ 1000 × ₹250 = ₹2,50,000 (मानी गई दर पर)। 18वें साल मृत्यु हो तो (समूह 15–19) LIC दावे में ₹50 की दर पर ₹50,000; software की तालिका का सावधान अनुमान ₹46,647।
भाग 3 — Earned, Reversionary (“Revised”) और Interim बोनस
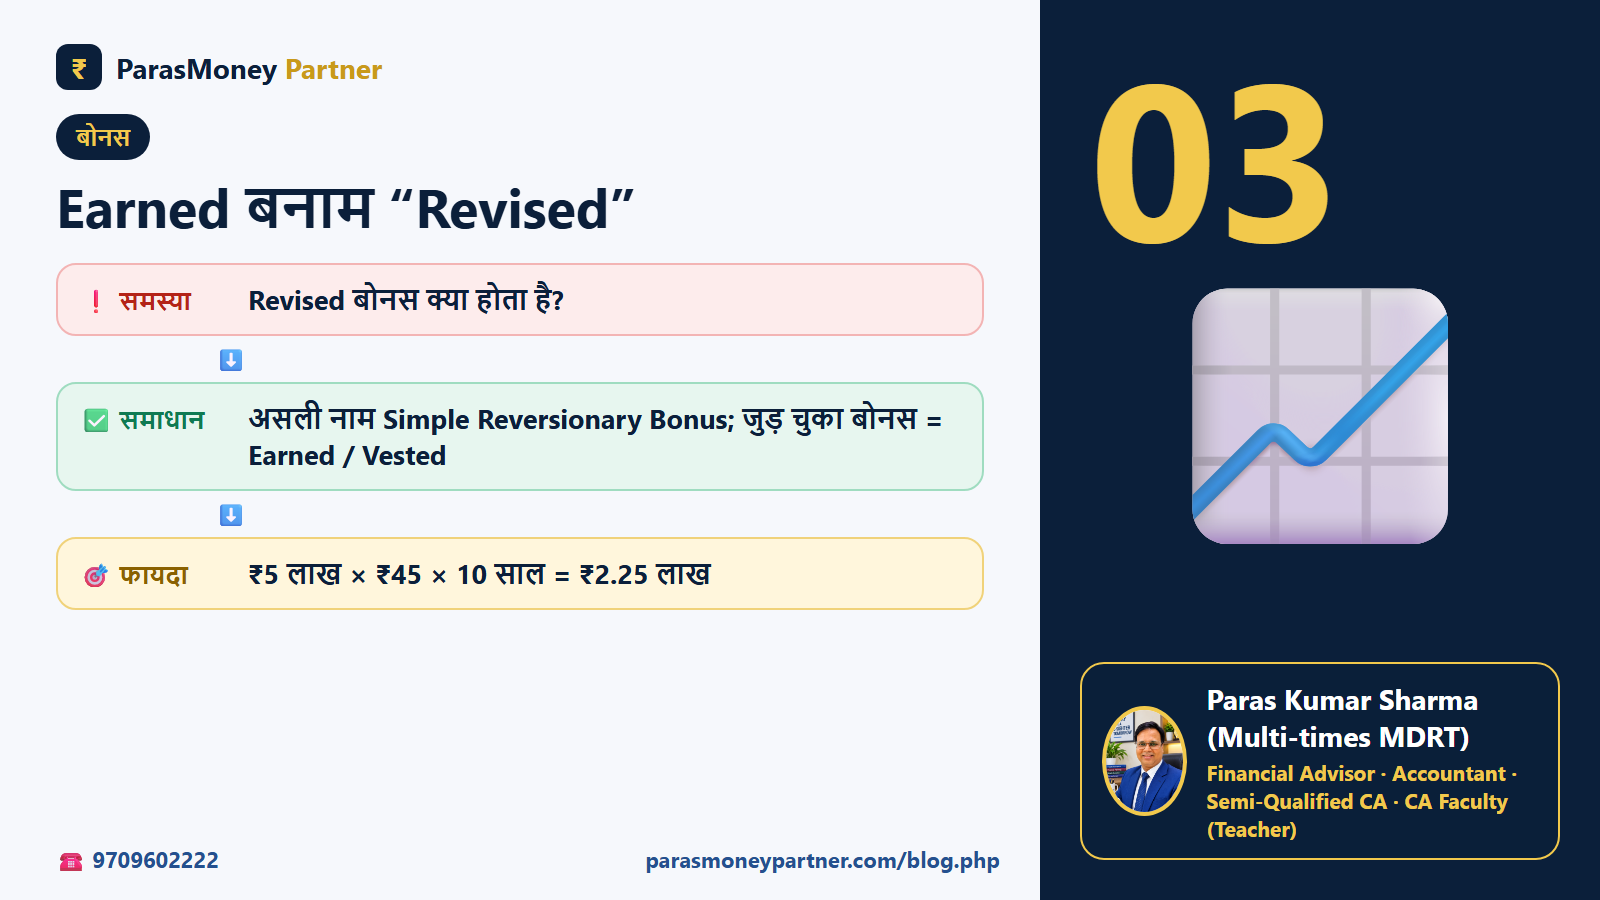
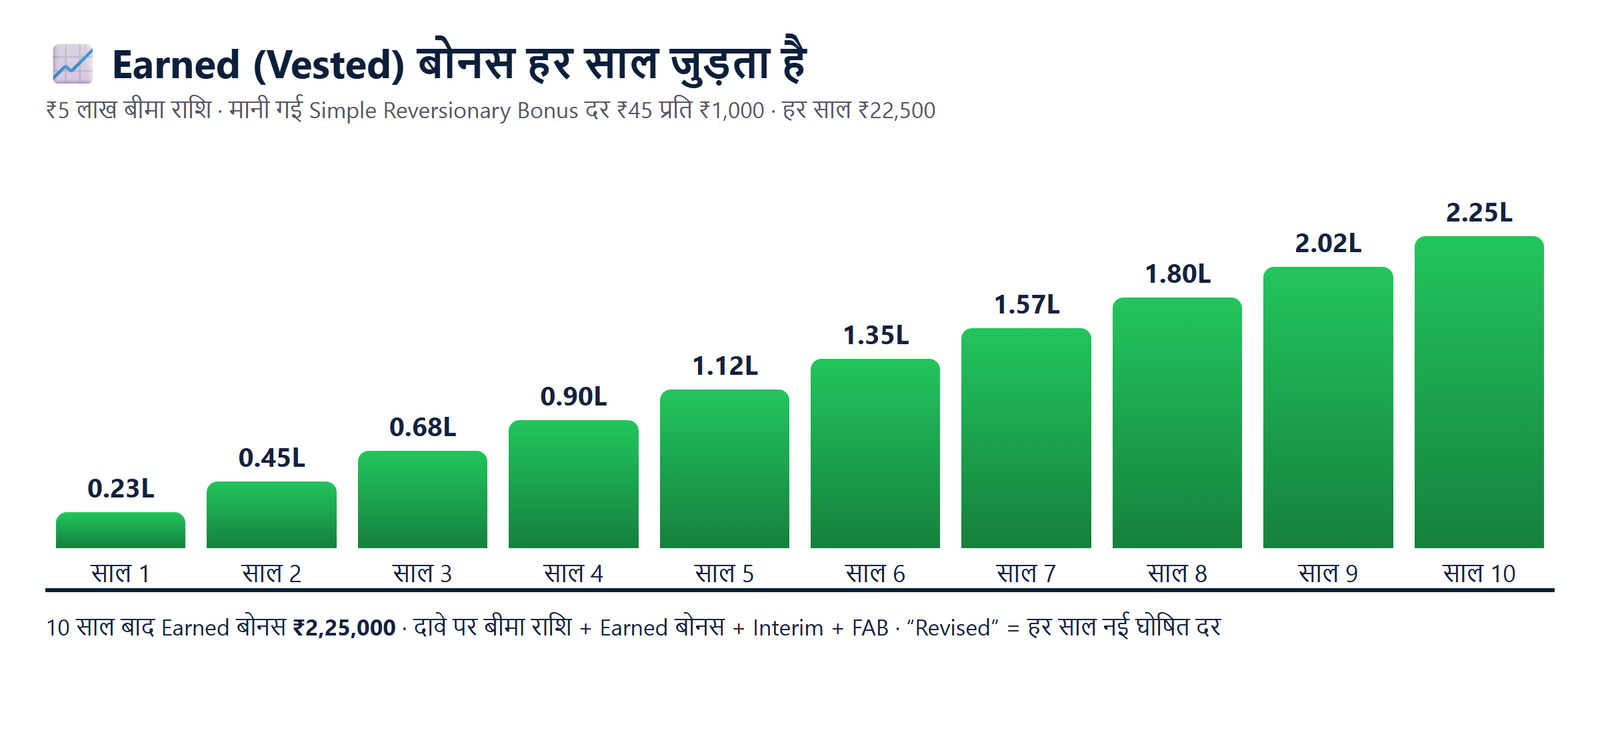
📈 एजेंट जिसे “Revised बोनस” बोलते हैं, उसका असली नाम Simple Reversionary Bonus है — हर साल इसकी दर नए सिरे से घोषित (revise) होती है। जो बोनस अब तक घोषित होकर पॉलिसी में जुड़ चुका, वही Earned / Vested बोनस है।
| # | शब्द | मतलब | कब मिलता | गारंटी? |
|---|---|---|---|---|
| 1 | Simple Reversionary Bonus | हर साल ₹ प्रति ₹1,000 बीमा राशि; “simple” = सिर्फ़ बीमा राशि पर, बोनस पर बोनस नहीं | मृत्यु / परिपक्वता पर कुल जमा | घोषित होने के बाद पक्का |
| 2 | Earned / Vested | अब तक घोषित सब बोनस का जोड़ | मृत्यु / परिपक्वता; surrender पर उसका surrender value | ✅ |
| 3 | Interim Bonus | चालू अधूरे साल का, जिसका बोनस अभी घोषित नहीं हुआ | सिर्फ़ दावे के समय | LIC की घोषणा अनुसार |
| 4 | FAB | लंबी पॉलिसी में दावे के साल एक बार | मृत्यु / परिपक्वता | ❌ |
| 5 | Guaranteed Addition | Non-Par प्लान में पहले से तय राशि — बोनस नहीं | प्लान के अनुसार | ✅ |
ज़रूरी नियम
बोनस हर वित्तीय वर्ष के अंत (31 मार्च) की valuation के बाद घोषित होता है — पॉलिसी चालू हो तभी।
Paid-up होने के बाद नया बोनस नहीं जुड़ता, पर पहले का vested बोनस जुड़ा रहता है (714 brochure)।
Surrender पर vested बोनस × GSV factor (brochure की तालिका) या LIC का special surrender value मिलता है — पूरा बोनस नहीं।
हिसाब: हर साल का बोनस = बीमा राशि ÷ 1000 × उस साल की दर; Earned बोनस = सब सालों का जोड़। उदाहरण: ₹5 लाख × ₹45 × 10 साल = ₹2,25,000; दावे पर ₹5,00,000 + ₹2,25,000 = ₹7,25,000 (+ interim + FAB, अगर लागू)। अलग-अलग साल की अलग दर हो तो पॉलिसी के bonus statement से हर साल की दर जोड़ें।
भाग 4 — Par vs Non-Par, Linked vs Non-Linked, Life, Individual, Savings: Full form, Definition और उल्टा शब्द
🏷️ LIC के हर brochure में प्लान के नाम के नीचे एक लाइन होती है — जैसे “A Non-Par, Non-Linked, Life, Individual, Savings Plan” (बीमा प्लैटिनम 770) या “Non-Par, Non-Linked, Health, Individual, Pure Risk” (कैंसर कवर 908)। ये 5 शब्द 5 अलग-अलग सवालों के जवाब हैं। एक बार समझ लिया तो किसी भी प्लान का स्वभाव 10 सेकंड में पता चल जाएगा।
| # | सवाल | जवाब वाला शब्द | उल्टा शब्द |
|---|---|---|---|
| 1 | क्या LIC के मुनाफ़े में हिस्सा (बोनस) मिलेगा? | Par (Participating) — हाँ | Non-Par (Non-Participating) — नहीं, सब पहले से तय |
| 2 | क्या पैसा शेयर बाज़ार (NAV) से ऊपर-नीचे होगा? | Linked (Unit Linked / ULIP) — हाँ | Non-Linked (Traditional) — नहीं |
| 3 | बीमा किस चीज़ का है? | Life — जीवन / मृत्यु | Health — बीमारी · Pension / Annuity — बुढ़ापे की आय |
| 4 | पॉलिसी किसके नाम? | Individual — एक व्यक्ति | Group — एक master policy में कई लोग |
| 5 | मक़सद क्या है — बचत या सिर्फ़ सुरक्षा? | Savings — मृत्यु + परिपक्वता दोनों पर पैसा | Pure Risk / Protection — सिर्फ़ घटना पर, परिपक्वता पर कुछ नहीं |
1️⃣ Par बनाम Non-Par
Par Full form: Participating Policy — इसे With-Profit पॉलिसी भी कहते हैं। Definition: ऐसी पॉलिसी जो LIC के Participating (Par) फ़ंड के मुनाफ़े (surplus) में हिस्सेदार है। हर साल valuation के बाद LIC बोनस घोषित करती है — Simple Reversionary Bonus, और दावे पर FAB। नियम के मुताबिक़ Par फ़ंड के surplus का बड़ा हिस्सा (कम से कम 90%) Par पॉलिसीधारकों को बोनस के रूप में जाता है। बोनस की दर पहले से तय नहीं — पर एक बार घोषित होकर जुड़ गया (vested) तो पक्का। LIC उदाहरण: 714 नई एंडोमेंट, 715 नई जीवन आनंद, 736 जीवन लाभ, 733 जीवन लक्ष्य, 745 जीवन उमंग, 720 / 721 न्यू मनी बैक | Non-Par Full form: Non-Participating Policy — इसे Without-Profit पॉलिसी भी कहते हैं। Definition: ऐसी पॉलिसी जिसे LIC के मुनाफ़े (surplus) में कोई हिस्सा नहीं मिलता — LIC के policy document (770) की परिभाषा: “policies are not entitled for any share in surplus (profits)”। बदले में लाभ पॉलिसी लेते दिन ही लिखित और गारंटीड — जैसे Guaranteed Addition (GA), तय सालाना आय, या तय बीमा राशि। बोनस नहीं, FAB नहीं। LIC उदाहरण: 770 बीमा प्लैटिनम, 771 जीवन उत्सव, 774 अमृतबाल, 890 नई बीमा ज्योति, सारे Term (876 डिजी टर्म), 907 / 908 हेल्थ |
🧮 उदाहरण से समझें: ₹10 लाख बीमा राशि। Par (714): इस साल LIC ने ₹45 प्रति ₹1,000 बोनस घोषित किया तो ₹10,00,000 ÷ 1000 × 45 = ₹45,000 जुड़ा; अगले साल दर ₹40 या ₹48 भी हो सकती है (ये दरें सिर्फ़ उदाहरण हैं)। Non-Par (770): GA की दर ₹70 प्रति ₹1,000 जमा वार्षिक प्रीमियम — पॉलिसी में लिखी, 20 साल बाद भी वही; LIC का मुनाफ़ा दोगुना हो जाए तब भी नहीं बढ़ेगी, आधा हो जाए तब भी नहीं घटेगी।
⚠️ आम ग़लतफ़हमी: “Non-Par = बेकार / घाटे वाला प्लान” — ग़लत। Non-Par में पक्का मिलता है, बस ऊपर का “मुनाफ़ा” नहीं। और “Par का बोनस गारंटीड है” — यह भी आधा सच: घोषित हो चुका बोनस पक्का है, आगे की दर नहीं।
2️⃣ Linked बनाम Non-Linked
Linked Full form: Unit Linked Insurance Plan — ULIP। Definition: प्रीमियम (charges काटकर) से फ़ंड के units ख़रीदे जाते हैं; पॉलिसी की क़ीमत = units × उस दिन का NAV (Net Asset Value)। बाज़ार चढ़े तो value बढ़ती है, गिरे तो घटती है — निवेश का जोखिम पॉलिसीधारक का। 5 साल का lock-in। ULIP हमेशा Non-Par होते हैं (बोनस नहीं, फ़ंड value मिलती है)। LIC उदाहरण: LIC के ULIP — जैसे Index Plus, Nivesh Plus, SIIP | Non-Linked Full form: Non-Linked (Traditional / पारंपरिक) Plan। Definition: पैसा किसी unit या NAV से नहीं जुड़ा; लाभ brochure के फ़ॉर्मूले से — बीमा राशि + बोनस (Par) या बीमा राशि + GA / तय आय (Non-Par)। शेयर बाज़ार गिरे तो भी पॉलिसी की बीमा राशि नहीं घटती; निवेश का जोखिम LIC उठाती है। LIC उदाहरण: 714, 715, 736, 770, 771, 876 — LIC के लगभग सारे endowment, money back, term और health प्लान |
🧮 उदाहरण से समझें: ₹1,00,000 जमा, NAV ₹10 → 10,000 units (charges छोड़कर)। Linked: NAV ₹12 हुआ तो ₹1,20,000; NAV ₹8 हुआ तो ₹80,000। Non-Linked (714, ₹10 लाख): Sensex कहीं भी जाए, परिपक्वता पर ₹10 लाख + घोषित बोनस — बीमा राशि नहीं घटती।
⚠️ आम ग़लतफ़हमी: “Non-Linked = बिना बीमे का” या “Linked = LIC से link” — दोनों ग़लत। Linked / Non-Linked का मतलब सिर्फ़ शेयर बाज़ार से जुड़ाव है। और “Profit-Linked” कोई category नहीं — Profit = Par (बोनस), Linked = बाज़ार (NAV); दोनों अलग सवाल हैं।
🧩 Par / Non-Par × Linked / Non-Linked — 4 खानों में पूरी तस्वीर
| Non-Linked (बाज़ार से नहीं) | Linked (बाज़ार / NAV से) | |
|---|---|---|
| Par (बोनस मिलता) | ✅ Par + Non-Linked — बोनस + FAB वाले पारंपरिक प्लान: 714, 715, 736, 733 | ❌ ऐसा प्लान भारत में नहीं मिलता — ULIP हमेशा Non-Par |
| Non-Par (बोनस नहीं) | ✅ Non-Par + Non-Linked — सब गारंटीड: 770, 771, 774, Term 876, Health 908 | ✅ Non-Par + Linked — ULIP: Index Plus, Nivesh Plus, SIIP |
3️⃣ Life बनाम Health · Pension
Life Full form: Life Insurance (जीवन बीमा) Plan। Definition: मुख्य जोखिम जीवन का — बीमित की मृत्यु पर परिवार को बीमा राशि। बचत वाले Life प्लान में परिपक्वता पर भी पैसा। LIC उदाहरण: 714, 715, 736, 770, 876 डिजी टर्म | Health · Pension Full form: Health Insurance (स्वास्थ्य बीमा) · Pension / Annuity (वार्षिकी)। Definition: Health: बीमारी / इलाज पर पैसा, मृत्यु पर नहीं — जैसे कैंसर का निदान होते ही तय रकम। Pension / Annuity: एक बार या कुछ साल पैसा जमा, फिर जीवन भर हर महीने / साल तय आय। LIC उदाहरण: Health: 907 हेल्थ शील्ड, 908 नया कैंसर कवर · Pension: जीवन अक्षय, नई जीवन शांति |
🧮 उदाहरण से समझें: ₹20 लाख Life (876): मृत्यु पर परिवार को ₹20 लाख। ₹20 लाख Health (908): कैंसर के निदान पर तय प्रतिशत (शुरुआती चरण में कम, गंभीर में ज़्यादा) — पर सामान्य मृत्यु पर इस पॉलिसी से कुछ नहीं।
⚠️ आम ग़लतफ़हमी: “Health प्लान है तो मृत्यु पर भी मिलेगा” — ग़लत। और मोटर, घर, दुकान का बीमा General Insurance है — वह LIC नहीं, general insurance कंपनियाँ देती हैं।
4️⃣ Individual बनाम Group
Individual Full form: Individual (व्यक्तिगत) Policy। Definition: एक व्यक्ति के नाम, उसका अपना proposal form, medical / underwriting, अपना बॉन्ड और nominee; प्रीमियम वही भरता है। नौकरी बदले तब भी पॉलिसी साथ रहती है। LIC उदाहरण: 714, 770, 876, 908 — agent से लिए सारे आम प्लान | Group Full form: Group (सामूहिक) Policy। Definition: एक master policy — employer, बैंक या संस्था के नाम — जिसमें बहुत से सदस्य cover होते हैं; हर सदस्य को सिर्फ़ certificate। सदस्यता ख़त्म (नौकरी छोड़ी / खाता बंद) तो cover भी ख़त्म। LIC उदाहरण: कंपनी का Group Term / Group Gratuity, बैंक loan का Group Credit Life, PMJJBY (बैंक खाते से ₹436 सालाना, ₹2 लाख जीवन कवर) |
🧮 उदाहरण से समझें: रवि की कंपनी Group Term में ₹10 लाख का cover देती है — नौकरी छोड़ते ही cover गया। उसकी अपनी Individual टर्म ₹50 लाख — कहीं भी जाए, चलती रहेगी।
⚠️ आम ग़लतफ़हमी: “ऑफ़िस से बीमा है, मुझे अलग नहीं चाहिए” — ख़तरनाक। Group cover आपका नहीं, नौकरी का है। ABDB की ₹1 करोड़ सीमा में LIC की Group पॉलिसियों का accident cover भी गिना जाता है (ऊपर भाग 1)।
5️⃣ Savings बनाम Pure Risk
Savings Full form: Savings (बचत) Plan — Endowment, Money Back, Whole Life, Guaranteed Income। Definition: मृत्यु पर परिवार को और जीवित रहने पर (परिपक्वता / बीच की किस्तें) पॉलिसीधारक को — दोनों तरफ़ पैसा। इसलिए प्रीमियम ज़्यादा, बीमा राशि अपेक्षाकृत कम। LIC उदाहरण: 714, 715, 736, 770, 771 | Pure Risk Full form: Pure Risk / Protection (शुद्ध सुरक्षा) Plan। Definition: पैसा सिर्फ़ घटना पर — मृत्यु (Term) या बीमारी (Health)। पूरी अवधि सुरक्षित निकल गई तो परिपक्वता पर कुछ नहीं। इसलिए प्रीमियम बहुत कम, cover बहुत बड़ा। LIC उदाहरण: 876 डिजी टर्म, 875 युवा टर्म, 870 जीवन किरण, 907 / 908 हेल्थ; ABDB राइडर भी शुद्ध सुरक्षा है |
🧮 उदाहरण से समझें: ₹25,000 सालाना प्रीमियम से Savings (714) में लगभग ₹5 लाख जैसा cover मिल सकता है, जबकि Pure Risk (Term) में उसी उम्र में ₹1 करोड़ या उससे ज़्यादा (आँकड़े सिर्फ़ अंदाज़े के लिए — असली quote LIC से)।
⚠️ आम ग़लतफ़हमी: “Term में पैसा डूब जाता है” — नहीं, वह सुरक्षा की क़ीमत है, जैसे गाड़ी का बीमा। पिरामिड नियम: पहले Pure Risk से पूरी सुरक्षा, फिर Savings।
📛 अब किसी भी प्लान की लाइन पढ़िए
| प्लान | brochure की लाइन | आसान भाषा में |
|---|---|---|
| 770 बीमा प्लैटिनम | Non-Par, Non-Linked, Life, Individual, Savings | बोनस नहीं, सब गारंटीड · बाज़ार से नहीं · जीवन बीमा · आपके नाम · बचत + आय |
| 714 नई एंडोमेंट | Par (Participating), Non-Linked, Life, Individual, Savings | बोनस + FAB मिलेगा · बाज़ार से नहीं · जीवन बीमा · आपके नाम · बचत |
| 908 नया कैंसर कवर | Non-Par, Non-Linked, Health, Individual, Pure Risk | बोनस नहीं · बाज़ार से नहीं · बीमारी का बीमा · आपके नाम · सिर्फ़ सुरक्षा |
| LIC ULIP (Index Plus आदि) | Unit Linked, Non-Par, Life, Individual | बोनस नहीं · NAV से value · जीवन बीमा · आपके नाम · बाज़ार वाली बचत |
| PMJJBY | Group, Pure Risk (Term) | बैंक की master policy · सिर्फ़ मृत्यु पर ₹2 लाख |
✅ याद रखने का मंत्र: Par = Profit में हिस्सा (बोनस) · Linked = बाज़ार से जुड़ा (NAV) · Life / Health / Pension = किसका बीमा · Individual / Group = किसके नाम · Savings / Pure Risk = पैसा लौटेगा या सिर्फ़ सुरक्षा।
तीनों का calculator — Advisor AI Mitra में
Advisor AI Mitra खोलें → 🎓 एडवाइज़र को ज़रूर जानना → ऊपर रंगीन नंबर वाले बटन: 5 🚑 ABDB (प्रीमियम, मृत्यु दावा, 120 EMI की तालिका, प्रीमियम माफ़ी, बाकी किस्तें), 6 🎁 FAB (अवधि-समूह, दावे का प्रकार), 7 📈 Earned बोनस (एक दर या साल-वार दरें, interim, FAB, surrender value)। ग्राहक के सामने 1 मिनट में पूरा हिसाब।
❓ अक्सर पूछे जाने वाले सवाल (FAQ)
ABDB का पैसा EMI में मिलता है क्या?
सिर्फ़ विकलांगता में। दुर्घटना से स्थायी पूर्ण विकलांगता होने पर Accident Benefit Sum Assured 10 साल में बराबर मासिक किस्तों (120 किस्त) में मिलता है। दुर्घटना से मृत्यु पर पूरा पैसा एकमुश्त nominee को मिलता है।
किस्तें चल रही हों और बीमित की मृत्यु हो जाए तो?
LIC brochure के अनुसार: 10 साल पूरे होने से पहले मृत्यु या परिपक्वता हो जाए तो जो किस्तें अभी देय नहीं हुईं, वे दावे के साथ एकमुश्त दी जाती हैं।
विकलांगता में प्रीमियम माफ़ी कितनी होती है?
राइडर का आगे का प्रीमियम, और मूल प्लान का उतना प्रीमियम जितनी बीमा राशि ABSA के बराबर है। मूल बीमा राशि ABSA से ज़्यादा हो तो बाकी हिस्से का प्रीमियम और दूसरे राइडर का प्रीमियम भरते रहना होगा।
ABDB का प्रीमियम कितना है?
नियमित प्रीमियम वाली पॉलिसी में ₹1.00 प्रति ₹1,000 प्रति वर्ष (पुलिस ड्यूटी में ₹1.50), उम्र से फ़र्क नहीं। सीमित भुगतान (उदा. 20 साल अवधि, 15 साल भुगतान) में ₹1.20। AB Rider (सिर्फ़ मृत्यु) ₹0.50। कर नियमानुसार अलग।
ABDB कितनी राशि तक ले सकते हैं?
न्यूनतम ₹10,000; LIC की सभी पॉलिसियों को मिलाकर अधिकतम ₹1 करोड़ (Jeevan Shiromani के साथ कुल ₹2 करोड़)। 714 जैसे प्लान में ADDB का लाभ मूल बीमा राशि से ज़्यादा नहीं; AB Rider मूल बीमा राशि के 3 गुना तक।
दूसरी कंपनी (HDFC Life, SBI Life, Tata AIA आदि) या PA policy का accident cover भी ₹1 करोड़ में गिना जाएगा?
नहीं। LIC brochure की सीमा सिर्फ़ Life Insurance Corporation of India से ली गई पॉलिसियों (individual + group, in-built accident सहित) पर है। Claim पर LIC अपनी सीमा तक पूरा देगा और दूसरी कंपनी अपनी policy के हिसाब से अलग से — मृत्यु / विकलांगता का लाभ तय रकम वाला है, नुक़सान-भरपाई (indemnity) वाला नहीं; हाँ, PA policy का अस्पताल-खर्च वाला हिस्सा indemnity है, एक बिल दो जगह से नहीं मिलता। पर proposal form में दूसरी कंपनियों का मौजूदा बीमा (accident cover सहित) ज़रूर लिखें — underwriting में आय के हिसाब से कुल cover देखा जा सकता है और rider घट या मना हो सकता है; छिपाने पर पहले 3 साल में Section 45 के तहत claim पर सवाल उठ सकता है।
कितनी उम्र तक ABDB कवर रहता है?
प्रवेश 18 (पूरे) से 65 वर्ष (निकटतम जन्मदिन); कवर पॉलिसी अवधि तक या 70 वर्ष वाली वर्षगाँठ तक — जो पहले हो।
FAB क्या है और कब मिलता है?
Final Additional Bonus — with-profit पॉलिसी में मृत्यु या परिपक्वता के दावे वाले साल LIC की घोषित दर से एक बार। पॉलिसी LIC की तय न्यूनतम अवधि (आम तौर पर 15 साल) चली हो। Paid-up पॉलिसी पर FAB नहीं।
FAB कैसे निकालें?
FAB = बीमा राशि ÷ 1000 × उस साल की FAB दर। दर पॉलिसी अवधि (परिपक्वता) या चली हुई अवधि (मृत्यु) के समूह पर अलग होती है — LIC के बोनस circular से लें।
“Revised बोनस” क्या होता है?
असल नाम Simple Reversionary Bonus है। इसकी दर हर साल नए सिरे से घोषित होती है, इसलिए बोलचाल में “revised” कहते हैं। अब तक घोषित होकर पॉलिसी में जुड़ चुका बोनस Earned / Vested बोनस है।
Par और Non-Par में क्या फ़र्क़ है?
Par = Participating (With-Profit): LIC के Par फ़ंड के मुनाफ़े में हिस्सा, हर साल बोनस और दावे पर FAB — दर पहले से तय नहीं। Non-Par = Non-Participating (Without-Profit): मुनाफ़े में कोई हिस्सा नहीं, पर Guaranteed Addition / तय आय जैसे लाभ पहले दिन से लिखित और गारंटीड। उदाहरण: 714 / 715 / 736 Par; 770 / 771 / 774 / Term / Health Non-Par।
Non-Linked और Linked का क्या मतलब है? “Profit-linked” क्या होता है?
Linked = Unit Linked (ULIP): पैसा units में, value NAV से — बाज़ार का जोखिम आपका। Non-Linked = पारंपरिक प्लान: बाज़ार से value नहीं बदलती। “Profit-linked” कोई category नहीं — Profit वाला सवाल Par / Non-Par है, बाज़ार वाला सवाल Linked / Non-Linked। ULIP हमेशा Non-Par होते हैं।
“Non-Par, Non-Linked, Life, Individual, Savings” — एक लाइन में मतलब?
बोनस नहीं (सब गारंटीड) · शेयर बाज़ार से नहीं जुड़ा · जीवन बीमा · एक व्यक्ति के नाम · मृत्यु और परिपक्वता दोनों पर पैसा वाला बचत प्लान — जैसे LIC बीमा प्लैटिनम 770।
Surrender करने पर बोनस और FAB मिलते हैं?
Vested बोनस का surrender value मिलता है (बोनस × GSV factor या special surrender value), पूरा बोनस नहीं। FAB सिर्फ़ मृत्यु या परिपक्वता के दावे पर।
✍️ लेखक
✍️ Paras Kumar Sharma (Multi-times MDRT)
Financial Advisor · Accountant · Semi-Qualified CA · CA Faculty (Teacher) · ParasMoney Partner, भागलपुर
ग्राहक का ABDB, FAB या बोनस का हिसाब समझना हो — कॉल या WhatsApp करें, Advisor AI Mitra से PDF बनाकर देंगे।
☎ 9709602222 | Consultation बुक करें → | ADDB Rider Brochure (LIC PDF) | ADDB Rider पेज | AB Rider पेज | 714 Brochure
स्रोत: LIC’s Accidental Death and Disability Benefit Rider (UIN 512B209V02) sales brochure (01-10-2024 से), LIC’s Accident Benefit Rider (UIN 512B203V03), LIC’s New Endowment Plan 714 brochure — licindia.in। FAB / बोनस दरें उदाहरण के लिए मानी गई हैं; असली दरें LIC के बोनस circular के अनुसार। पुरानी (2014 से पहले की) पॉलिसियों में in-built Accident Benefit के नियम पॉलिसी बॉन्ड के अनुसार। लेख केवल जानकारी के लिए; लाभ पॉलिसी शर्तों के अधीन। बीमा आग्रह की विषय-वस्तु है।
Visitor Comments (0)
Abhi koi approved comment nahi hai. Aap pehla comment bhej sakte hain.