मंडप सजा है, गेंदे की मालाएँ, शहनाई… और पिता काँपते हाथों से बेटी का हाथ थामे कन्यादान कर रहे हैं। उस पल पिता की आँखों में दो बातें होती हैं — गर्व और एक सुकून कि “मैंने अपना वादा निभा दिया।”
पर ज़रा सोचिए — अगर वह दिन आने से पहले पिता ही न रहें? क्या तब भी बेटी की शादी उतनी ही धूमधाम से होगी? उसकी पढ़ाई बीच में तो नहीं रुकेगी? यही डर हर माता-पिता के मन में होता है — और इसी डर का पक्का जवाब है LIC’s Jeevan Lakshya (प्लान 733), जिसे लोग प्यार से “कन्यादान पॉलिसी” कहते हैं।
👉 कैसे काम करती है ↓ | उदाहरण ↓ | FAQ ↓
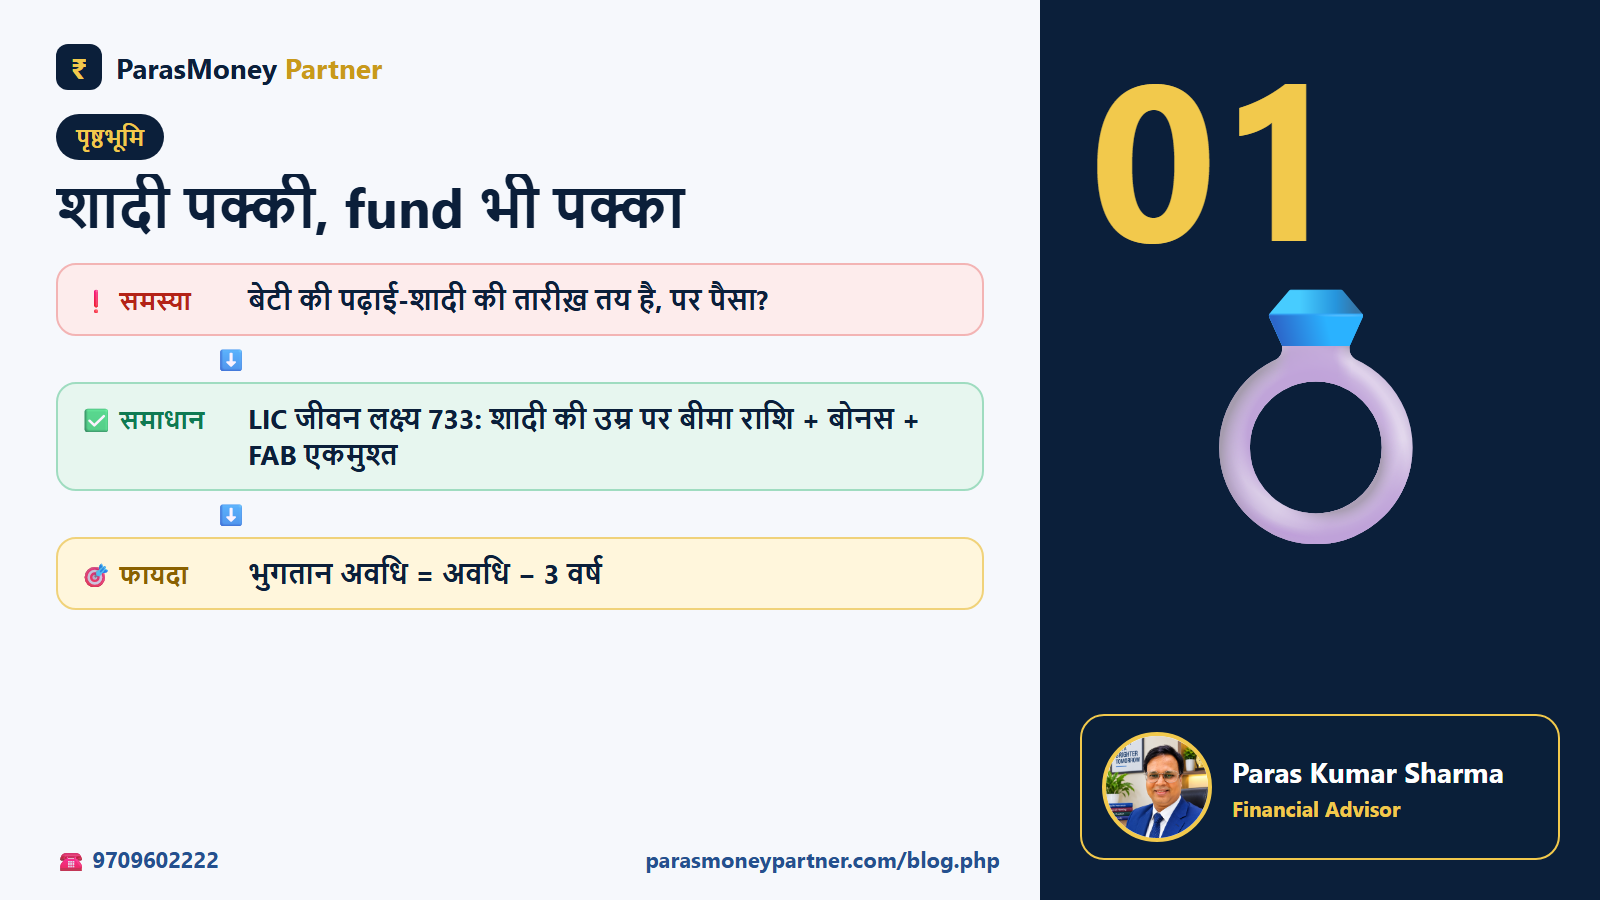
पृष्ठभूमि: ज़िंदगी की 4 बातें जो पक्की हैं
ज़िंदगी में बहुत कुछ अनिश्चित है — पर कुछ ख़र्च ऐसे हैं जो आने ही आने हैं, बस तारीख़ आगे है:
| पक्का लक्ष्य | कब | क्यों टाल नहीं सकते |
|---|---|---|
| 🎓 बेटी / बेटे की पढ़ाई | बच्चे की 17–22 वर्ष की उम्र | Admission की तारीख़ इंतज़ार नहीं करती |
| 💍 बेटी / बेटे की शादी | बच्चे की 24–28 वर्ष की उम्र | समाज और सपने — दोनों का सवाल |
| 🌅 अपना retirement | 55–60 वर्ष | तब कमाई रुकेगी, ख़र्च नहीं |
जब लक्ष्य पक्का है, तो उसका fund भी पक्का होना चाहिए — ऐसा fund जो पिता के रहने या न रहने, दोनों हालात में बेटी तक पहुँचे।
समस्या: “अभी तो बहुत समय है” — और फिर समय निकल जाता है
✅ महँगाई: आज जो शादी लाखों में होती है, 20–25 साल बाद उसका ख़र्च कई गुना होगा।
✅ बचत बीच में टूट जाती है: FD, RD या बचत खाता — घर की किसी भी ज़रूरत पर निकल जाता है; शादी का पैसा अलग “ताले” में नहीं रहता।
✅ सबसे बड़ा जोखिम — पिता का न रहना: बचत तभी तक बढ़ती है जब तक कमाने वाला है। पिता न रहें तो SIP/RD वहीं रुक जाती है — लक्ष्य अधूरा।
✅ सिर्फ़ Term plan से एकमुश्त पैसा तो मिलता है, पर वह बेटी की शादी तक सँभलकर रहेगा — इसकी गारंटी नहीं; और पिता रहें तो Term में कुछ वापस नहीं।
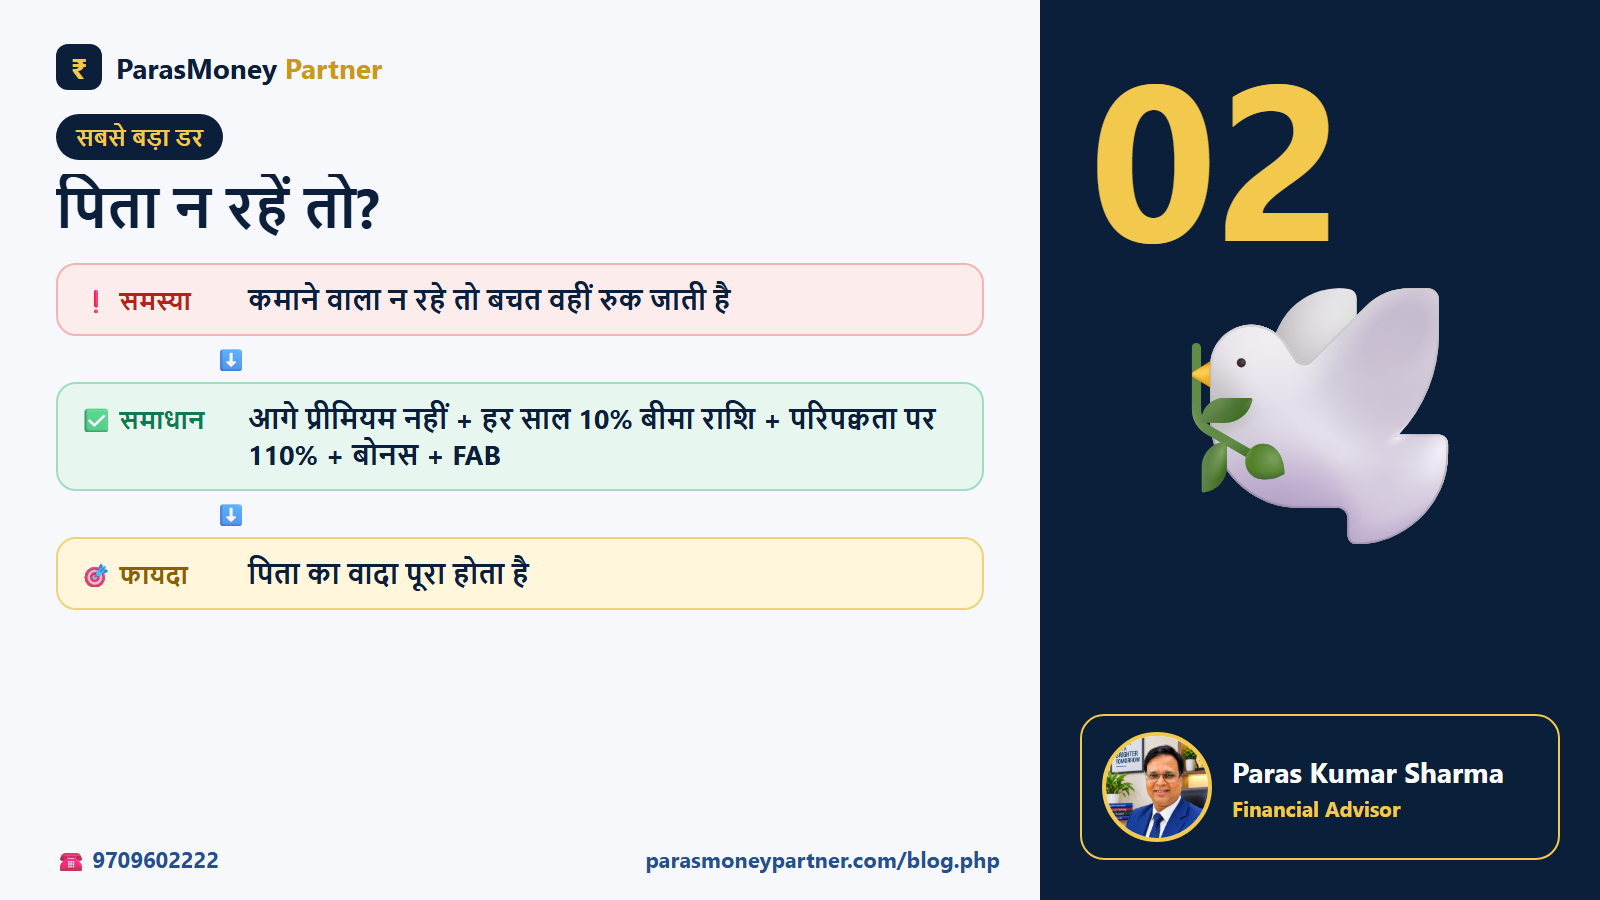
समाधान: LIC जीवन लक्ष्य (733) — “कन्यादान पॉलिसी” कैसे काम करती है
LIC’s Jeevan Lakshya (UIN 512N297V03) एक Par, Non-Linked, Life, Individual, Savings प्लान है — LIC के शब्दों में यह परिवार, ख़ासकर बच्चों के लाभ के लिए, पॉलिसीधारक के न रहने पर सालाना आय और परिपक्वता पर एकमुश्त राशि देता है — पॉलिसीधारक रहें या न रहें।
👨👧 अगर पिता साथ रहें (परिपक्वता पर)
मूल बीमा राशि + हर साल जुड़ा Simple Reversionary बोनस + Final Additional Bonus (FAB), यदि हो — एकमुश्त, ठीक बेटी की शादी के समय।
🕊️ अगर पिता न रहें (पॉलिसी चालू हो)
आगे कोई प्रीमियम नहीं।
हर साल मूल बीमा राशि का 10% (Annual Income Benefit) — मृत्यु के बाद वाली पॉलिसी वर्षगाँठ से, परिपक्वता से पहले वाली वर्षगाँठ तक — बेटी की पढ़ाई और घर के ख़र्च के लिए।
परिपक्वता की तारीख़ पर 110% मूल बीमा राशि + पूरा बोनस + FAB (यदि हो) — यानी शादी का पैसा उसी तारीख़ पर, जो पिता ने तय की थी। मृत्यु के बाद भी पॉलिसी परिपक्वता तक बोनस में हिस्सेदार रहती है।
LIC brochure: “Sum Assured on Death” = 7 गुना वार्षिक प्रीमियम या (110% बीमा राशि + 10% सालाना आय) में से जो ज़्यादा; मृत्यु लाभ कुल जमा प्रीमियम के 105% से कम नहीं।
यही इसकी आत्मा है: पिता की कमी कोई पूरी नहीं कर सकता — पर पिता का वादा यह पॉलिसी पूरा करती है। हर साल आने वाली राशि माँ को हिम्मत देती है, और शादी के दिन पूरा fund बेटी के हाथ में।
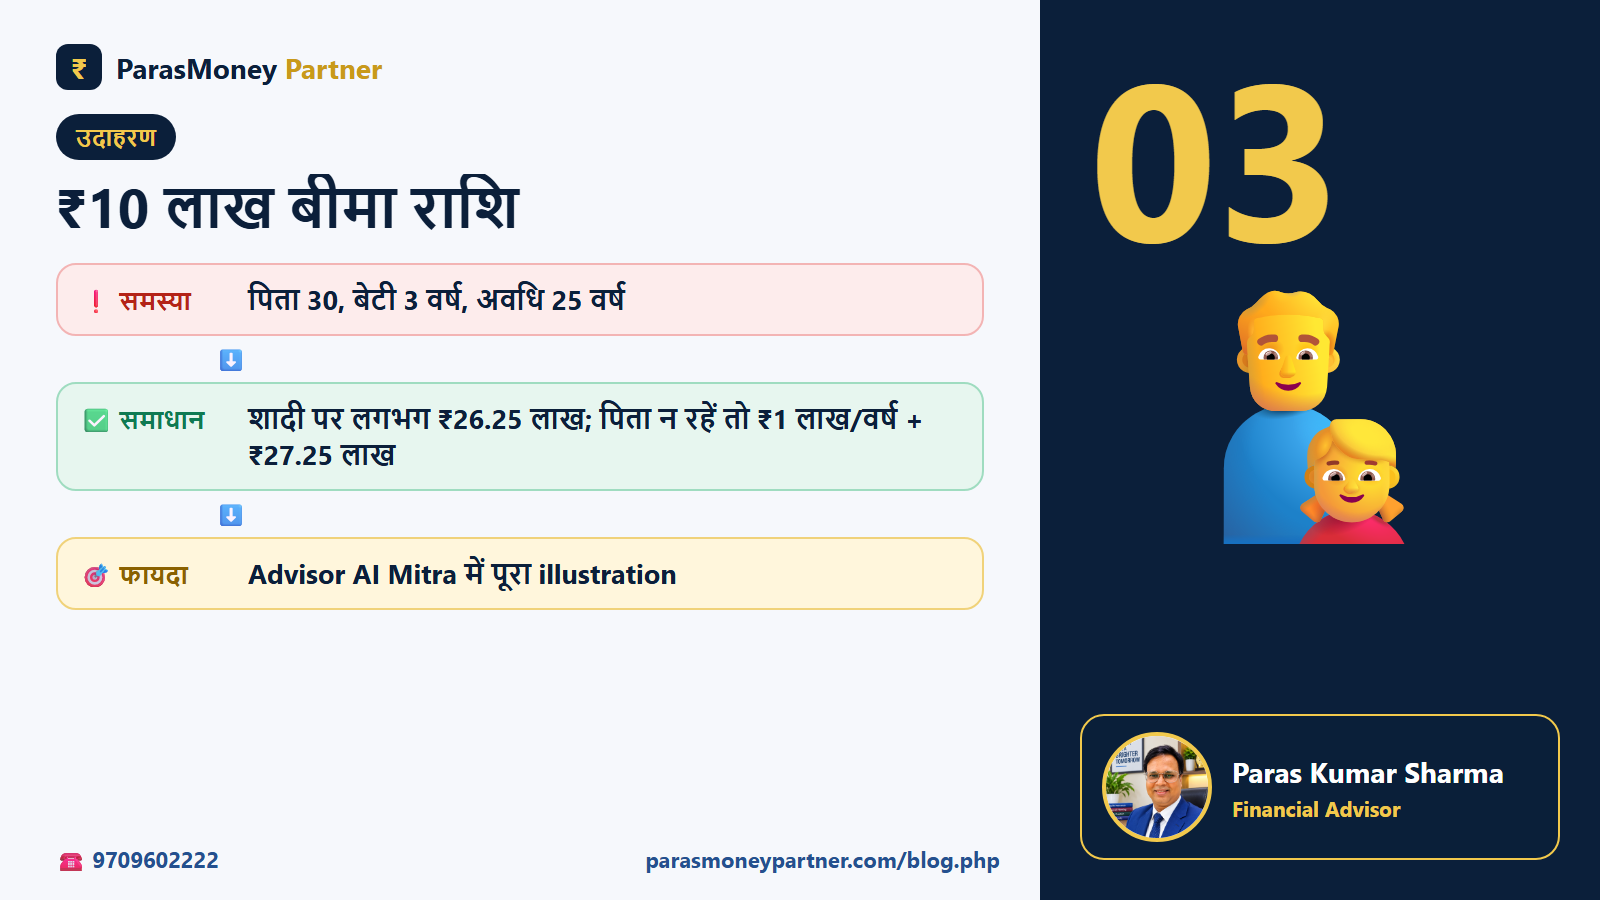
📊 उदाहरण: पिता 30 वर्ष, बेटी 3 वर्ष, अवधि 25 वर्ष
बेटी 28 की होगी तब पॉलिसी पूरी — ठीक शादी की उम्र। भुगतान सिर्फ़ 22 वर्ष।
| लाभ | बीमा राशि ₹2 लाख | बीमा राशि ₹10 लाख |
|---|---|---|
| सालाना प्रीमियम (LIC brochure नमूना, कर अलग) | ₹9,222 | सलाहकार से quote |
| 👨👧 पिता साथ रहें — 25 साल बाद (अनुमानित) | ||
| मूल बीमा राशि | ₹2,00,000 | ₹10,00,000 |
| बोनस (₹47/1000 × 25 वर्ष)* | ₹2,35,000 | ₹11,75,000 |
| FAB (₹450/1000)* | ₹90,000 | ₹4,50,000 |
| शादी के समय कुल | ₹5,25,000 | ₹26,25,000 |
| 🕊️ पिता न रहें — जैसे 5वें वर्ष में (अनुमानित) | ||
| आगे प्रीमियम | कुछ नहीं | |
| हर साल आय (10%) × 20 वर्ष | ₹20,000 × 20 = ₹4,00,000 | ₹1,00,000 × 20 = ₹20,00,000 |
| परिपक्वता पर (110% + बोनस + FAB)* | ₹5,45,000 | ₹27,25,000 |
| परिवार को कुल | ₹9,45,000 | ₹47,25,000 |
* बोनस ₹47 और FAB ₹450 प्रति 1000 — 25 वर्ष अवधि के हाल के LIC quotation के अनुसार मान ली गई दरें; असली दर हर साल LIC घोषित करता है, इसलिए राशि अनुमानित है। ₹2 लाख का प्रीमियम LIC sales brochure पैरा 6 का नमूना (सालाना, standard life, कर अलग)। ₹10 लाख पर प्रीमियम High Sum Assured छूट के साथ LIC दर से — अपने सलाहकार से सटीक quote लें।
LIC brochure का नमूना सालाना प्रीमियम (बीमा राशि ₹2 लाख, कर अलग)
| उम्र \ अवधि (भुगतान) | 13 (10) | 15 (12) | 20 (17) | 25 (22) |
|---|---|---|---|---|
| 20 | ₹20,217 | ₹16,670 | ₹11,711 | ₹9,006 |
| 30 | ₹20,286 | ₹16,758 | ₹11,858 | ₹9,222 |
| 40 | ₹20,678 | ₹17,209 | ₹12,495 | ₹10,074 |
| 50 | ₹22,030 | ₹18,698 | — | — |
सही तरीके से लें — 7 practical बातें
अवधि = शादी की उम्र − बेटी की आज की उम्र। पढ़ाई के लिए अलग पॉलिसी चाहिए तो छोटी अवधि (13–17 वर्ष) की दूसरी पॉलिसी।
बीमा राशि महँगाई जोड़कर: आज के शादी-ख़र्च को 20–25 साल आगे का सोचें; 10% सालाना आय घर चलाने लायक हो।
पॉलिसी पिता/कमाने वाले के जीवन पर: तभी उनके न रहने पर 10% आय और पूरा fund मिलेगा।
Term Rider और ADDB Rider जोड़ें: मृत्यु पर तुरंत अतिरिक्त राशि — परिवार को उसी समय सहारा।
Nominee बेटी/पत्नी: विवाहित हैं तो MWP Act के तहत लेने पर विचार करें — पैसा सिर्फ़ परिवार का।
प्रीमियम कभी न छोड़ें: चालू पॉलिसी पर ही बोनस जुड़ता है और पूरा मृत्यु लाभ मिलता है; ECS/NACH लगवाएँ।
सालाना mode चुनें: 2% छूट; ₹5 लाख से ऊपर बीमा राशि पर अतिरिक्त छूट।
बेटी को विदा करते समय आँसू तो आएँगे — पर वो सुकून के आँसू हों, चिंता के नहीं। 🙏
आपका सलाहकार
Paras Kumar Sharma — Financial Advisor (MDRT), ParasMoney Partner, भागलपुर
बेटी की उम्र बताइए — सही अवधि, सही बीमा राशि और पूरा benefit illustration (Excel + PDF) Advisor AI Mitra से तुरंत बनाकर देंगे।
❓ अक्सर पूछे जाने वाले सवाल (FAQ)
“कन्यादान पॉलिसी” क्या LIC का कोई प्लान है?
LIC में इस नाम का कोई प्लान नहीं है। लोग LIC’s Jeevan Lakshya (प्लान 733, UIN 512N297V03) को बेटी की शादी के लिए लेते हैं, इसलिए आम बोलचाल में इसे “कन्यादान पॉलिसी” कहा जाता है। पॉलिसी हमेशा असली नाम और प्लान नंबर देखकर लें।
पिता के न रहने पर क्या आगे प्रीमियम भरना पड़ता है?
नहीं। पॉलिसी चालू हो तो मृत्यु के बाद आगे कोई प्रीमियम नहीं देना होता। परिवार को अगली पॉलिसी वर्षगाँठ से हर साल मूल बीमा राशि का 10% मिलता है और परिपक्वता की तारीख़ पर 110% बीमा राशि + बोनस + FAB (यदि हो)।
10% आय हर महीने मिलती है या हर साल?
LIC brochure के अनुसार यह Annual Income Benefit है — यानी साल में एक बार, पॉलिसी वर्षगाँठ पर। परिपक्वता वाली एकमुश्त राशि को 5/10/15 साल की किस्तों (मासिक/तिमाही/छमाही/सालाना) में लेने का विकल्प है, जो पॉलिसीधारक अपने जीवनकाल में चुन सकता है — यह विकल्प 10% वाली सालाना आय पर लागू नहीं।
उम्र और अवधि की सीमा क्या है?
प्रवेश की उम्र 18 से 50 वर्ष, अवधि 13 से 25 वर्ष, प्रीमियम भुगतान अवधि = अवधि − 3 वर्ष, परिपक्वता की उम्र 31 से 65 वर्ष। न्यूनतम मूल बीमा राशि ₹2,00,000, अधिकतम की सीमा नहीं (underwriting के अधीन)।
बेटी की उम्र के हिसाब से अवधि कैसे चुनें?
बेटी की शादी की संभावित उम्र में से उसकी आज की उम्र घटाएँ — वही अवधि चुनें। जैसे बेटी 3 साल की है और शादी 25–28 की उम्र में सोचते हैं, तो 22–25 साल की अवधि।
क्या परिपक्वता की पूरी राशि गारंटीड है?
मूल बीमा राशि (और मृत्यु पर 110% बीमा राशि व 10% सालाना आय) तय है। बोनस हर साल LIC घोषित करता है — एक बार घोषित हो गया तो वह गारंटीड हिस्सा बन जाता है; आगे की बोनस दर और FAB LIC के अनुभव पर निर्भर हैं, इसलिए कुल परिपक्वता राशि अनुमानित होती है।
बीच में पैसे की ज़रूरत पड़े तो?
पहला पूरा साल और एक साल का प्रीमियम भरने के बाद surrender मूल्य के अंदर loan मिल सकता है — दो साल के प्रीमियम से पहले 50% तक, उसके बाद 75% तक (चालू पॉलिसी में)।
प्रीमियम कैसे भर सकते हैं?
सालाना, छमाही, तिमाही या मासिक (मासिक सिर्फ़ NACH से) या salary deduction। सालाना पर 2% और छमाही पर 1% छूट; ₹5 लाख से ऊपर की बीमा राशि पर High Sum Assured छूट भी।
टैक्स का क्या?
प्रीमियम पर धारा 80C (पुरानी कर व्यवस्था) और परिपक्वता/मृत्यु लाभ पर धारा 10(10D) — लागू शर्तों और उस समय के आयकर नियमों के अनुसार।
बेटे के लिए भी ले सकते हैं?
हाँ — यह किसी भी बच्चे की पढ़ाई, शादी या आपके retirement जैसे किसी तय लक्ष्य के लिए है। पॉलिसी माता-पिता अपने जीवन पर लेते हैं, ताकि उनके न रहने पर भी लक्ष्य पूरा हो।
बिटिया का कन्यादान पिता का सबसे बड़ा सपना है — उसे किस्मत के भरोसे मत छोड़िए। आज ही बेटी के नाम का “लक्ष्य” तय कीजिए।
☎ 9709602222 | Consultation बुक करें → | LIC पर जीवन लक्ष्य 733 | Sales Brochure (PDF) | Advisor AI Mitra
स्रोत: LIC’s Jeevan Lakshya (Plan 733, UIN 512N297V03) sales brochure (22-09-2025 से लागू), licindia.in। “कन्यादान पॉलिसी” आम बोलचाल का नाम है, LIC का official नाम नहीं। लेख केवल जानकारी के लिए; बोनस/FAB भविष्य में LIC की घोषणा पर निर्भर (घोषित बोनस गारंटीड), राशि अनुमानित; लाभ पॉलिसी शर्तों के अधीन; कर नियमानुसार। फ़ोटो सांकेतिक (AI-निर्मित) हैं, सलाहकार की फ़ोटो असली। बीमा आग्रह की विषय-वस्तु है; बिक्री से पहले sales brochure ध्यान से पढ़ें। Paras Kumar Sharma, Financial Advisor (MDRT), ParasMoney Partner।
Visitor Comments (0)
Abhi koi approved comment nahi hai. Aap pehla comment bhej sakte hain.