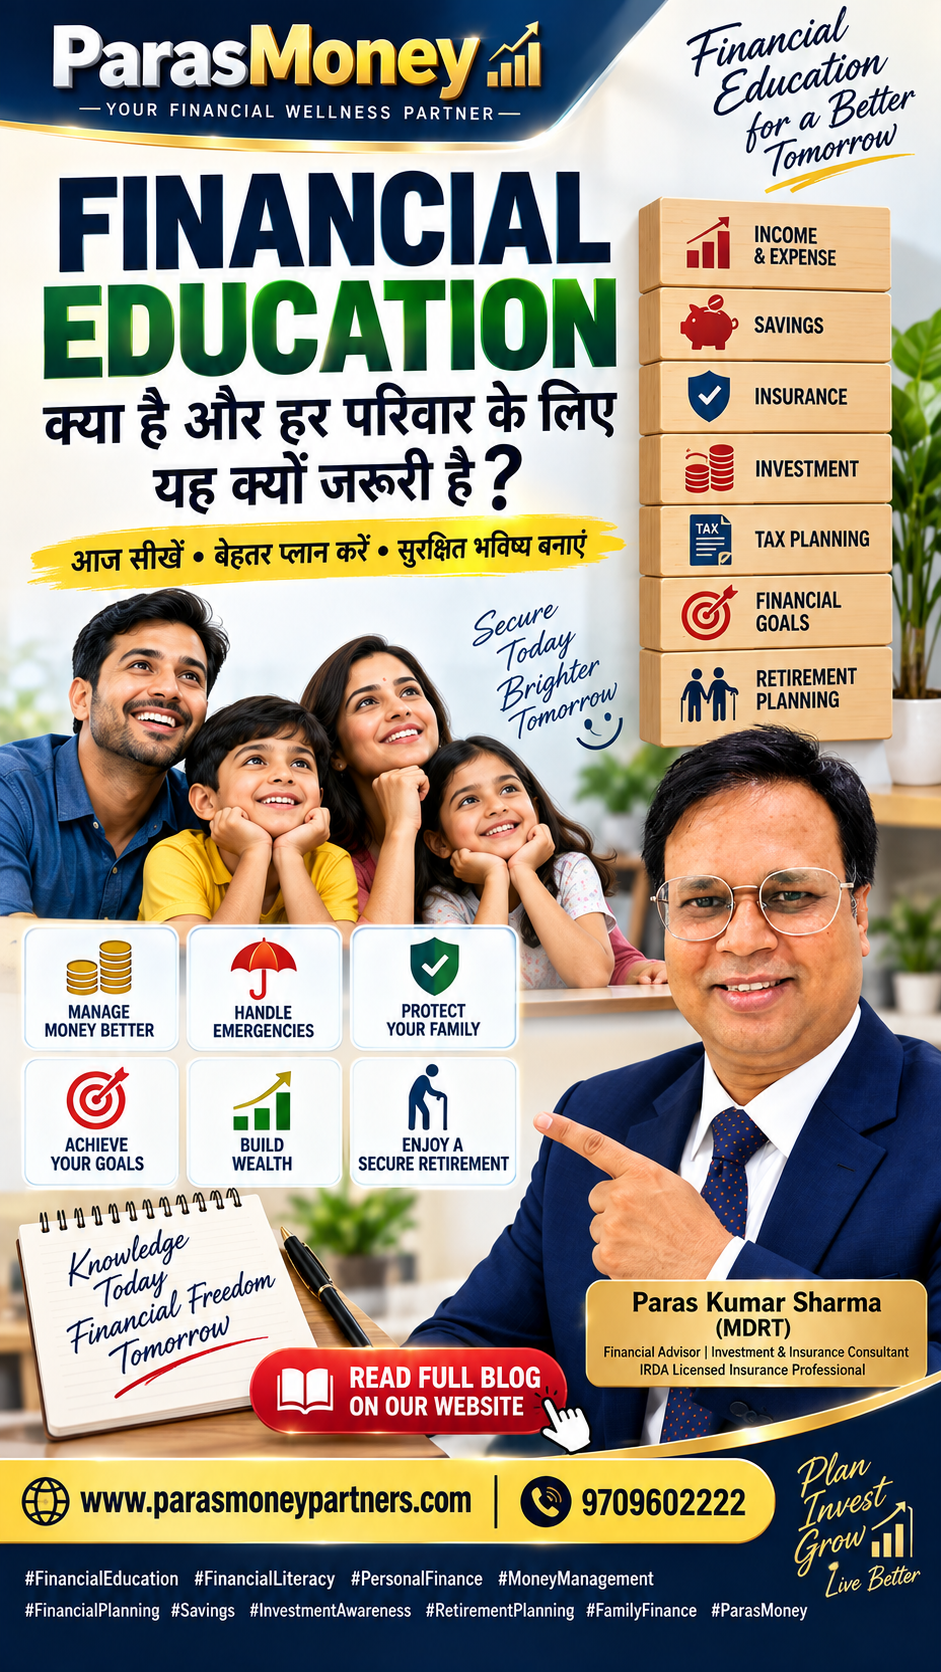
आज के समय में अच्छी कमाई करना जितना जरूरी है, उतना ही जरूरी है अपनी कमाई को सही तरीके से मैनेज करना। बहुत से लोग मेहनत करके income कमाते हैं, लेकिन financial planning की सही जानकारी न होने के कारण उनकी कमाई का एक बड़ा हिस्सा बिना किसी योजना के खर्च हो जाता है।
Financial Education हमें सिखाती है कि अपनी income, expenses, savings, insurance, investment, loan, tax और future financial goals को समझकर बेहतर financial decisions कैसे लिए जाएं।
Financial Education का मतलब केवल निवेश करना सीखना नहीं है। इसका वास्तविक उद्देश्य अपनी आर्थिक स्थिति को समझना, financial risks को पहचानना और भविष्य के लिए एक व्यवस्थित योजना बनाना है।
आइए समझते हैं कि Financial Education हमारे जीवन में क्यों महत्वपूर्ण है और इसे अपनाकर हम अपनी financial planning को कैसे बेहतर बना सकते हैं।
1. Income और Expenses को समझना: Financial Planning का पहला कदम
किसी भी financial planning की शुरुआत अपनी income और expenses को समझने से होती है। सबसे पहले यह जानना जरूरी है कि हर महीने कितनी income आती है और वह पैसा किन-किन जरूरतों में खर्च होता है।
यदि हमें अपने खर्चों की जानकारी नहीं है, तो savings और future goals के लिए सही planning करना मुश्किल हो सकता है।
एक सामान्य cash flow इस प्रकार समझा जा सकता है:
Income → Expenses → Savings
लेकिन बेहतर financial planning में जरूरी savings और financial goals को ध्यान में रखकर budget बनाना उपयोगी हो सकता है।
उदाहरण के लिए, income प्राप्त होने के बाद आवश्यक खर्चों, savings और investments के लिए पहले से एक योजना बनाई जा सकती है। इससे अनावश्यक खर्चों को पहचानने और financial discipline बनाए रखने में मदद मिल सकती है।
2. Emergency Fund क्यों जरूरी है?
जीवन में financial emergencies कभी भी आ सकती हैं। अचानक medical expenses, job loss, business problems या family requirements जैसी परिस्थितियां हमारी आर्थिक स्थिति को प्रभावित कर सकती हैं।
ऐसे समय में यदि पर्याप्त emergency savings उपलब्ध नहीं है, तो व्यक्ति को loan लेने या अपने investments बेचने की आवश्यकता पड़ सकती है।
इसलिए अपनी financial situation के अनुसार Emergency Fund बनाने पर विचार करना उपयोगी हो सकता है।
Emergency Fund का उद्देश्य अचानक आने वाले जरूरी खर्चों के लिए financial support उपलब्ध कराना है।
Emergency savings की योजना बनाते समय इन बातों पर ध्यान दिया जा सकता है:
परिवार के मासिक जरूरी खर्च।
Income की स्थिरता।
नौकरी या व्यवसाय से जुड़े जोखिम।
परिवार की संभावित financial requirements।
उपलब्ध savings और अन्य liquid resources।
Emergency Fund की सही राशि प्रत्येक व्यक्ति और परिवार की परिस्थितियों के अनुसार अलग हो सकती है।
3. Insurance और Investment में अंतर समझना जरूरी है
Financial Education का एक महत्वपूर्ण हिस्सा Insurance और Investment के बीच अंतर समझना है।
Insurance का मुख्य उद्देश्य financial protection है, जबकि Investment का उद्देश्य wealth creation या future financial goals को पूरा करने में सहायता करना हो सकता है।
Insurance के माध्यम से व्यक्ति कुछ विशेष risks के विरुद्ध financial protection लेने पर विचार कर सकता है। वहीं, investments का चयन अपने goals, time horizon और risk tolerance के अनुसार किया जा सकता है।
उदाहरण के लिए:
Life Insurance: परिवार की financial protection की जरूरतों के लिए।
Health Insurance: स्वास्थ्य संबंधी खर्चों के financial impact को कम करने के उद्देश्य से।
Investment: भविष्य के लक्ष्यों और wealth accumulation के लिए।
हर insurance policy और investment product की अपनी शर्तें, limitations, risks और benefits हो सकते हैं। इसलिए किसी भी financial product को चुनने से पहले उसकी विशेषताओं को समझना जरूरी है।
4. Financial Goals लिखना क्यों जरूरी है?
जब financial goals स्पष्ट होते हैं, तो financial planning को व्यवस्थित तरीके से तैयार करना आसान हो सकता है।
हर व्यक्ति और परिवार के goals अलग-अलग होते हैं। किसी के लिए बच्चों की education महत्वपूर्ण हो सकती है, तो किसी के लिए retirement planning या घर खरीदना।
कुछ सामान्य financial goals इस प्रकार हैं:

बच्चों की Education
बच्चों की पढ़ाई और उच्च शिक्षा के लिए long-term financial planning।

घर खरीदना
अपने घर के लिए आवश्यक धनराशि और समय सीमा निर्धारित करना।

Retirement Planning
भविष्य में नियमित income और retirement needs के लिए तैयारी करना।

Family Protection
परिवार की financial security और आवश्यक protection needs को समझना।
Goals लिखते समय उनकी अनुमानित लागत, समय सीमा और उपलब्ध resources को ध्यान में रखना उपयोगी हो सकता है।
5. Savings और Investment में अंतर समझें
अक्सर लोग Savings और Investment को एक ही समझ लेते हैं, जबकि दोनों की भूमिका अलग हो सकती है।
Saving का उपयोग सामान्यतः निकट अवधि की जरूरतों और financial reserves के लिए किया जा सकता है। वहीं, Investment को अलग-अलग financial goals और time horizon के अनुसार चुना जा सकता है।
Investment का चयन करते समय निम्नलिखित बातों पर विचार करना चाहिए:
Investment का उद्देश्य क्या है?
पैसा कितने समय के लिए निवेश किया जा सकता है?
कितने risk को स्वीकार किया जा सकता है?
Investment में liquidity की क्या जरूरत है?
संभावित return और associated charges क्या हैं?
हर investment में risk और return का स्तर अलग हो सकता है। इसलिए केवल past returns देखकर investment decision लेना उचित नहीं माना जाना चाहिए।
6. Loan और Debt को समझना भी Financial Education का हिस्सा है
आज के समय में home loan, personal loan, business loan और अन्य प्रकार के credit का उपयोग किया जाता है। Loan लेने से पहले उसकी पूरी financial cost को समझना महत्वपूर्ण है।
बहुत से लोग केवल EMI देखकर loan का निर्णय लेते हैं, लेकिन loan की कुल repayment राशि और interest cost को समझना भी जरूरी है।
Loan लेने से पहले इन बातों पर ध्यान दें:
Interest rate कितना है?
Loan tenure कितनी है?
Monthly EMI कितनी होगी?
पूरे loan period में कुल कितना भुगतान करना पड़ेगा?
क्या EMI आपकी repayment capacity के अनुसार है?
Processing charges और अन्य applicable charges क्या हैं?
सिर्फ कम EMI होना पर्याप्त नहीं है। लंबी tenure के कारण कुल interest cost बढ़ सकती है। इसलिए loan की पूरी शर्तों को समझकर निर्णय लेना उपयोगी है।
7. Retirement Planning जल्दी शुरू करना क्यों उपयोगी हो सकता है?
Retirement planning को केवल नौकरी या व्यवसाय के अंतिम वर्षों तक सीमित रखने के बजाय पहले से शुरू करने पर विचार किया जा सकता है।
जल्दी planning शुरू करने से व्यक्ति के पास अपने retirement goals के लिए लंबे समय तक savings और investment करने की गुंजाइश हो सकती है।
Retirement corpus तैयार करने में कई factors भूमिका निभा सकते हैं:
Retirement तक उपलब्ध समय।
नियमित savings की क्षमता।
Investment का संभावित return।
Inflation का प्रभाव।
Retirement के बाद अनुमानित expenses।
अन्य income sources और financial assets।
उदाहरण के लिए, कोई व्यक्ति retirement के लिए हर महीने एक निश्चित राशि बचाने की योजना बना सकता है। समय के साथ नियमित savings और disciplined investing उसके financial goal की दिशा में योगदान कर सकते हैं। हालांकि, investment returns निश्चित नहीं होते और वास्तविक परिणाम market performance तथा अन्य factors पर निर्भर कर सकते हैं।
8. Financial Education का सबसे बड़ा फायदा क्या है?
Financial Education का उद्देश्य केवल ज्यादा पैसा कमाना नहीं है। इसका एक महत्वपूर्ण उद्देश्य उपलब्ध income और resources का समझदारी से उपयोग करना सीखना भी है।
Financial Education हमें निम्नलिखित बातों को समझने में मदद कर सकती है:
Income Management
अपनी income और expenses को व्यवस्थित तरीके से manage करना।
Risk Awareness
Financial risks और protection की जरूरतों को समझना।
Goal Setting
अपने short-term और long-term financial goals तय करना।
Financial Discipline
नियमित savings, budget और long-term planning की आदत विकसित करना।
जब व्यक्ति financial concepts को समझता है, तो वह अपने financial decisions के बारे में अधिक जानकारी के साथ विचार कर सकता है।
Financial Education को अपनी जिंदगी में कैसे अपनाएं?
Financial Education केवल किताबों या courses तक सीमित नहीं है। इसे रोजमर्रा की financial activities में भी लागू किया जा सकता है।
एक सामान्य financial planning routine इस प्रकार हो सकता है:
अपनी Monthly Income लिखें
हर महीने आने वाली income के स्रोतों को समझें।
Expenses का रिकॉर्ड रखें
जरूरी और discretionary expenses की पहचान करें।
Savings और Emergency Fund की योजना बनाएं
अपनी क्षमता और financial needs के अनुसार reserve बनाने पर विचार करें।
Insurance Protection की समीक्षा करें
परिवार की जरूरतों के अनुसार उपलब्ध financial protection को समझें।
Future Goals के लिए Planning करें
Education, retirement और अन्य लक्ष्यों के लिए समय सीमा और आवश्यक धनराशि का अनुमान लगाएं।
समय-समय पर Financial Review करें
Income, expenses, goals और investments की स्थिति की समीक्षा करें।
निष्कर्ष: Financial Education क्यों महत्वपूर्ण है?
Financial Education हर उम्र और अलग-अलग income levels वाले लोगों के लिए उपयोगी हो सकती है। हमारी financial success केवल इस बात पर निर्भर नहीं करती कि हम कितना पैसा कमाते हैं, बल्कि इस बात पर भी निर्भर करती है कि हम अपनी income को किस प्रकार manage करते हैं और भविष्य के लिए कितनी व्यवस्थित planning करते हैं।
एक अच्छी financial planning में income management, budgeting, emergency savings, adequate insurance protection, goal-based investment और debt management जैसे पहलुओं को समझना महत्वपूर्ण हो सकता है।
आज से अपनी financial education की शुरुआत कीजिए। अपने goals को पहचानिए, budget बनाइए और financial decisions लेते समय अपनी जरूरत, risk profile और time horizon को ध्यान में रखिए।
महत्वपूर्ण Disclaimer
यह लेख सामान्य financial education के उद्देश्य से है। यह व्यक्तिगत financial, investment, tax या insurance सलाह नहीं है। किसी भी financial product या investment decision से पहले अपनी व्यक्तिगत financial स्थिति, product terms और संबंधित जोखिमों को समझना उचित है। आवश्यकता होने पर योग्य financial professional से सलाह लें।
Paras Money
Financial Education • Financial Planning • Family Protection
Learn Today • Plan Better • Secure Tomorrow
Visitor Comments (0)
Abhi koi approved comment nahi hai. Aap pehla comment bhej sakte hain.