दोपहर में phone पर संदेश आता है: "आपके खाते से ₹20,000 debit हुए।" आपने कुछ ख़रीदा नहीं, किसी को भेजा नहीं। हाथ-पाँव ठंडे पड़ जाते हैं। बैंक जाएँ तो जवाब मिलता है: "आपने ही OTP बताया होगा।" और social media पर कोई कहता है: "घबराइए मत, RBI का नया नियम है, बैंक को ₹25,000 तक देना ही पड़ेगा।"
सच क्या है? मैंने RBI के मूल दस्तावेज़ खोलकर पढ़े: 2017 का circular, जून 2026 के नए निर्देश और RBI की Annual Report। इस लेख में आसान हिंदी में बताऊँगा कि आज कौन-सा नियम चलता है, 1 जनवरी 2027 से क्या बदलेगा, और पैसा वापस पाने के लिए कदम-दर-कदम क्या करना है। हर बात के साथ RBI का link है, ताकि आप ख़ुद जाँच सकें।
⏱️ जल्दी में हैं? तीन बातें याद रखें
1. पैसे कटते ही 1930 पर call और बैंक में शिकायत, दोनों उसी दिन।
2. आज के नियम में 3 कार्य-दिवस, नए नियम में 5 calendar दिन की सीमा है। देर = नुकसान।
3. ₹25,000 वाला मुआवज़ा 1 जनवरी 2027 के बाद हुए fraud पर है, और वह नुकसान का 85% है, पूरा नहीं।
1️⃣ पृष्ठभूमि: digital भुगतान बढ़े, तो ठगी भी
RBI की Annual Report 2025-26 (29 मई 2026 को जारी) के अनुसार UPI से लेन-देन दो साल में लगभग दोगुने हो गए:
| साल | UPI लेन-देन (संख्या) | UPI लेन-देन (रकम) |
|---|---|---|
| 2023-24 | लगभग 13,113 करोड़ | ₹200.0 लाख करोड़ |
| 2024-25 | लगभग 18,587 करोड़ | ₹260.6 लाख करोड़ |
| 2025-26 | लगभग 24,162 करोड़ | ₹314.2 लाख करोड़ |
स्रोत: RBI Annual Report 2025-26, Table IX.1 (संख्या लाख में दी गई है, यहाँ करोड़ में बदली)।
उसी report में बैंकों द्वारा बताए गए fraud के आँकड़े भी हैं:
| साल | Card / Internet / Digital payment fraud (मामले) | रकम | सभी तरह के fraud (मामले · रकम) |
|---|---|---|---|
| 2023-24 | 28,836 | ₹1,452 करोड़ | 35,800 · ₹11,013 करोड़ |
| 2024-25 | 13,332 | ₹517 करोड़ | 23,722 · ₹32,803 करोड़ |
| 2025-26 | 293 | ₹29 करोड़ | 10,114 · ₹48,021 करोड़ |
स्रोत: RBI Annual Report 2025-26, Table VI.3।
🔎 इन आँकड़ों को ऐसे पढ़ें
इस तालिका में सिर्फ़ वे मामले हैं जिन्हें बैंकों ने RBI को fraud के रूप में report किया और जिनकी रकम ₹1 लाख या उससे ज़्यादा है। ₹5,000 से ₹50,000 वाली रोज़ की ठगी, जो आम लोगों के साथ सबसे ज़्यादा होती है, इसमें नहीं दिखती। 2025-26 में digital payment वाले मामलों की गिनती बहुत कम क्यों दिख रही है, इसका कारण report की तालिका में नहीं लिखा है; इसलिए मैं अंदाज़ा नहीं लगा रहा।
2️⃣ समस्या: ठगी कैसे होती है, और पैसा क्यों डूब जाता है?
| तरीका | ठग क्या कहता है | असल में क्या होता है |
|---|---|---|
| 🔢 OTP / PIN माँगना | "KYC update", "card बंद हो जाएगा", "refund आ रहा है" | आपका बताया OTP ही लेन-देन की मंज़ूरी बन जाता है |
| 🔗 अनजान link / APK | "बिजली bill", "challan", "शादी का card.apk" | App आपके SMS और OTP पढ़ लेता है |
| 📲 UPI collect request / QR | "पैसे लेने के लिए PIN डालिए" | PIN डालने से पैसा आता नहीं, जाता है |
| 🖥️ Screen sharing app | "मदद के लिए यह app install करें" | ठग आपकी screen देखकर सब कर लेता है |
| 💳 Card की नक़ल / data चोरी | आपसे कुछ नहीं कहता | आपकी कोई ग़लती नहीं, फिर भी पैसा कटता है |
पैसा डूबने की तीन बड़ी वजहें:
- देरी। लोग शर्म या डर से 2–3 दिन चुप रहते हैं। RBI का पूरा ढाँचा "कितनी जल्दी बताया" पर टिका है।
- OTP / PIN बता देना। नियम की भाषा में यह "ग्राहक की लापरवाही" है, और इससे आपका हक़ कमज़ोर हो जाता है।
- नियम न जानना। सिर्फ़ बैंक में मुँह से बता देना काफ़ी नहीं। शिकायत नंबर, तारीख़-समय और 1930 की शिकायत, यही आगे सबूत बनते हैं।
3️⃣ आम दावे बनाम सच
Social media पर इन दिनों ये बातें बहुत चल रही हैं। हर दावे को मैंने RBI के दस्तावेज़ से मिलाया:
| आम दावा | फ़ैसला | RBI के दस्तावेज़ में क्या लिखा है |
|---|---|---|
| "RBI का नया नियम आ गया है, अभी लागू है" | ⚠️ आधा सच | अंतिम निर्देश 24 जून 2026 को जारी हुए, पर वे 1 जनवरी 2027 या उसके बाद हुए लेन-देन पर लागू होंगे। तब तक 2017 वाला ढाँचा चलता है। RBI press release ↗ |
| "5 दिन के अंदर शिकायत करनी है" | ⚠️ आधा सच | नए नियम में: fraud होने से 5 calendar दिन के अंदर, और दोनों जगह: 1930 / cybercrime.gov.in पर भी, बैंक में भी। आज के नियम में सीमा 3 कार्य-दिवस है। |
| "बैंक को ₹25,000 तक देना ही पड़ेगा" | ⚠️ आधा सच | मुआवज़ा = शुद्ध नुकसान का 85% या ₹25,000, जो कम हो। कुल नुकसान ₹50,000 तक हो, शिकायत समय पर हो और बैंक की जाँच में मामला सच्चा (bona fide) पाया जाए, तभी। |
| "₹20,000 गए तो पूरे ₹20,000 वापस" | ❌ ग़लत | 85% के हिसाब से ₹17,000। ₹3,000 का नुकसान ग्राहक का रहेगा। (पूरा पैसा तब लौटता है जब ग़लती बैंक की हो या third-party breach हो।) |
| "65% RBI देता है, बैंक को बस 35% देना है" | ❌ ग़लत | 65% RBI + 10% आपका बैंक + 10% पैसा पाने वाला बैंक = 85%। बाकी 15% ग्राहक ख़ुद उठाता है। (विदेशी लेन-देन में 65% RBI + 20% आपका बैंक।) |
| "OTP बता दिया हो, तब भी मिलेगा" | ⚠️ आधा सच | नए नियम में हाँ: यह मुआवज़ा ख़ास तौर पर ग्राहक की लापरवाही (जैसे OTP बता देना) वाले मामलों के लिए है। पर जीवन में सिर्फ़ एक बार। आज के नियम में ऐसा कोई हक़ नहीं है। |
| "बैंक न माने तो RBI Ombudsman जाओ" | ✅ सही | सही। बैंक में शिकायत के 30 दिन बाद (या जवाब से असंतुष्ट हों तो) cms.rbi.org.in पर, मुफ़्त। |
| "यह सुविधा हमेशा रहेगी" | ❌ ग़लत | अभी यह मुआवज़ा सिर्फ़ उन fraud के लिए है जो लागू होने की तारीख़ से एक साल के अंदर हों, यानी 2027 के दौरान। आगे बढ़ेगा या नहीं, RBI ने अभी नहीं बताया। |
📌 एक आम उलझन: 2017 वाला ₹25,000
2017 के circular में भी ₹5,000 / ₹10,000 / ₹25,000 लिखे हैं। पर वह मुआवज़ा नहीं है; वह ग्राहक की ज़्यादा से ज़्यादा ज़िम्मेदारी है, जब third-party breach की सूचना 4 से 7 कार्य-दिवस में दी गई हो। दोनों ₹25,000 अलग चीज़ें हैं।
4️⃣ आज का नियम (31 दिसंबर 2026 तक हुए लेन-देन)
यह RBI के 6 जुलाई 2017 के circular से आया है, जिसे अब RBI के "Responsible Business Conduct Directions, 2025" में समेटा गया है।
| स्थिति | आपकी ज़िम्मेदारी | आपको क्या मिलता है |
|---|---|---|
| 🏦 बैंक की चूक / लापरवाही | शून्य (आपने बताया हो या नहीं) | पूरी रकम |
| 🌐 Third-party breach (ग़लती न आपकी, न बैंक की) + बैंक का संदेश मिलने के 3 कार्य-दिवस में सूचना | शून्य | पूरी रकम |
| 🌐 वही, पर सूचना 4 से 7 कार्य-दिवस में | लेन-देन की रकम या नीचे की सीमा, जो कम हो | बाकी रकम |
| 🌐 वही, पर सूचना 7 कार्य-दिवस के बाद | बैंक की Board द्वारा मंज़ूर नीति के अनुसार | नीति पर निर्भर |
| 🙋 आपकी लापरवाही (जैसे OTP / PIN / password बता देना) | बैंक को बताने तक का पूरा नुकसान | बताने के बाद हुए लेन-देन का नुकसान बैंक का |
4 से 7 कार्य-दिवस वाली सीमा (खाते के हिसाब से)
| खाते का प्रकार | ग्राहक की अधिकतम ज़िम्मेदारी |
|---|---|
| BSBD (basic savings) खाता | ₹5,000 |
| बाकी सभी बचत खाते · prepaid instrument / gift card · MSME के current / CC / OD खाते · ₹5 लाख तक limit वाले credit card · ₹25 लाख तक औसत balance / limit वाले व्यक्तियों के current / CC / OD खाते | ₹10,000 |
| बाकी सभी current / CC / OD खाते · ₹5 लाख से ज़्यादा limit वाले credit card | ₹25,000 |
- कार्य-दिवस आपकी home branch के हिसाब से गिने जाते हैं, और संदेश मिलने वाला दिन नहीं गिना जाता।
- सूचना के 10 कार्य-दिवस के अंदर बैंक को रकम खाते में वापस दिखानी होती है (shadow reversal), बीमा claim का इंतज़ार किए बिना।
- शिकायत का निपटारा 90 दिन के अंदर। 90 दिन में फ़ैसला न हो पाए, तो भी नियम के अनुसार भुगतान करना होता है।
- ग्राहक की ज़िम्मेदारी साबित करने का भार बैंक पर है।
- बैंक चाहे तो ग्राहक की लापरवाही वाले मामले में भी अपनी ओर से छूट दे सकता है। यह बैंक की मर्ज़ी है, हक़ नहीं।
5️⃣ नया नियम (1 जनवरी 2027 से हुए लेन-देन)
RBI ने 6 फ़रवरी 2026 की नीति घोषणा के बाद 6 मार्च 2026 को draft निकाला, लोगों के सुझाव लिए और 24 जून 2026 को अंतिम निर्देश जारी किए। मैंने commercial banks वाला निर्देश (RBI/2026-27/167) पूरा पढ़ा है। Small finance, payments, regional rural, local area और सहकारी बैंकों के लिए उसी दिन अलग निर्देश जारी हुए हैं।
| स्थिति | नया नियम |
|---|---|
| 🏦 बैंक की लापरवाही | ज़िम्मेदारी शून्य, पूरा लेन-देन वापस (आपने बताया हो या नहीं)। जैसे: alert न भेजना, 24x7 शिकायत का रास्ता न देना, शिकायत पर ढंग से काम न करना, system की ख़राबी, अंदर का fraud। |
| 🌐 Third-party breach | fraud होने से 5 calendar दिन में बैंक को बताया तो ज़िम्मेदारी शून्य। उसके बाद बताया तो बैंक की नीति के अनुसार। |
| 🙋 ग्राहक की लापरवाही | बताने तक का नुकसान ग्राहक का, पर छोटी रकम पर मुआवज़ा मिल सकता है (नीचे देखें)। बताने के बाद का नुकसान बैंक का। |
| ⚖️ सबूत का भार | बैंक पर। शिकायत ख़ारिज करे तो कारण और सबूत बताना होगा। |
| 📩 Alert | ₹500 से ऊपर के हर लेन-देन पर तुरंत SMS ज़रूरी; email दिया हो तो email भी। |
| ⏳ फ़ैसले की समय-सीमा | देश के अंदर के मामले में 45 calendar दिन, विदेशी लेन-देन में 60 दिन (अभी 90 दिन)। |
| 💳 Credit card | सूचना के 5 calendar दिन में shadow reversal। |
नए नियम में "ग्राहक की लापरवाही" क्या मानी गई है?
- PIN, password, OTP जैसी जानकारी संभालकर न रखना: किसी को बता देना (जान-बूझकर या धोखे में), PIN लिखकर card के साथ रखना।
- fraud या card खोने का पता चलने पर बैंक को जल्दी न बताना।
- बैंक की साफ़ चेतावनी ("यह लेन-देन ठगी हो सकता है") को अनदेखा करना।
- ख़तरनाक (malicious) app download करना।
- मोबाइल नंबर / email बदलने पर बैंक में update न कराना।
💰 छोटी रकम वाला मुआवज़ा: शर्तें एक जगह
| शर्त | क्या लिखा है |
|---|---|
| कौन | व्यक्ति (individual), sole proprietor भी |
| कितना नुकसान | कुल (gross) नुकसान ₹50,000 तक |
| कितना मिलेगा | शुद्ध नुकसान (वसूली घटाकर) का 85% या ₹25,000, जो कम हो |
| कितनी बार | जीवन में एक बार। Joint खाते में सिर्फ़ एक खाताधारक, और वह आगे अकेले खाते पर दोबारा नहीं ले सकता |
| शिकायत | fraud होने से 5 calendar दिन में, 1930 / cybercrime.gov.in पर और बैंक में |
| जाँच | बैंक अपनी प्रक्रिया से तय करेगा कि नुकसान सच्चा (bona fide) है |
| भुगतान | बैंक आवेदन form देगा; भरा हुआ आवेदन मिलने के 5 calendar दिन में भुगतान |
| कौन भरता है | 65% RBI · 10% आपका बैंक · 10% पैसा पाने वाला बैंक (₹29,412 से कम नुकसान पर)। ₹29,412 से ₹50,000 पर: ₹19,118 + ₹2,941 + ₹2,941 = ₹25,000 |
| कब तक | लागू होने की तारीख़ से एक साल के अंदर हुए fraud के लिए |
| झूठा दावा | दावा झूठा या दोहराया हुआ निकला तो रकम लौटानी होगी। बाद में पैसा वसूल हो जाए तो हिसाब दोबारा होगा |
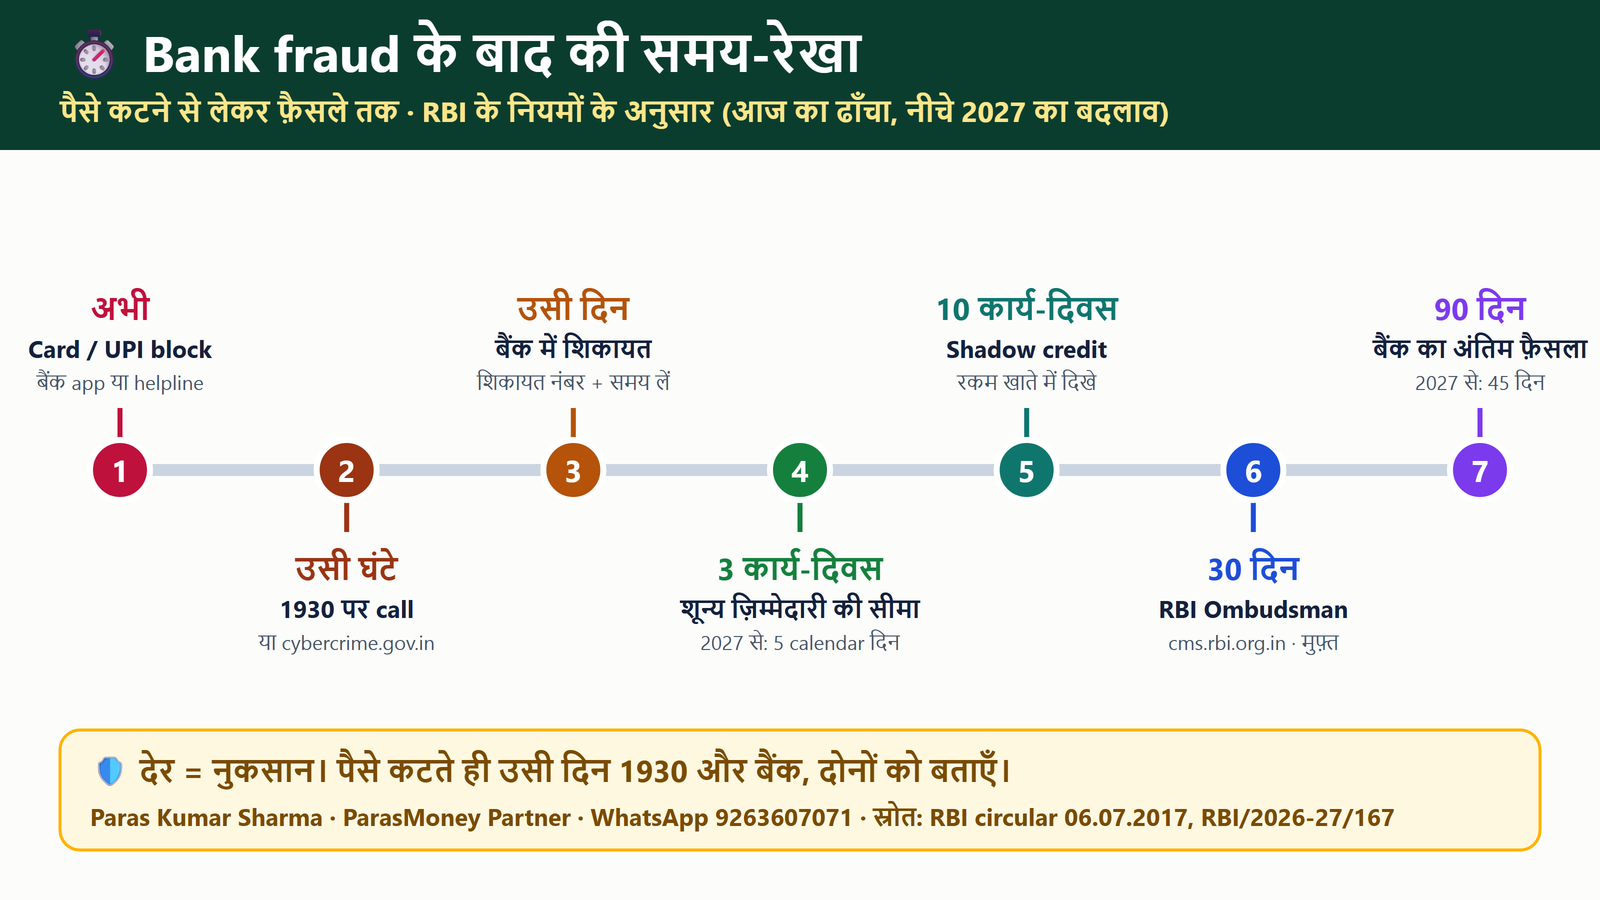
6️⃣ समाधान: पैसे कटते ही ये 8 कदम, इसी क्रम में
| कदम | क्या करें |
|---|---|
| 1 | आगे का नुकसान रोकें। बैंक के app या helpline से card block करें, UPI और net banking रोकें, password / PIN बदलें। Helpline नंबर card के पीछे या बैंक की आधिकारिक website से लें, Google के विज्ञापन से नहीं। |
| 2 | 1930 पर call करें या cybercrime.gov.in पर शिकायत दर्ज करें। Acknowledgement / शिकायत नंबर लिख लें। जितनी जल्दी बताएँगे, पैसा पाने वाले खाते में रुकने की उम्मीद उतनी ज़्यादा। |
| 3 | बैंक में शिकायत उसी दिन। Helpline, SMS का जवाब, email, app, या home branch। शिकायत नंबर, तारीख़ और समय ज़रूर लें; बैंक को यह देना ही होता है। |
| 4 | लिखित में भी दें। शाखा में पत्र की 2 प्रति ले जाएँ, एक पर "प्राप्त" की मुहर और तारीख़ लगवाएँ। पत्र में लिखें: लेन-देन की तारीख़-समय, रकम, UTR / reference नंबर, "यह लेन-देन मैंने नहीं किया", और 1930 का शिकायत नंबर। |
| 5 | सबूत संभालें। बैंक का SMS / email, ठग का नंबर, call log, संदेशों के screenshots, statement। कुछ भी delete न करें। |
| 6 | थाने में लिखित सूचना। नज़दीकी साइबर थाना या थाने में आवेदन दें और प्राप्ति लें। बड़ी रकम में FIR की माँग करें। |
| 7 | समय-सीमा पर नज़र। आज के नियम में 10 कार्य-दिवस में shadow credit और 90 दिन में फ़ैसला। नए नियम में 45 दिन में फ़ैसला। हर बातचीत की तारीख़ लिखते चलें। |
| 8 | बात न बने तो ऊपर जाएँ। पहले बैंक के grievance / nodal अधिकारी को। 30 दिन में जवाब न मिले या संतुष्ट न हों, तो cms.rbi.org.in पर RBI Ombudsman में शिकायत (मुफ़्त)। |
📝 शिकायत पत्र तैयार चाहिए?
मेरी मुफ़्त सुरक्षा गाइड में बैंक और साइबर थाने के लिए पहले से भरे पत्र हैं: नाम, रकम, UTR भरिए, print कीजिए। parasmoneypartner.com/whatsapp-hack-guide ↗
⏳ समय-सीमा एक नज़र में
| काम | आज (31 दिसंबर 2026 तक) | 1 जनवरी 2027 से |
|---|---|---|
| शून्य ज़िम्मेदारी के लिए सूचना (third-party breach) | बैंक का संदेश मिलने के 3 कार्य-दिवस में | fraud होने से 5 calendar दिन में |
| देर से सूचना | 4–7 कार्य-दिवस: ₹5,000 / ₹10,000 / ₹25,000 तक आपकी ज़िम्मेदारी · उसके बाद बैंक की नीति | 5 दिन के बाद: बैंक की नीति |
| OTP / PIN बताने वाला मामला | बताने तक पूरा नुकसान आपका | 5 दिन में दोनों जगह शिकायत पर 85% / ₹25,000 तक मुआवज़ा (एक बार) |
| Shadow credit | सूचना के 10 कार्य-दिवस में | Credit card में 5 calendar दिन में · वापसी मूल तारीख़ से (ब्याज का नुकसान नहीं) |
| बैंक का अंतिम फ़ैसला | 90 दिन के अंदर | 45 calendar दिन (विदेशी लेन-देन: 60) |
| RBI Ombudsman | बैंक में शिकायत के 30 दिन बाद, फिर 90 दिन के अंदर | वही |
नए नियम में shadow reversal की 5 दिन की सीमा साफ़ तौर पर credit card के लिए लिखी है। बचत खाते / UPI में रकम की वापसी बैंक के फ़ैसले (अधिकतम 45 दिन) के साथ, मूल तारीख़ से जोड़कर होगी।
🏛️ RBI Ombudsman (RB-IOS, 2026): काम की बातें
- 1 जुलाई 2026 से नई योजना "Reserve Bank – Integrated Ombudsman Scheme, 2026" लागू है।
- Online: cms.rbi.org.in · Email: crpc@rbi.org.in · डाक से: Centralised Receipt and Processing Centre, RBI, Central Vista, Sector 17, Chandigarh – 160017।
- जानकारी और शिकायत की स्थिति के लिए toll-free 14448 (इस नंबर पर शिकायत दर्ज नहीं होती)।
- कोई fee नहीं। वकील या agent की ज़रूरत नहीं।
- विवाद की रकम पर कोई सीमा नहीं। Ombudsman नुकसान के लिए ₹30 लाख तक और समय / ख़र्च / मानसिक परेशानी के लिए ₹3 लाख तक मुआवज़ा दे सकता है।
स्रोत: RBI: RB-IOS 2026 के सवाल-जवाब।
7️⃣ उदाहरण: खाते से ₹20,000 गए, तो कितना वापस?
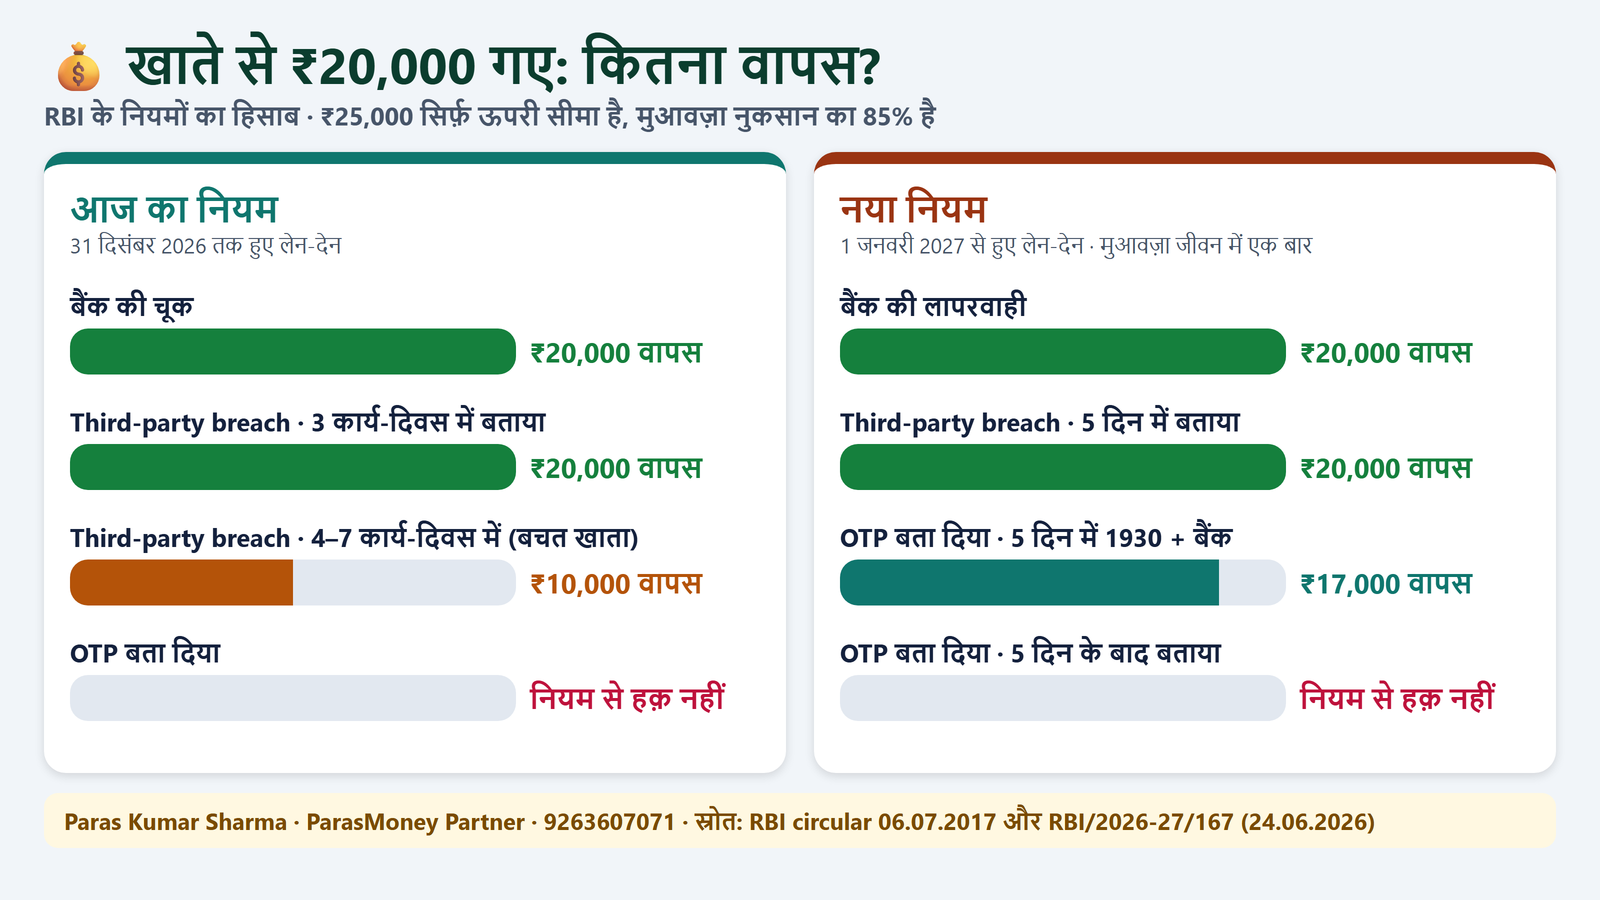
आज के नियम में (fraud 31 दिसंबर 2026 तक हुआ)
| स्थिति | वापस | आपका नुकसान |
|---|---|---|
| बैंक की चूक (जैसे alert ही नहीं आया, system की ख़राबी) | ₹20,000 | ₹0 |
| Third-party breach + 3 कार्य-दिवस में सूचना | ₹20,000 (10 कार्य-दिवस में shadow credit) | ₹0 |
| Third-party breach + 4–7 कार्य-दिवस में सूचना, सामान्य बचत खाता | ₹10,000 | ₹10,000 |
| वही, पर BSBD खाता | ₹15,000 | ₹5,000 |
| Third-party breach + 7 कार्य-दिवस के बाद सूचना | बैंक की नीति के अनुसार | तय नहीं |
| आपने OTP बता दिया | नियम से कोई हक़ नहीं। 1930 से पैसा रुक जाए या बैंक छूट दे, तभी | ₹20,000 तक |
नए नियम में (fraud 1 जनवरी 2027 या बाद में हुआ)
| स्थिति | वापस | आपका नुकसान |
|---|---|---|
| बैंक की लापरवाही | ₹20,000 | ₹0 |
| Third-party breach + 5 calendar दिन में सूचना | ₹20,000 | ₹0 |
| आपने OTP बता दिया + 5 दिन में 1930 और बैंक दोनों को बताया + मामला सच्चा पाया गया | ₹17,000 (RBI ₹13,000 + आपका बैंक ₹2,000 + पाने वाला बैंक ₹2,000) | ₹3,000 |
| आपने OTP बता दिया + 6वें दिन या बाद में बताया | मुआवज़े की शर्त पूरी नहीं | ₹20,000 तक |
| आप यह मुआवज़ा पहले एक बार ले चुके हैं | दोबारा नहीं | ₹20,000 तक |
🧮 और दो हिसाब
₹40,000 का fraud (OTP वाला मामला): 85% = ₹34,000, पर सीमा ₹25,000, इसलिए ₹25,000 मिलेंगे। ₹60,000 का fraud: कुल नुकसान ₹50,000 से ऊपर है, इसलिए यह मुआवज़ा नहीं मिलेगा। RBI का अपना उदाहरण: ₹40,000 गए, ₹15,000 पहले वसूल हो गए, शुद्ध नुकसान ₹25,000, मुआवज़ा ₹21,250।
8️⃣ क्या करें, क्या न करें
| ✅ करें | ❌ न करें |
|---|---|
| हर खाते में SMS और email alert चालू रखें | OTP, PIN, CVV, password किसी को न बताएँ, बैंक वाला बनकर पूछे तब भी |
| मोबाइल नंबर / email बदले तो बैंक में तुरंत update कराएँ | अनजान link, APK या screen-sharing app install न करें |
| पैसे कटते ही उसी घंटे 1930 और बैंक को बताएँ | "कल देखेंगे" कहकर न टालें; 3 दिन / 5 दिन की घड़ी चल रही है |
| शिकायत नंबर, तारीख़, समय लिखकर रखें | सिर्फ़ मुँह से बताकर न लौटें |
| UPI में रोज़ की सीमा कम रखें; बड़ी बचत अलग खाते में | पैसे "पाने" के लिए UPI PIN न डालें |
| बैंक की चेतावनी वाले संदेश ध्यान से पढ़ें | "पैसा वापस दिलाने" के नाम पर किसी को fee न दें |
| घर के बुज़ुर्गों को ये बातें आज ही समझाएँ | शर्म के कारण घटना न छिपाएँ |
❓ अक्सर पूछे जाने वाले सवाल
❓ 1. क्या RBI का ₹25,000 वाला मुआवज़ा अभी (नवंबर 2026 में) मिल सकता है?
नहीं। RBI ने अंतिम नियम 24 जून 2026 को जारी किए, पर वे 1 जनवरी 2027 या उसके बाद हुए लेन-देन पर ही लागू होंगे। उससे पहले के मामलों में 6 जुलाई 2017 वाला ढाँचा ही चलता है।
❓ 2. मैंने धोखे में OTP बता दिया। आज के नियम में क्या मुझे कुछ नहीं मिलेगा?
आज के नियम में, credentials बाँटने पर बैंक को बताने तक का पूरा नुकसान ग्राहक का माना जाता है; बताने के बाद का नुकसान बैंक का। फिर भी तुरंत 1930 और बैंक को बताएँ: पाने वाले खाते में पैसा रुक जाए तो वापस आ सकता है, और बैंक चाहे तो अपनी ओर से छूट दे सकता है। यह बैंक का अधिकार है, आपकी गारंटी नहीं।
❓ 3. नए नियम में ₹20,000 के fraud पर कितना मिलेगा?
शर्तें पूरी हों तो शुद्ध नुकसान का 85%, यानी ₹17,000। बाकी ₹3,000 आपका नुकसान रहेगा। ₹25,000 सिर्फ़ ऊपरी सीमा है।
❓ 4. नुकसान ₹50,000 से ज़्यादा हो तो?
छोटी रकम वाला मुआवज़ा सिर्फ़ ₹50,000 तक के कुल नुकसान के लिए है। उससे बड़ी रकम पर यह मुआवज़ा नहीं मिलता; वहाँ बैंक की चूक, third-party breach और पैसे की वसूली वाला सामान्य रास्ता ही रहता है।
❓ 5. 5 दिन कब से गिने जाएँगे?
नए नियम में fraud होने की तारीख़ से 5 calendar दिन (छुट्टी भी गिनी जाएगी)। आज के नियम में बैंक का संदेश मिलने के बाद 3 कार्य-दिवस, जिसमें संदेश मिलने वाला दिन नहीं गिना जाता।
❓ 6. शिकायत सिर्फ़ बैंक में कर दूँ तो चलेगा?
नए मुआवज़े के लिए नहीं। शिकायत दोनों जगह चाहिए: 1930 या cybercrime.gov.in पर, और बैंक में, दोनों 5 calendar दिन के अंदर। आज भी दोनों जगह तुरंत बताना ही समझदारी है।
❓ 7. RBI Ombudsman के पास कब जा सकते हैं? कोई fee?
पहले बैंक में शिकायत ज़रूरी है। 30 दिन में जवाब न मिले या जवाब से संतुष्ट न हों, तो उसके 90 दिन के अंदर cms.rbi.org.in पर शिकायत करें। कोई fee नहीं, कोई agent नहीं चाहिए। जानकारी के लिए toll-free 14448।
❓ 8. कोई कहे कि fee देकर पैसा वापस दिला देगा?
यह दूसरी ठगी है। 1930, cybercrime.gov.in, बैंक और RBI Ombudsman, चारों मुफ़्त हैं।
🏁 मेरी बात
नया नियम राहत ज़रूर है, पर जादू की छड़ी नहीं। वह 2027 से लागू होगा, 85% देगा, और जीवन में एक ही बार। आज भी और कल भी, असली बचाव तीन चीज़ों में है: OTP किसी को नहीं, alert चालू, और पैसे कटते ही उसी दिन 1930 और बैंक। यह लेख अपने परिवार के WhatsApp group में ज़रूर भेजें; सबसे ज़्यादा ठगी उन्हीं के साथ होती है जिन्हें नियम पता नहीं।
🤝 बैंक, बीमा या पैसों से जुड़ी कोई उलझन?
मुफ़्त सलाह: 3 कदम का छोटा form
📋 form भरें · 💬 WhatsApp 9263607071
🏢 भागलपुर: BC 16/51, R.B.S.S. Road, Mundichak, भागलपुर – 812001
🏢 कोलकाता: 151A, Motilal Nehru Road, Kolkata – 700029
Paras Kumar Sharma
Multi-times MDRT · Financial Advisor · Accountant · Semi-Qualified CA · CA Faculty · ParasMoney Partner
📖 यह भी पढ़ें
WhatsApp Hack हो जाए तो क्या करें? Step-by-Step Guide, 1930 Complaint और Ready Letter Format
📚 आधिकारिक स्रोत
- RBI circular, 6 जुलाई 2017: Customer Protection – Limiting Liability of Customers in Unauthorised Electronic Banking Transactions (RBI/2017-18/15)
- RBI press release, 24 जून 2026: Amendment Directions on Review of Framework of Limiting Customer Liability in Digital Transactions (2026-2027/533)
- RBI (Commercial Banks – Responsible Business Conduct) Third Amendment Directions, 2026 (RBI/2026-27/167)
- RBI Annual Report 2025-26, अध्याय VI: fraud के आँकड़े (Table VI.3)
- RBI Annual Report 2025-26, अध्याय IX: भुगतान प्रणाली के आँकड़े (Table IX.1)
- RBI: Reserve Bank – Integrated Ombudsman Scheme, 2026 के सवाल-जवाब
- RBI शिकायत portal: cms.rbi.org.in
- राष्ट्रीय साइबर अपराध रिपोर्टिंग पोर्टल: cybercrime.gov.in · helpline 1930
अस्वीकरण: यह लेख जागरूकता के लिए है, क़ानूनी सलाह नहीं। मैंने commercial banks वाला निर्देश पढ़ा है; सहकारी बैंक, payments bank आदि के निर्देश अलग जारी हुए हैं, और wallet (PPI) कंपनियों के लिए नियम अलग हो सकते हैं — अपने मामले में उनकी शर्तें ज़रूर देखें। हर बैंक की अपनी नीति भी होती है, उसे बैंक की website पर देखें। नियम बदल सकते हैं; ऊपर के आधिकारिक links ज़रूर देखें (16 नवंबर 2026 को जाँचा)।
🕉️ "उद्धरेदात्मनात्मानं नात्मानमवसादयेत्" — अपना उद्धार स्वयं करो, अपने को गिरने मत दो। सजग रहना ही सबसे बड़ी सुरक्षा है। (गीता 6.5)
Visitor Comments (0)
Abhi koi approved comment nahi hai. Aap pehla comment bhej sakte hain.